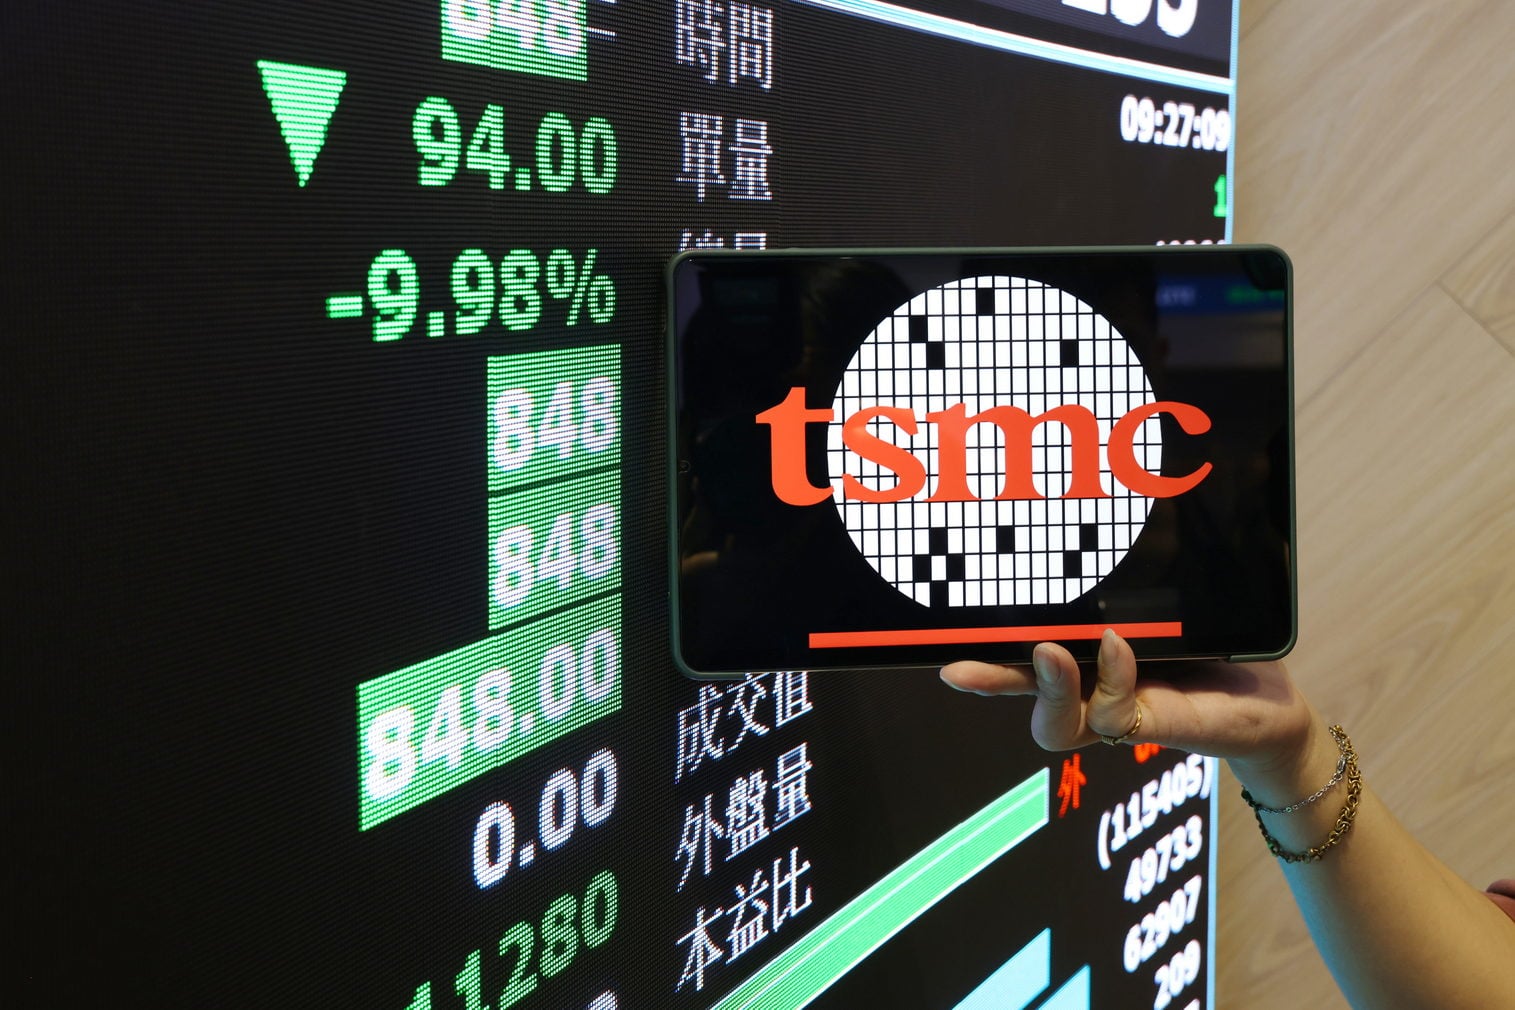
AI浪潮把台股推上新高,台灣也被形容正從一座「護國神山」走向「護國群山」。本報拉出2015至2025年上市公司資料,發現千億企業10年間從44家增至100家,兆元企業也由2家增至9家,但前10大市值占比卻從38.1%升至58.1%,台積電一家公司更撐起逾4成市值。山確實變多了,市場卻比10年前更集中。
今年3月八大工商團體春節聯誼會上,工總理事長潘俊榮形容,AI浪潮下的台灣已不再只有台積電一座「護國神山」,而是逐漸形成「護國群山」;5個月後,工總發布2026年白皮書,他卻又提醒「台灣不能只會AI」,並把化解K型失衡列為重要課題。科技與傳統產業兩頭冷熱,也讓「群山」究竟長在哪裡,成為更值得追問的問題。
千億企業10年翻倍 台股卻比以前更集中
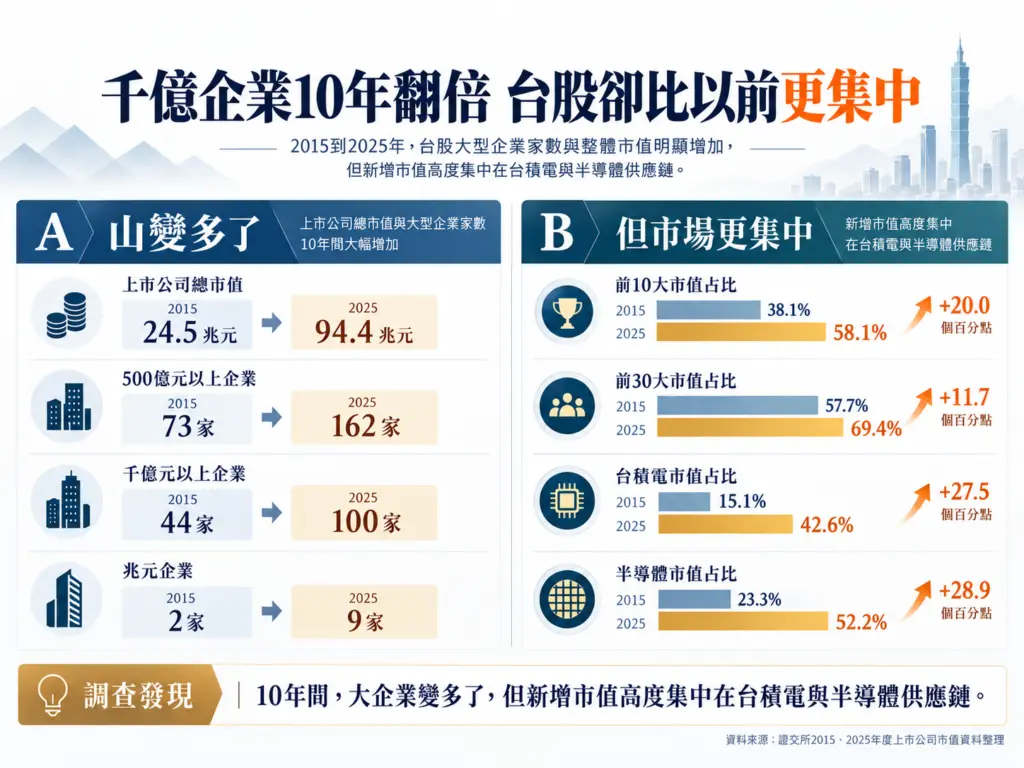
本報整理2015年12月31日與2025年12月31日證交所上市普通股資料,台灣確實長出了更多大型企業。10年間,上市股票總市值從24.50兆元增加到94.36兆元,市值500億元以上公司由73家增加至162家,千億元以上從44家增至100家,5,000億元以上由5家變成21家,兆元企業也從2家增加到9家,單看企業數量,「只有一座神山」早已不是今天台股的完整樣貌。
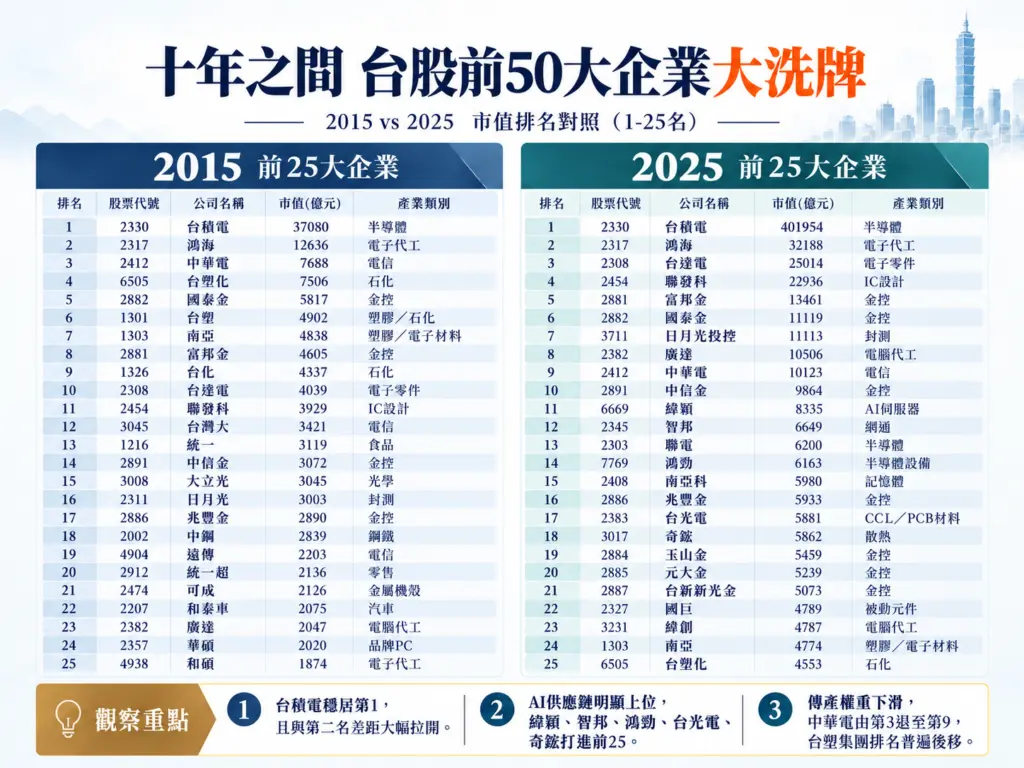
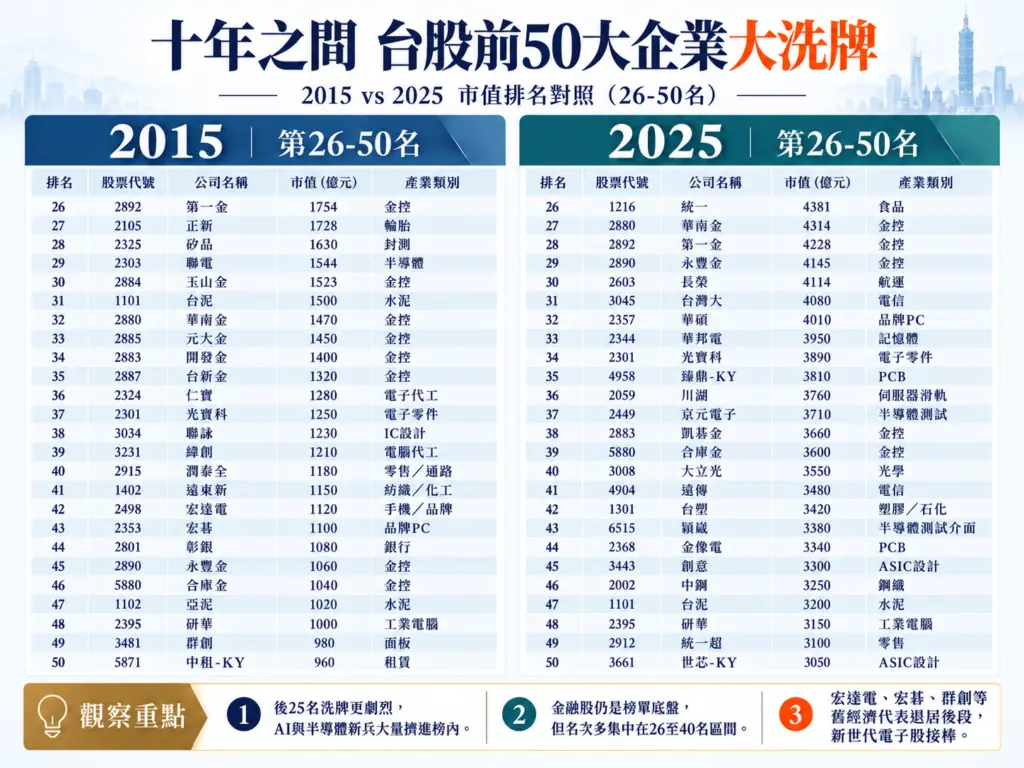
企業排行榜也跟著大洗牌,2015年底,台積電、鴻海分居前兩名,中華電第3,台塑化第4,台塑、南亞、台化都站在前10名;當時台達電排第10、聯發科第11,廣達甚至還在第23名。到了2025年底,台達電已升到第3、聯發科第4、廣達進入第8,另一頭,台塑化退到第25、台塑落到第52、台化滑至第63。10年間,台股前段班已明顯從過去石化、電信、金融與科技並列,逐步往科技業移動。
但山變多了,市場沒有因此變得更分散。2015年底,前10大公司占上市股票總市值38.1%,2025年底已提高到58.1%;前30大占比也從57.7%升至69.4%,半導體產業市值占比更從23.31%一路拉高到52.22%。光是台積電一家,占上市股票總市值比重就從15.1%提高到42.6%。
換句話說,台灣不是沒有長出更多大公司,而是這10年新增的企業價值,很大一部分沿著半導體、AI與科技供應鏈往上集中,問題也因此不只是「山有沒有變多」,而是不同企業之間的成長速度,正在被重新拉開。
AI把賽道拉快 K型分化不只是誰搶走誰
中華經濟研究院第一研究所所長劉孟俊觀察,台灣產業近年已逐漸呈現「K型發展」。往上的一端,是半導體、AI,以及隨AI資本支出一起受惠的PCB、設備、電力與相關資本財,有些公司甚至不是直接生產AI產品,也能吃到資料中心、擴廠與設備投資增加帶來的需求。
另一端面對的環境卻完全不同。劉孟俊指出,塑化、化工、橡膠、紡織,甚至部分觀光、餐旅與消費產業,近年還受到中國產能向外溢的壓力,他形容這一波是「China Shock 2.0」;再加上匯率、人口老化與缺工,傳統產業的弱勢不能全部歸因於半導體成功,但科技業高薪吸走人才、政策與市場目光又持續往優勢產業傾斜,也讓不同產業面對的成長條件越來越不一樣。
工總白皮書的調查也反映出另一頭的焦慮,111份有效樣本中,76.6%產業團體把缺工列為最關切議題,其次是產業轉型75.7%、能源政策63.1%。潘俊榮因此提醒,即使AI產業具有高成長與獲利能力,百工百業仍得持續轉型,尤其傳產仍是台灣經濟與基礎工業的重要根基。
但產業分化,也不能只解讀成「科技業把其他產業的資源搶走」。寬量國際執行長李鴻基提供另一種觀察,他認為,2023年AI需求快速起飛後,資本市場像突然多出一條速度更快的賽道,部分企業原本的獲利與經營品質並沒有明顯惡化,但當市場開始追逐能以更高速度成長的公司,原本的好公司也可能被重新定價,「問題有時不是他做不好,是這個世界變了。」
這也意味著,今天的分化不一定只是科技與非科技的二分。真正拉開企業差距的,可能是有沒有接上一條會持續放大的需求鏈,AI目前是最明顯的一條,但電力設備、材料、機械與其他原本不被視為AI公司的企業,只要跟上新的資本支出,也可能一起往上走。
集中是競爭力結果 也是台灣下一道考題
因此,市場集中本身不能直接等同於風險。台積電與半導體能有今天的規模,是台灣數十年累積製造、人才與供應鏈能力後,正好碰上全球AI浪潮,當市場把更多資金給成長最快、競爭力最強的企業,市值往贏家集中,本來就是資本市場運作的結果。
李鴻基甚至認為,若因為其他產業跟不上,就反過來期待AI降溫,也不會讓石化、食品或紡織重新取得成長。他把這一輪變化視為產業世代轉換,只是和過去每隔一、二十年發生一次的產業更替相比,這次從2023年後迅速拉開,企業可以反應的時間更短。
但劉孟俊提醒的,是另一層問題。他把產業集中放在diversity(產業多元性)與resilience(產業韌性)來看,認為台灣當然不能放棄AI與半導體,但如果企業價值、人才與出口動能長期高度依賴單一產業主軸,經濟體面對景氣循環或外部衝擊時,可選擇的支撐力量也會比較少。
「台灣不能沒有AI、台積電,但是台灣不能只有它。」劉孟俊說,與其再找一座可以複製台積電的「神山」,更實際的方向,是讓精密加工、機械、電力設備、材料與AI應用等既有能力接上新的需求,把大山頭與小山頭連起來。
10年間,台灣的千億企業從44家增加到100家,大型企業確實變多;真正的問題已不是台灣能不能再長出一座神山,而是當資本市場進入新的成長週期,還有多少企業能找到自己的下一條需求鏈,跟著往上走。最高的山繼續長高不是壞事,台灣接下來要面對的,是如何讓更多企業也有機會找到新的成長路徑,讓一條科技山脈,逐步變成更完整、更有韌性的群山。