「不是他做不好,是這個世界變了。」寬量國際執行長李鴻基這樣形容近年台股的變化。AI浪潮不只把台積電與科技股推向新高,也悄悄改寫資本市場替企業定價的方式;過去一家企業只要獲利穩定、體質夠好,就有機會得到不錯估值,如今投資人更在意的是未來3到5年還能不能繼續長,當市場出現一批成長速度更快的公司,即使原本的好公司沒有變差,也可能逐漸被資金拉開。
過去10年,台股市值不斷放大,站在市場最前面的企業也換了一批面孔,寬量國際(QIC)長期追蹤台灣資本市場後發現,這場變化不只是AI股漲得比較多,而是大型企業的獲利成長、估值與資本運用能力同步改變,台灣資本市場正從過去偏向「價值型」,逐步走向更重視未來成長的市場。李鴻基認為,2023年AI需求快速起飛後,企業之間的速度差距開始被急速拉開,原本大家都在同一條路上競爭,如今卻像突然多出一條速度更快的賽道。
他把2023年前的市場比喻成一條「時速50公里的賽道」,當時除了台積電這個明顯領先者,多數企業彼此間的成長差距還沒有今天這麼大;AI出現後,市場像突然開出一條「時速250公里的賽道」,一批原本不一定被歸類為AI公司的企業,只要切進伺服器、散熱、電力、材料、設備等快速擴張的需求,也跟著被拉上高速列車。相對地,一些傳產或成熟企業的獲利、ROE甚至沒有明顯惡化,卻因為市場有了更快的選項,原本享有的估值開始下修,「不是他做不好,是這個世界變了。」
Top 50獲利加速 市場也願意付更高價格
QIC整理市值前50大上市公司後,這套新的定價邏輯更清楚浮現。2015年,台灣市值前50大企業本益比約13.3倍、市值營收比1.1倍,盈餘年增率約5%;到了2025年,本益比提高到19倍、市值營收比拉高至2.4倍,盈餘年增率則來到22%,同期間這群大型企業淨利也從約1.32兆元增加到3.40兆元。換句話說,市場不是單純把大型股價格推高,而是站上市值前段班的企業群體,本身也呈現出比10年前更快的獲利成長。
不過,這組數據不能解讀成「2015年的同一批50家公司,10年後全部變得更好」。李鴻基特別說明,QIC每一年都是重新依照當年度市值挑出前50大,因此名單會隨著企業消長進進出出,反映的是台股「大型企業群體」的特徵如何改變,而不是固定50家公司一路追蹤。也正因如此,這組資料更像一張市場篩選後留下的結果,10年前能站上市值前段班的企業,不一定需要現在這麼高的成長速度;到了今天,能留在前50大的公司,越來越集中在AI、半導體與相關供應鏈。
李鴻基認為:「資本市場真正買的是未來獲利,而不是已經發生的財報數字。」過去企業習慣在法說會告訴投資人上一季賺多少錢,如今市場更關心的是未來3到5年準備進入什麼市場、投入多少資本,以及營收與獲利還能怎麼長;連台積電近年都越來越強調長期成長指引,因為只有把未來說清楚,供應鏈與投資人才能估算後面的需求。
外資不是沒看見 看見之後還要決定值不值得買
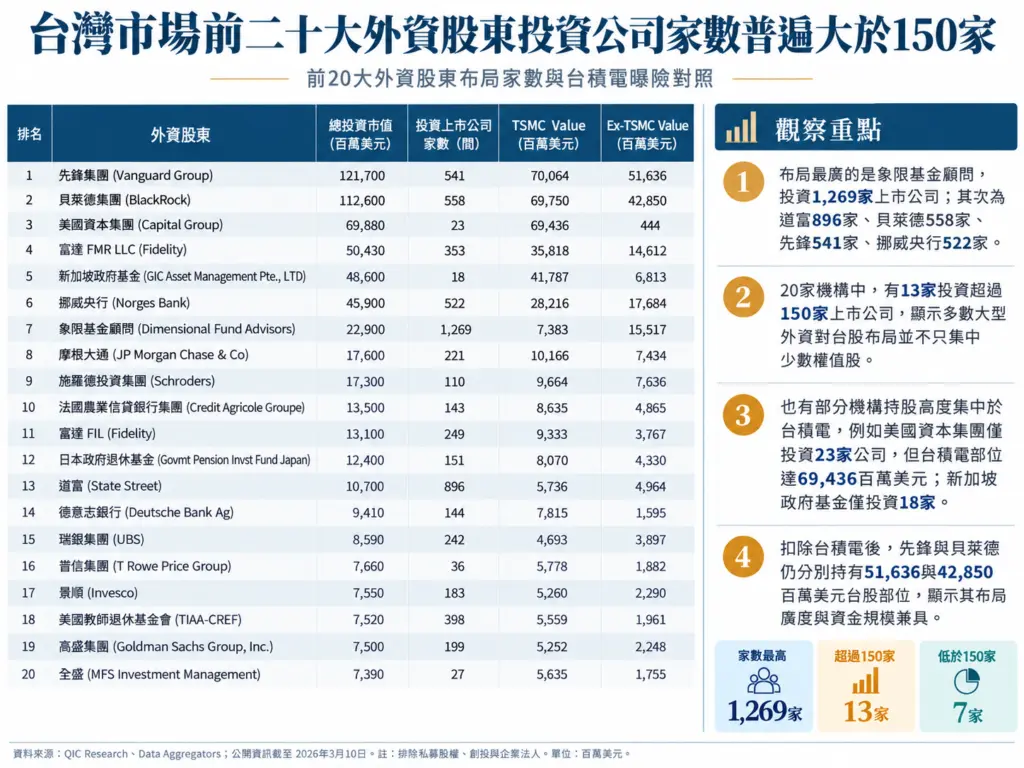
這也讓「台灣中型企業估值低,是因為外資根本看不見」這個說法需要重新檢視。QIC依公開資料整理台灣市場前20大外資股東,截至今年3月10日,先鋒集團(Vanguard)投資541家台灣上市公司、貝萊德(BlackRock)558家、挪威央行522家,道富(State Street)更達896家;象限基金顧問(Dimensional Fund Advisors)持有的台灣上市公司數量甚至達1,269家,即使把台積電扣掉,這些大型國際機構在台灣仍然持有相當規模的部位。
不過,持有家數廣不代表每家公司都被主動研究,其中也可能包含指數化、量化或被動配置;這組資料能說明的是,台灣中型企業並非完全進不了國際資金的投資範圍。
因此,部分企業面對的問題未必只是「外資沒有看到我」,而是進入投資範圍之後,還能不能提供足以讓資金長期留下來的成長理由。對資本市場而言,一家公司過去獲利穩定當然重要,但如果未來營收只能維持低個位數成長,旁邊卻有另一家公司未來數年還能保持雙位數甚至更高成長,資金自然會重新選擇;這也解釋了為什麼近年有些企業基本面沒有明顯惡化,本益比卻一路往下修。
李鴻基認為,這正是許多傳產現在最難接受的地方,「不是你不長進,你跟以前一模一樣的好,但當別人已經進入更快的賽道,資本市場比較的對象就不再只是企業自己的過去,而是整個市場所有可能的投資機會。」
高估值變成下一輪燃料 贏家開始越跑越快
更關鍵的是,高估值並不只停留在股票價格上,它還可能進一步變成企業下一輪成長的燃料。QIC統計,台灣股權性質募資總額2015年約1,571億元,2023年約2,605億元,2024年快速增加至4,274億元,2025年再攀上5,350億元,創這組統計的新高,範圍包括IPO、現金增資、可轉換公司債(CB)、存託憑證(DR)與海外可轉換公司債(ECB)等工具。
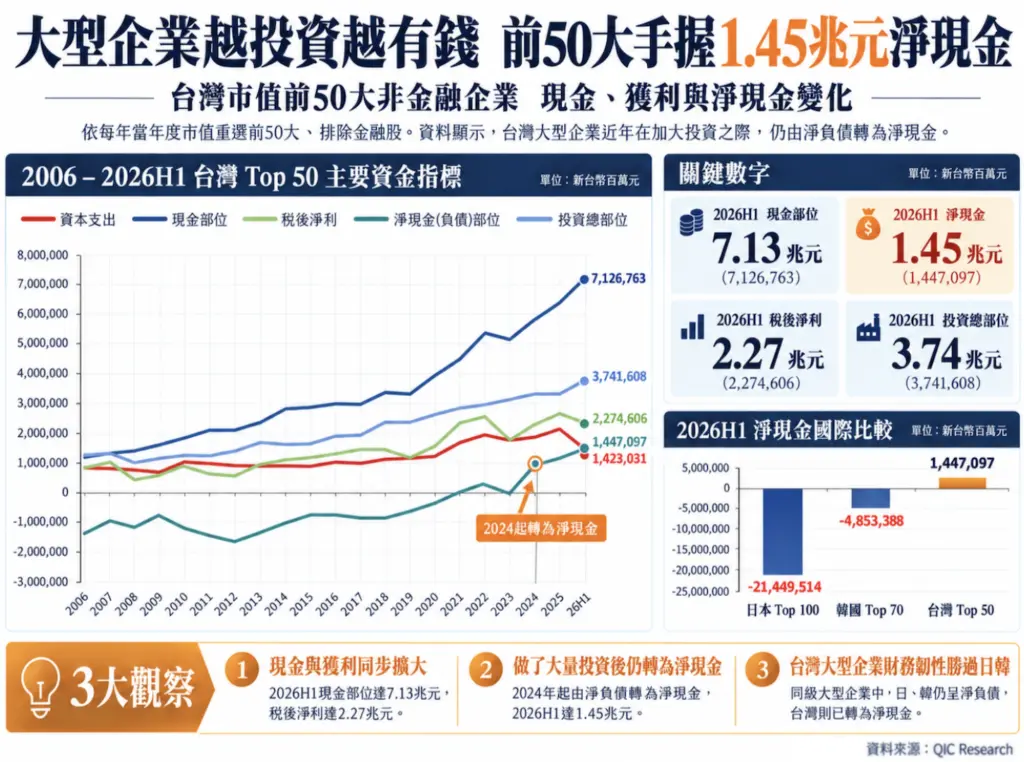
QIC進一步觀察市值前50大非金融企業的資產負債表,發現大型企業近年的財務結構出現一個更罕見的變化,這批企業手上的現金持續增加,即使同時投入大量資本支出,扣除相關負債後,整體仍在2024年轉為淨現金,2024年底淨現金約8,732億元,2025年底再增至約1.01兆元,到了2026年上半年已進一步擴大到約1.45兆元。換句話說,大型企業不只是賺得更多、手上現金變多,而是在持續投資之後,仍保有相當大的資金餘裕。
對企業而言,這筆錢的意義不只是放在帳上。李鴻基認為,當企業累積足夠的淨現金,就有能力繼續蓋廠、買設備、併購供應鏈或海外公司,也能投入新的技術與市場;對供應商來說,大客戶手上有錢、有投資計畫,也代表後面的需求仍有機會繼續放大。這也是為什麼大型企業一旦站上高速成長的需求鏈,往往更有能力把領先優勢繼續往下一輪延伸。
這也讓近年的市場集中有了另一層答案,企業先因為站上AI、半導體或其他快速擴張的需求鏈取得更高成長,市場再給出更高估值;估值提高後,企業可能擁有更好的籌資條件,加上本身累積的獲利與現金,又能投入下一輪資本支出、併購與擴張,新的成長再回頭支撐估值。當「成長、估值、募資、再投資」開始形成循環,站上高速賽道的企業自然越跑越快。
對還留在原本賽道上的企業而言,真正艱難的地方也在這裡,它們未必經營失敗,甚至仍然是一家獲利穩定的好公司,只是當市場開始把更多價格押在「下一段成長」,過去做得好已經不再足夠;下一個市場在哪裡、下一筆投資投向哪裡,以及未來的獲利還能從哪裡長出來,才是這個新賽道裡更難回答的問題。