國內餐飲市場出現兩樣情!隨著上市櫃餐飲業者陸續公布9月營收,王品、漢來美食雙雙繳出近兩成以上成長,八方雲集、瓦城與乾杯也維持增長,但以火鍋起家的築間,卻已連續20個月營收年減,美食-KY前三季營收也衰退近一成。同樣面對消費市場,為何餐飲集團的成績差距越拉越大?從展店速度、品牌組合到海外市場布局,正成為業者拉開差距的關鍵。
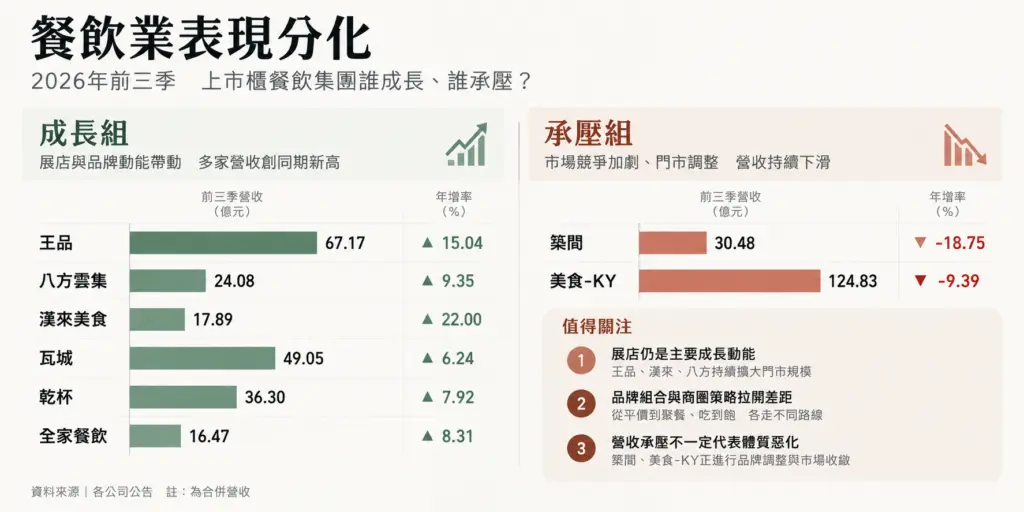
今年第三季,國內餐飲業者接連傳出營收創高消息,王品集團單季營收達67.17億元,年增15.04%,寫下歷史新高,漢來美食第三季營收17.89億元,年增22%,不僅創下同期新高,成長幅度也超過王品。八方雲集、揚秦、全家餐飲等業者同樣改寫單季營收紀錄,反映連鎖餐飲的展店動能仍在延續。
不過,並非所有餐飲集團都能搭上這波成長列車。築間9月營收僅3.05億元,年減16.23%,累計前三季營收30.48億元,較去年同期下滑約18.75%,單月營收更已連續20個月年減;經營85度C的美食-KY,9月營收13.99億元,年減3.49%,前三季營收124.83億元,年減9.39%,顯示餐飲市場的成長並未平均分配到每一家業者。
王品漢來兩路成長 燒肉與吃到飽撐起營收
觀察成長較快的餐飲集團,王品近年持續擴大品牌組合,從平價火鍋石二鍋,到主打聚餐市場的肉次方、和牛涮及原燒,涵蓋不同消費預算與用餐需求。今年9月,王品合併營收20.9億元,年增19.73%,也是首度在9月突破20億元,其中台灣與中國事業群分別成長19.85%及19.17%,兩岸市場同步增長。
王品指出,今年中秋連假4天創造3.59億元營收,肉次方、原燒及金咕等燒肉品牌表現突出,截至9月底,集團兩岸門市已達481家,石二鍋也突破百店規模,肉次方與和牛涮則持續擴張。相較過去仰賴少數主力品牌,王品如今透過不同價位、不同餐飲類型增加消費者選擇,也讓新門市成為推升營收的重要來源。
漢來美食則走出另一條成長路線。9月營收6.44億元,年增25.77%,前三季累計營收54.65億元,年增18.36%,旗下島語自助餐持續展店,成為集團擴大營運規模的重要品牌,預計11月中旬將在大巨蛋商圈開出第五家門市。
除了自助餐,漢來也掌握大型宴會及企業聚餐市場,南港宴會廳訂席已超過5,000桌,高雄兩館合計接近7,000桌,為第四季營運提供支撐。從王品擴大燒肉、火鍋品牌,到漢來押注高價自助餐與宴會,兩家業者雖然採取不同策略,卻都透過成熟品牌展店、擴大用餐場景帶動成長。
築間連20月營收衰退 收店與品牌汰換同步進行
相較之下,過去快速展店的築間,正進入營運調整期。築間以個人鍋物起家,近年陸續跨足燒肉、中式餐飲、韓式料理及茶飲,希望從單一火鍋品牌走向多品牌集團,但隨著市場競爭升溫,部分門市經營效益未達預期,也讓公司開始重新檢視展店策略。
築間9月營收3.05億元,不僅較去年同期減少16.23%,也較8月下滑14.36%,若拉長時間觀察,連續20個月營收年減,已不是單一節慶或淡旺季能夠解釋,公司面對的是營運規模持續收縮,以及既有品牌如何重新吸引消費者的挑戰。
築間日前表示,今年持續推動門市汰弱留強,針對營運未達預期的據點關閉或重新改裝,並依照商圈特性導入新品牌,包括百年土種蔘雞湯、麟德殿.四時茶館等,希望透過產品與空間調整帶動來客數;另一方面,集團也決定撤出日本餐飲市場,繼退出香港後進一步收斂海外直營布局,將資源集中在台灣市場。
值得注意的是,築間目前的營收衰退,也有部分來自主動縮減門市規模,不能直接認定所有既有門市生意同步下滑。不過,當新品牌仍需要時間培養客群,既有火鍋與燒肉品牌又面臨激烈競爭,如何讓留下來的門市提高營收及經營效率,仍是築間接下來的重要考驗。
平價餐飲仍有成長 海外布局成另一道考驗
並非只有主打聚餐的餐飲集團表現亮眼,平價連鎖也持續成長。八方雲集9月營收7.82億元,年增8.36%,第三季營收24.08億元,年增9.35%,前三季營收首度突破70億元,年增7.97%,旗下八方雲集與梁社漢排骨持續增加門市,兩大品牌台灣門市數較去年同期淨增45家,也讓平價餐飲成為另一股成長力量。
八方雲集同時積極布局美國,隨著德州首店開幕,美國門市已增加至17家,希望將在台灣累積的產品與連鎖經營經驗複製到海外。瓦城9月營收4.97億元,年增8.86%,前三季營收49.05億元,年增6.24%;乾杯9月營收4.35億元,年增20.97%,前三季營收36.3億元,年增7.92%,也反映不同價位的連鎖餐飲仍有成長機會。
另一個值得觀察的案例是美食-KY。儘管前三季合併營收年減9.39%,但背後主要受到中國市場持續縮減營運規模影響,與築間的品牌調整並不完全相同。美食-KY近年逐步退出中國獲利不佳的區域,並將資源轉向美國與台灣,今年8月美國及台灣合計已貢獻近八成營收,兩地營收合計仍較去年同期成長14%。
對美食-KY而言,中國門市減少使合併營收承壓,卻也可能降低低效益據點對獲利的拖累,因此不能只憑營收衰退判斷轉型成效;築間同樣面臨收店與資源重整,但兩家公司能否藉此改善財務結構,仍需要後續獲利數字驗證。
隨著第四季進入火鍋、年末聚餐與尾牙旺季,餐飲業者仍看好節慶需求與新店帶來的成長動能。不過,從王品、漢來持續擴張,到築間、美食-KY收斂部分據點,最新營收數字已顯示,餐飲業的競爭不再只是誰開的店最多,門市能否持續吸引顧客、品牌組合是否符合市場需求,以及展店後能不能維持獲利,將決定各集團下一階段的表現。