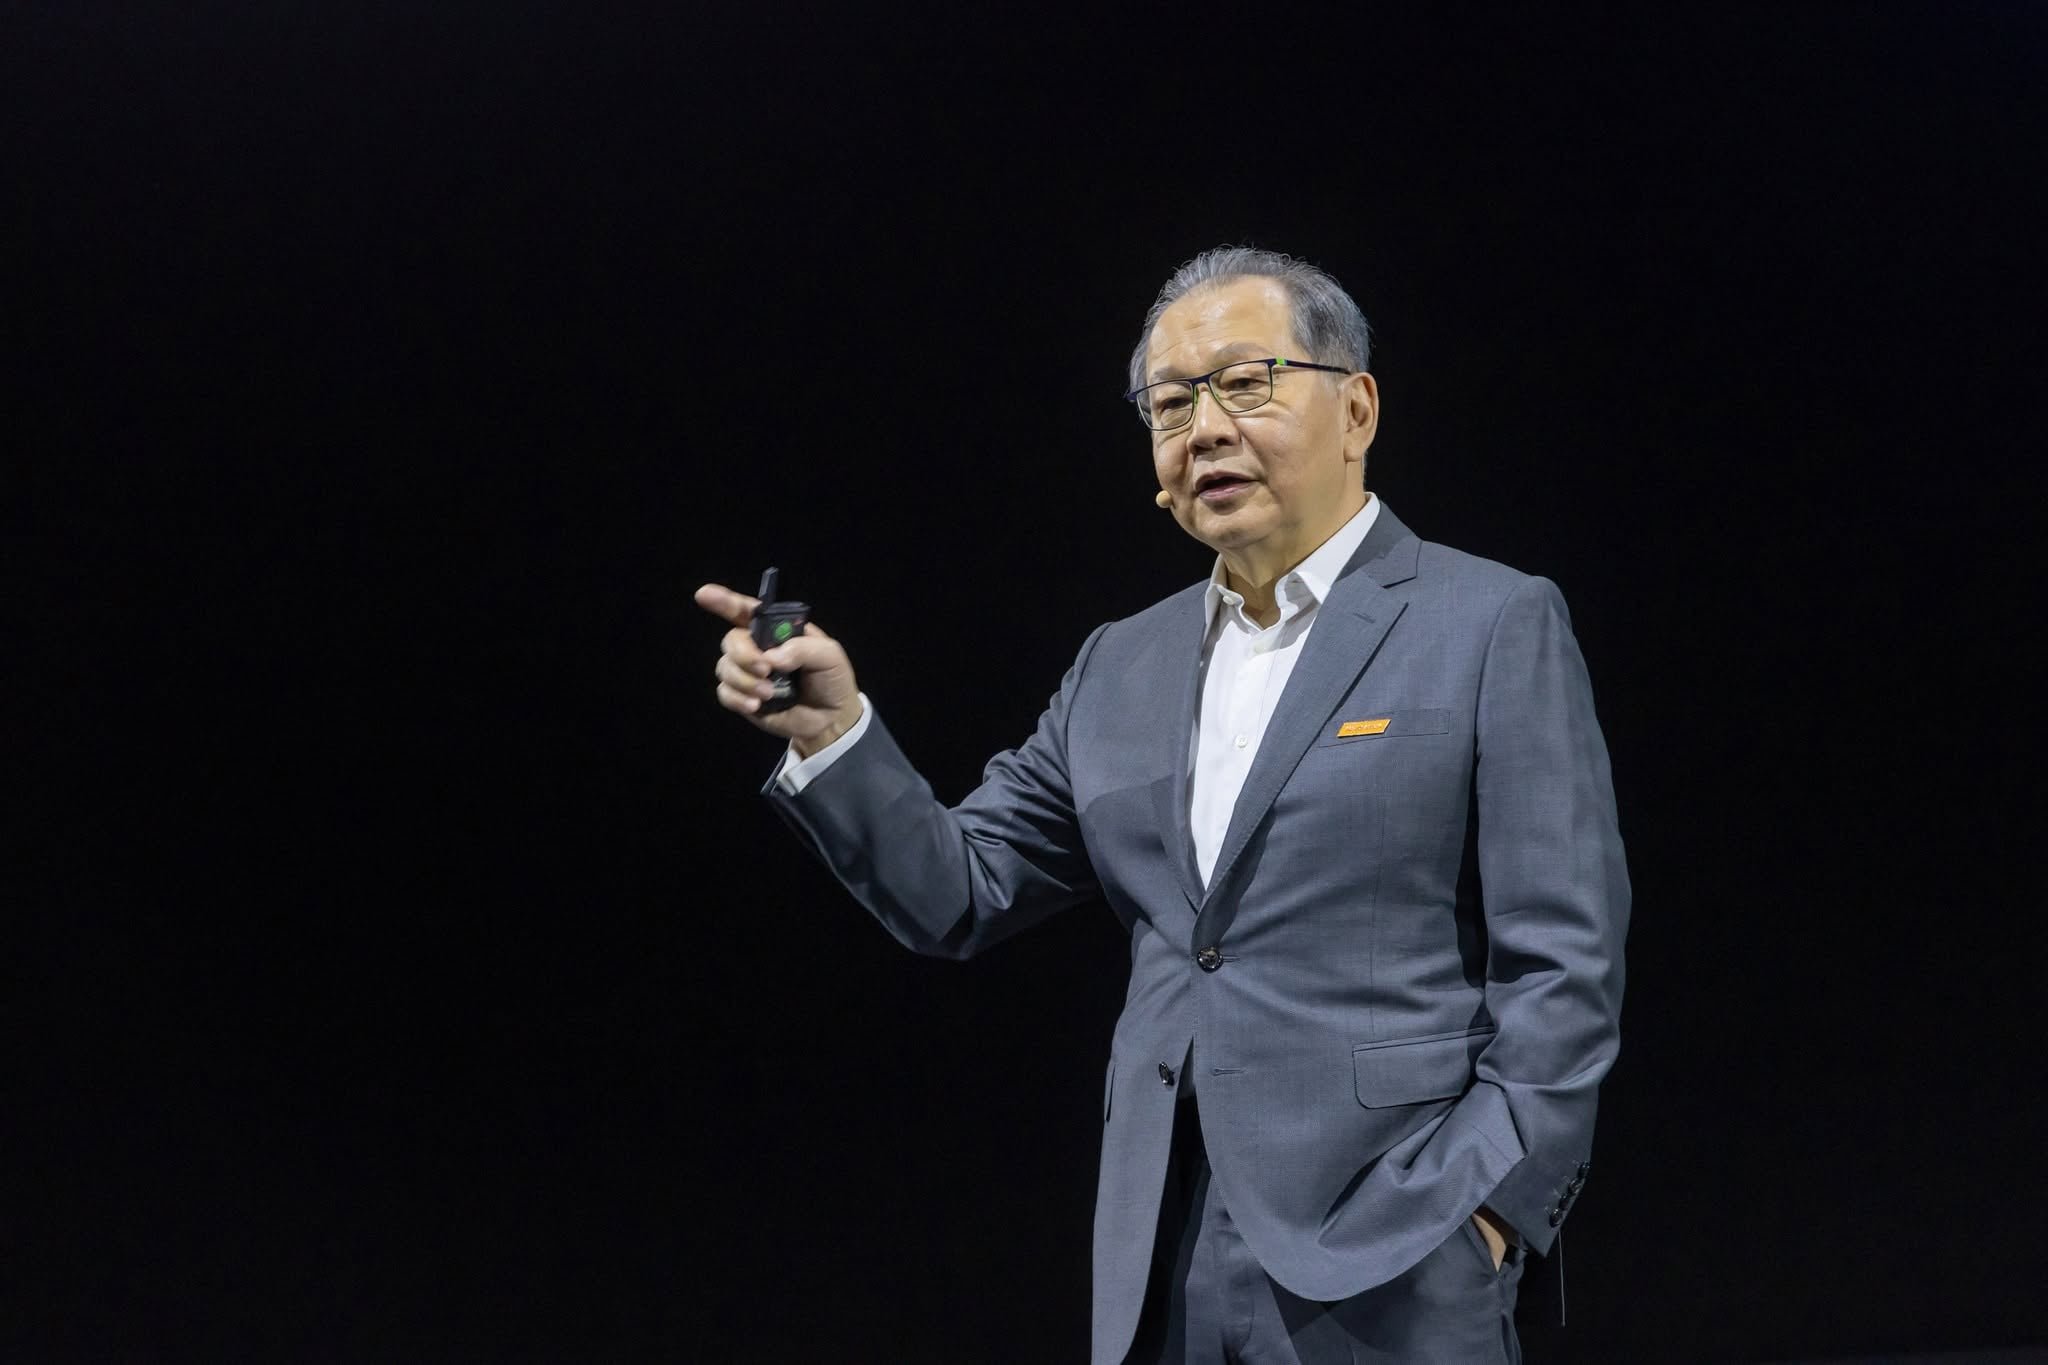
聯發科(2454)近期股價震盪,副董事長暨執行長蔡力行今(3)日在2026臺灣週發表主題演講,並向投資人喊話:「請大家買聯發科股票。」他指出,聯發科上市25年來,股東總報酬率高達16,290%,年複合報酬率約22%,未來仍有成長空間。
而在AI ASIC業務逐步放量下,瑞銀、高盛及摩根士丹利三家外資也相繼釋出樂觀預估,其中高盛預期聯發科2027年淨利將大增181%,三家券商目標價最高上看7,300元。
股東報酬率16,290% 蔡力行籲投資人耐心
蔡力行回顧聯發科自2001年上市以來發展,他表示,公司掛牌時市值約20多億美元,截至今年11月2日已超過2,000億美元,25年來累計發放約270億美元現金股利,長期股東回報來自股價成長與持續配息。
談及近期股價表現,蔡力行笑稱,希望今天股價能表現好一點,並鼓勵投資人買進聯發科股票,但也提醒投資人要有耐心。
他強調,聯發科已為下一階段成長打好基礎,今年營收可望突破210億美元、再創歷史新高,未來將持續擴大車用、運算及AI資料中心布局。
此外,聯發科日前完成約39億美元海外可轉換公司債發行,獲輝達(NVIDIA)及Google母公司Alphabet參與認購。蔡力行表示,這筆資金將支持未來業務發展,也展現合作夥伴對聯發科的支持。
聯發科獲利迎爆發期? 高盛估明年淨利+181%
根據高盛最新報告,隨著AI ASIC業務逐步放量,預估聯發科2027年稅後淨利將達2,974億元,年增181%;2028年攀升至6,883億元,年增131.4%,每股盈餘(EPS)分別上看186.75元及432.17元。
| 項 目 | 瑞 銀 (UBS) | 高 盛 (Goldman Sachs) | 摩根士丹利 (Morgan Stanley) |
|---|---|---|---|
| 目 標 價 | 7,300元 | 7,100元 | 6,188元 |
| 投 資 評 等 | 買進(Buy) | 買進(Buy) | 加碼(Overweight) |
| 2027年EPS | 181.91元 | 186.75元 | 146.97元 |
| 2028年EPS | 364.11元 | 432.17元 | 342.37元 |
| 2027年預估淨利 | 2,903億元 | 2,974億元 | 2,338億元 |
| 2028年預估淨利 | 5,811億元 | 6,883億元 | 5,453億元 |
註:淨利單位為新台幣億元,採四捨五入;均為券商預估,非聯發科實際獲利。資料來源:瑞銀(10月30日)、摩根士丹利(10月30日)、高盛(10月31日)研究報告。
瑞銀預期,2027年營業利益率將提升至25.2%;2028年進一步達30.9%,明顯高於2026年預估的16.8%。摩根士丹利則指出,聯發科AI ASIC業務發展出現正面進展,除了TPU v9開發進度符合預期,公司也已取得第二家雲端ASIC客戶,預期將於2028年開始貢獻營收。
不過,後續TPU v9的量產規模仍取決於Intel EMIB-T封裝基板供應是否充足。
三大外資看好聯發科 最高目標價7,300元
在目標價方面,瑞銀維持「買進」評等及7,300元目標價,為三家外資最高。瑞銀指出,聯發科TPU v9預計2028年第一季開始大量生產,加上第二家雲端ASIC客戶帶來的新商機,有助於推動後續成長。
高盛則將聯發科目標價由7,000元調升至7,100元,維持「買進」評等;摩根士丹利維持「加碼」評等及6,188元目標價,並將聯發科列為首選個股,看好AI ASIC專案執行能力與新客戶帶來的成長機會。