根據市場研究機構《Counterpoint Research》公布的最新Market Monitor Service初步數據,2026年第三季全球智慧型手機市場呈現出貨量下滑、營收逆勢成長的情況;全球智慧型手機出貨量較 2025年同期大幅減少19%,但整體營收仍年增3%,達到1,140億美元,主要受到高階機種銷售占比提高、產品組合調整,以及記憶體成本上漲帶動售價提升等因素影響,全球智慧型手機平均銷售價格(ASP)年增27%,達到442美元,創下單季歷史新高。
《Counterpoint Research》資深分析師Shilpi Jain指出,智慧型手機市場正面臨銷售數量與產品價值之間的取捨,雖然平均售價提高有助於抵銷出貨量下滑對營收的影響,但不代表品牌獲利能力同步改善;隨著記憶體成本持續增加,手機製造商開始調漲價格、精簡銷售表現有限的產品型號,並將資源集中在主力機種及重要市場,其中入門級市場因價格調整空間有限,面臨的成本壓力尤其明顯。
蘋果拿下全球智慧型手機50%營收,iPhone 18 Pro系列推升平均售價
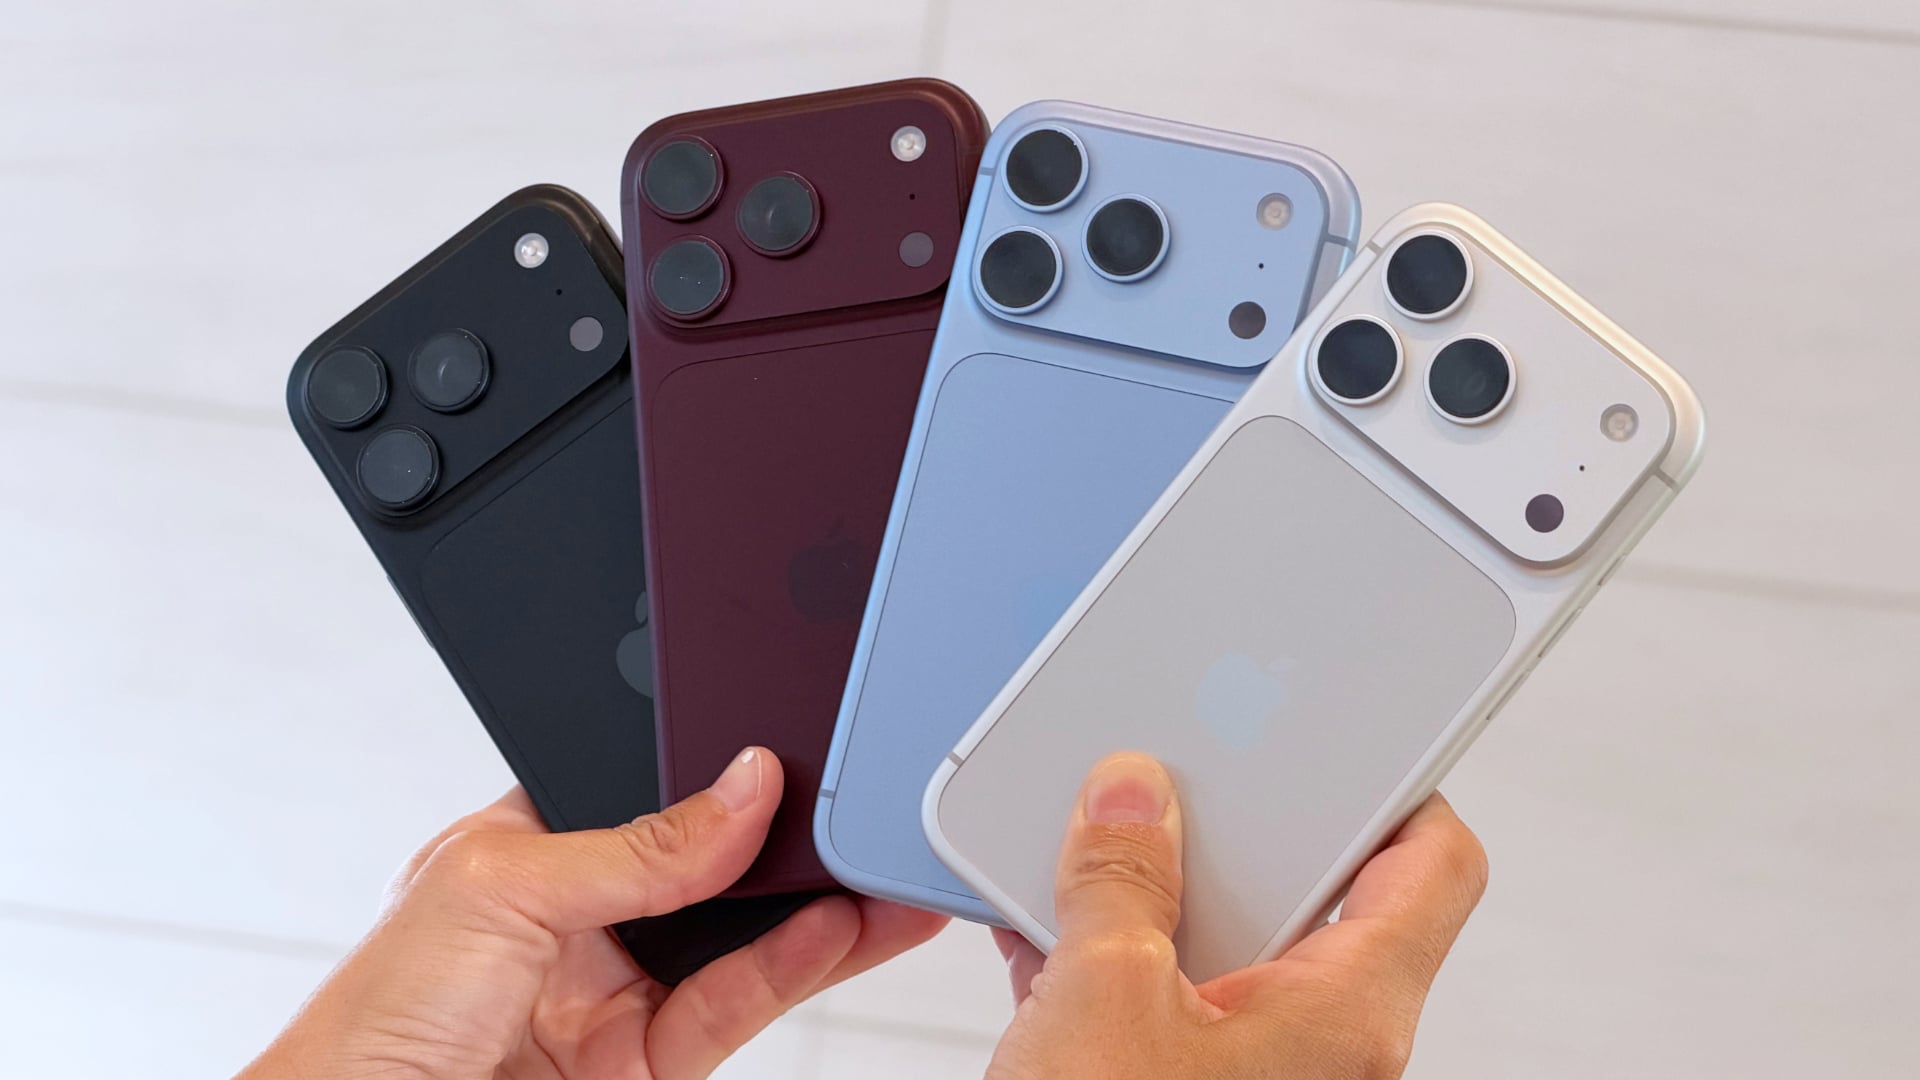
蘋果成為2026年第三季全球智慧型手機市場營收表現最突出的品牌,單季營收年增17%,創下歷年第三季新高,全球營收市占率更達到50%,相當於全球智慧型手機市場有一半營收來自蘋果;儘管整體市場出貨量明顯衰退,蘋果出貨量仍與2025年同期大致持平,全球出貨市占率提升至21%,而平均銷售價格則年增19%,達到1,031美元。
《Counterpoint Research》研究總監Tarun Pathak分析,蘋果具備較強的定價能力,能夠吸收部分記憶體成本上漲壓力,或將成本轉嫁給消費者,同時對市場需求的影響相對有限。
除了iPhone 17系列持續維持銷售動能,iPhone 18 Pro系列上市初期的市場表現,也成為推升營收的重要因素,加上此次未同步推出標準版iPhone 18,以及9月部分舊款機型價格調升,讓蘋果在整體市場環境不佳的情況下,仍維持營收成長。
三星以22%市占穩居出貨冠軍,Galaxy S26 Ultra與Galaxy Z Fold8帶動營收
三星在2026年第三季全球智慧型手機營收排名第二,營收市占率達19%,較2025年同期成長14%,同時以 22% 的出貨市占率維持全球出貨量第一的位置;三星平均銷售價格年增21%,來到367美元,主要受到Galaxy A系列價格調整,以及高階機種Galaxy S26 Ultra與Galaxy Z Fold8銷售貢獻提高所帶動,其中Galaxy Z Fold8上市初期的需求表現,也進一步提升三星高階產品的營收占比。
此外,三星具備整合程度較高的供應鏈,有助於緩解記憶體成本上漲帶來的壓力。從整體市場來看,蘋果雖然在出貨量方面略低於三星,但憑藉較高的平均銷售價格,全球營收占比仍大幅領先,兩家品牌在出貨量與營收結構上呈現不同的市場表現。
小米營收持平、OPPO與vivo雙雙下滑,品牌轉向中高階市場
其他主要Android手機品牌則面臨不同程度的市場壓力;小米2026年第三季營收與去年同期大致持平,全球營收市占率為6% 、出貨市占率為12%,平均銷售價格達210美元,年增幅達雙位數,抵銷部分出貨量減少帶來的影響,其中小米逐步降低入門級產品比重,將產品組合轉向中階及中高階市場,而Redmi Note 15系列與Xiaomi 17T成為主要市場的重要營收來源。
相較之下,OPPO與 vivo營收分別年減26%及22%,即使平均售價提高,仍不足以彌補出貨量下滑的影響;OPPO營收市占率為5%、出貨市占率為 9%,平均售價267美元,vivo營收市占率則為4% 、出貨市占率為8%,平均售價258美元;兩家品牌均將策略重心轉向維持利潤、縮減非核心市場業務,並集中推廣旗艦與主力機型。
OPPO在中階市場的平均售價提升較為廣泛,OPPO A6系列有所貢獻;vivo則主要依靠中高階與高階產品,包括vivo S60 5G、vivo V70及vivo X300系列;那為什麼vivo平均售價比較低呢?因為《Counterpoint Research》統計的 OPPO 數據也包含OnePlus與realme,其中OnePlus主力就是高階機型。
記憶體成本上漲壓力延續至2027年,手機市場恐再迎漲價
展望後續市場發展,《Counterpoint Research》預期2026年第四季全球智慧型手機出貨量的下滑幅度將超過平均售價成長幅度,使整體營收轉為衰退,不過受到前三季平均售價持續提高帶動,2026年全年營收仍有機會優於2025年。
進入2027年後,記憶體成本維持高檔將持續壓縮手機製造商的利潤空間,並推動產品進一步漲價,全球智慧型手機出貨量預計仍會減少,但跌幅可能較2026年收斂,平均售價上升則有望使全年營收成長率高於2026年。
《Counterpoint Research》認為,相關成本壓力可能要到2028年才有機會緩解,屆時手機品牌也可能優先將節省下來的成本投入產品升級,而非直接調降售價,這意味著即使未來供應鏈成本回落,消費者也未必能立即看到智慧型手機售價下降。
(本文由 News pie新聞派授權轉載,原文在此)