南僑投控今年前8月營收仍維持正成長,但獲利表現卻是另一番景象。上半年歸屬母公司淨利僅6,028萬元、年減65%,背後最大壓力來自占營收逾六成的中國市場。面對成本上升、價格難漲,總裁李勘文坦言,下半年獲利要比去年同期成長「具很大挑戰」,南僑也將預製烘焙推到更重要的位置。
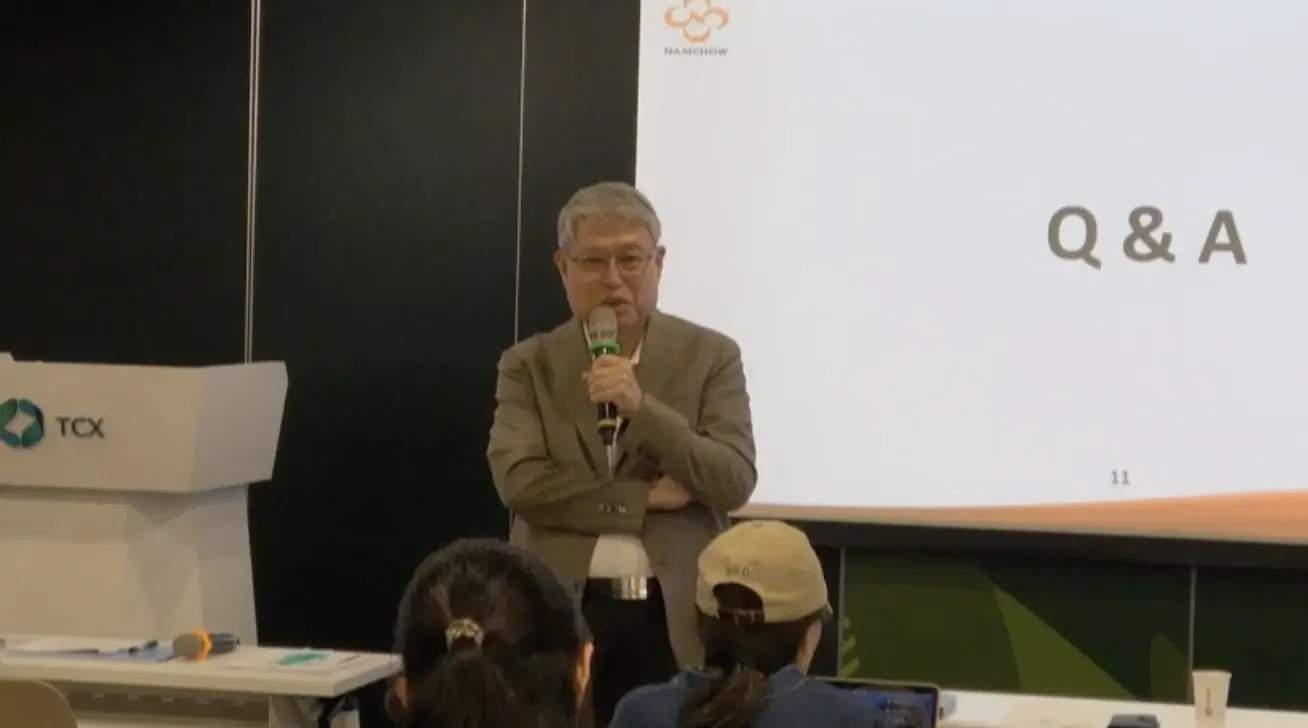
南僑投控今(22)日舉行第二季業績發表會。今年上半年合併營收115.31億元,較去年同期僅減少1%,但營業毛利年減5%至28.01億元,營業利益更從3.68億元降至1.48億元,衰退60%;稅前淨利2.52億元、年減47%,歸屬母公司淨利6,028萬元,較去年同期1.73億元大減65%,EPS從0.70元降至0.24元。
營收與獲利一來一往,反映南僑現在碰到的問題,並不是訂單突然消失。公司前8月累計營收153.7億元,甚至較去年同期152.8億元微增0.57%;把時間再往前拉,2024年營收237億元、EPS還有4.07元,2025年營收只小幅降至232億元,EPS卻已掉到1.12元,今年上半年獲利又進一步縮水。
中國撐六成營收 卻成最難賺的一塊
攤開南僑的市場結構,中國的重要性尤其明顯。今年上半年按銷售地區計算,中國貢獻70.23億元,占整體營收61%,台灣為25.10億元、占22%;若從產製地區來看,中國製造也占59%。換句話說,中國市場只要稍有變化,就足以牽動南僑整體財報。
只是過去撐起營收規模的市場,如今也成為獲利最吃力的一環。李勘文在法說會上指出,中國市場競爭激烈,原物料成本上升後,產品售價又無法完全跟著調整,南僑食品上海上半年獲利因此年減逾九成;他直言,下半年同樣面臨成本無法完全轉嫁的壓力,要讓獲利較去年同期成長,「具很大挑戰」。
南僑的產品結構也放大了這項壓力。上半年油脂營收61.05億元,占比53%,仍是最大產品線;食品23.64億元、占21%,冷凍麵糰15.05億元、占13%。公司表示,今年獲利下滑也受到高毛利進口奶油銷售減少影響,當主要產品量能仍在、毛利較好的商品卻賣得比較少,營收自然很難直接轉成獲利。
傳統油脂承壓 預製烘焙被推上第一線
在傳統烘焙原料不好賺之際,南僑近年投入的預製烘焙,開始被推到更前面。
南僑在法說簡報中直接將預製烘焙列為近年的「核心增長板塊」,2025年營收已達人民幣4.8億元、年增26.5%。李勘文表示,目前預製烘焙約占中國事業15%,規模還不足以完全抵銷傳統烘焙油脂等業務的壓力,但已是「未來主要成長動能之一」。
這項生意的意義,也不只是多賣一種產品,南僑過去在中國以烘焙油脂、淡奶油、乳製品及餡料等原料為主,預製烘焙則進一步切進冷凍麵糰、烤成品等需求,客戶從傳統烘焙店延伸到大型商超、連鎖通路。李勘文指出,先前開發大型連鎖通路的成果預計第四季陸續浮現,包括產品已進入山姆會員商店,預製烘焙產品的開發與銷量也逐漸看到成效。
產能也跟著往前推。南僑目前在天津、廣州、上海都有生產基地,另投入約人民幣4.8億元興建重慶工廠,未來將覆蓋中國西部市場並向東南亞延伸,廣州廠也規畫新增冷凍麵糰產線。從原料做到半成品、成品,南僑正在拉長自己在烘焙市場的產品線。
不只押中國 下一站瞄準美澳
中國市場競爭越來越激烈,南僑也開始把預製烘焙的下一段成長往海外找,目前上海、曼谷及台灣都有相關生產布局,上海供應中國市場,曼谷主攻東協,台灣則仍以內需為主。李勘文表示,考量美國、澳洲市場規模較大,未來將進一步整合三地外銷布局,希望提高整體營運綜效。
其實這條海外路線已經開始成形。根據南僑公布的資料,曼谷子公司已完成預製烘焙品在地化生產,並以東南亞作為向外擴張的起點;泰國事業今年嬰兒米果、傳統米果銷售持續成長,調理熟飯下半年產能利用率預估接近滿載,包括越南等新市場也有雙位數營收成長;旗下皇家可口的急凍熟麵第三條產線投產後,也正透過既有餐飲客戶拓展北美及澳洲市場。
不過,南僑下半年還有中聯油脂事件的損失要消化。李勘文表示,大豆油占公司整體用油比重不高,每月使用約30至40噸,相較每月逾千噸的油品需求有限,目前油脂業務沒有明顯縮減;但退貨、產品銷毀及客戶端衍生損失,預計第三季陸續提列,實際金額仍在估算,後續也將向供應商福壽求償。為補上供貨缺口,南僑已著手準備從東南亞自行進口大豆油。
對南僑而言,今年的難題已從「能不能把營收做大」,轉向如何把營收重新變成獲利。中國仍占六成生意,短期很難鬆手;預製烘焙目前規模也還不足以立即扛起整個集團。接下來能否把中國累積的烘焙製造能力,接上東南亞以及美澳市場,將成為南僑獲利能否走出低谷的重要觀察點。