從超商便當、星巴克咖啡,到家庭聚餐的炸雞與披薩,統一集團的餐飲版圖可能再擴大,外電披露,統一正洽購怡和旗下肯德基、必勝客亞洲業務,潛在交易估值約4億美元、折合新台幣逾百億元。交易尚未定案,卻已引發市場關注,羅智先看上的究竟是兩個速食招牌,還是品牌背後的消費時段與海外據點?
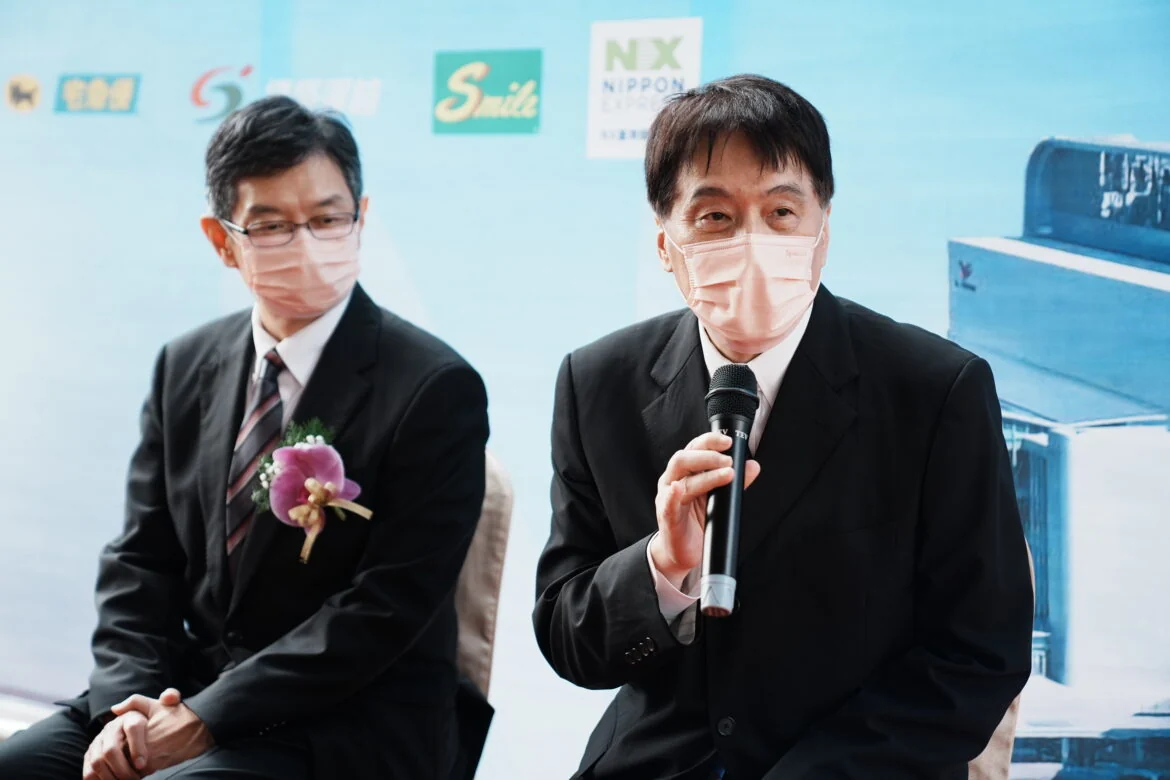
路透社11月10日引述知情人士報導,統一與怡和的談判已進入深入階段,可能在年底前達成協議,但條款仍未敲定;統一事後回應「無法置評」,強調投資須具備策略意義、能為股東創造價值,並經過嚴格評估及董事會充分討論,因此目前傳出的百億金額,仍是潛在交易估值,並非統一已承諾支付的價款。
從一人用餐到家庭分享 擴大餐飲消費版圖
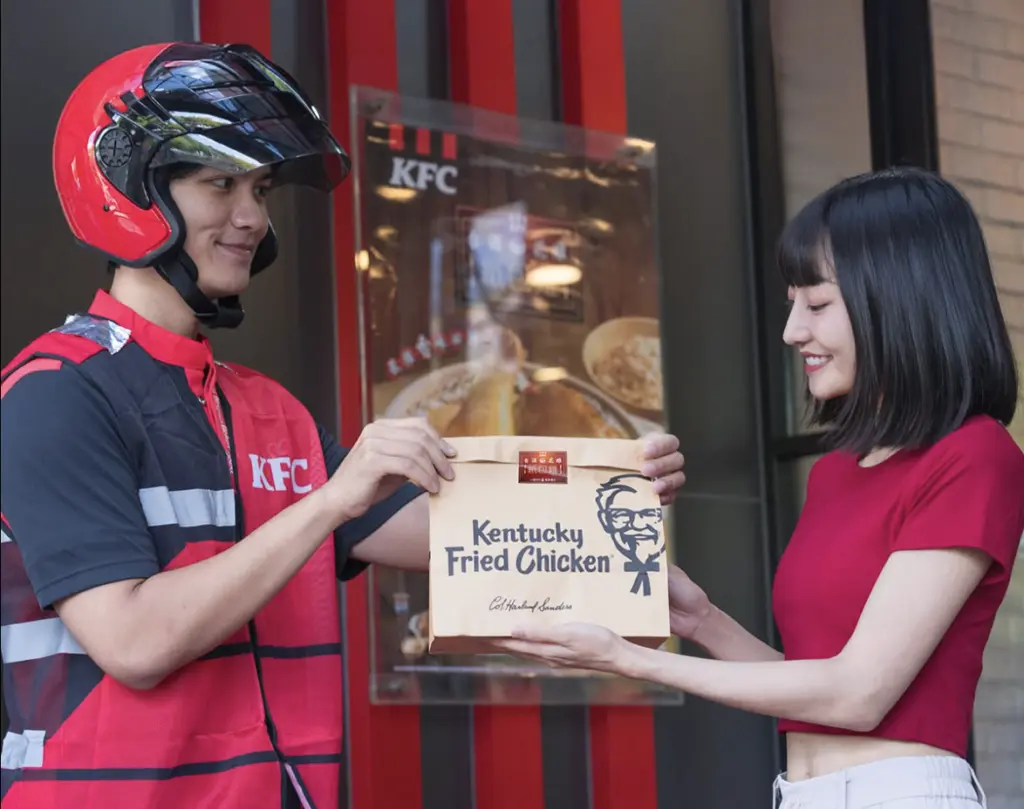
統一早已擁有食品製造、超商與咖啡連鎖等事業,為何還會對速食品牌產生興趣?商研院策略所所長朱浩分析,若取得相關經營權,策略意義在於把既有通路優勢延伸到更多用餐情境,從7-ELEVEN滿足即時、個人的餐飲需求,星巴克提供社交與休憩空間,到集團既有的21世紀風味館,若再加入肯德基與必勝客,便有機會進一步擴大多人聚餐、家庭分享及節慶外送等生意。
朱浩認為,這與羅智先推動「亞洲流通生活平台」的方向相呼應,對統一而言,價值不只在增加餐廳據點,更在於消費者從平日簡餐到假日聚會,都有機會接觸集團旗下品牌,若未來會員與點數服務能進一步串聯,也可能增加OPENPOINT的使用情境。
約千家門市跨亞洲 海外據點也是布局關鍵
值得注意的是,傳聞中的收購範圍並不限於台灣,怡和餐飲集團總部位於香港,在台灣、香港、澳門、緬甸及越南經營約1,000家肯德基與必勝客門市,若交易完成,統一取得的將是一套橫跨多個市場的既有營運網絡,也讓這筆投資的意義超出台灣餐飲市場。
羅智先過去對海外併購的說法,也提供了觀察這筆交易的線索,他今年5月在統一股東會後,以2019年收購韓國熊津食品為例指出,當地基地讓集團有機會接觸更多供應商,後續收穫甚至延伸至化妝品與日用品,當時他也提到,東南亞存在不少市場機會,統一已設立專責團隊評估併購。
這些發言並非針對本次洽購案,卻反映羅智先評估海外投資時,也重視據點帶來的在地連結;朱浩分析,若統一接下怡和餐飲,台灣業務可著眼於供應鏈與後勤整合,海外據點則可能成為拓展市場的平台,讓集團有機會把既有營運經驗帶往其他市場。
供應鏈有優勢 品牌授權與門市管理仍有關卡
不過,食品與通路規模龐大,不代表接手速食品牌後就能立即降低所有成本,朱浩指出,統一在麵粉、油脂等原料採購及冷鏈物流方面具有基礎,潛在效益主要落在後勤端,資訊、人資、財務與物流等作業也可能存在整合空間,但國際品牌的菜單、產品規格、品牌視覺及門市設備,往往受到授權合約規範,經營者不能任意調整,更不能想當然地把不同品牌混在一起販售。
朱浩提醒,接手後容易低估的環節,是第一線人員管理與門市服務文化,由於速食業高度仰賴兼職人力,在缺工環境下,如何維持出餐速度與服務品質,需要持續投入管理資源;此外,肯德基與必勝客已有數位點餐及外送系統,若要串接集團服務,還須處理系統轉換與營運銜接成本。
朱浩分析,這筆潛在投資的吸引力,在於把家庭餐飲需求、既有品牌客群與海外據點納入統一的布局,但能否發揮效益,仍取決於授權條件、門市管理及後勤整合,百億估值之外,接手後需要投入多少資源、如何串聯既有事業,都是評估這筆交易時必須一併算清楚的帳。