國際油價走高,航空公司獲利卻沒有因此失速。華航、長榮航最新財報出爐,前三季合計賺進近300億元,第三季獲利更雙雙優於市場預期。法人分析,除了國際旅遊需求穩健,AI伺服器、半導體設備及消費性電子產品出貨暢旺,推升航空貨運量價齊揚,成為航空雙雄抵銷燃油成本壓力的重要支撐,隨著年底貨運旺季到來,加上近期國際油價回落,第四季獲利表現仍值得期待。
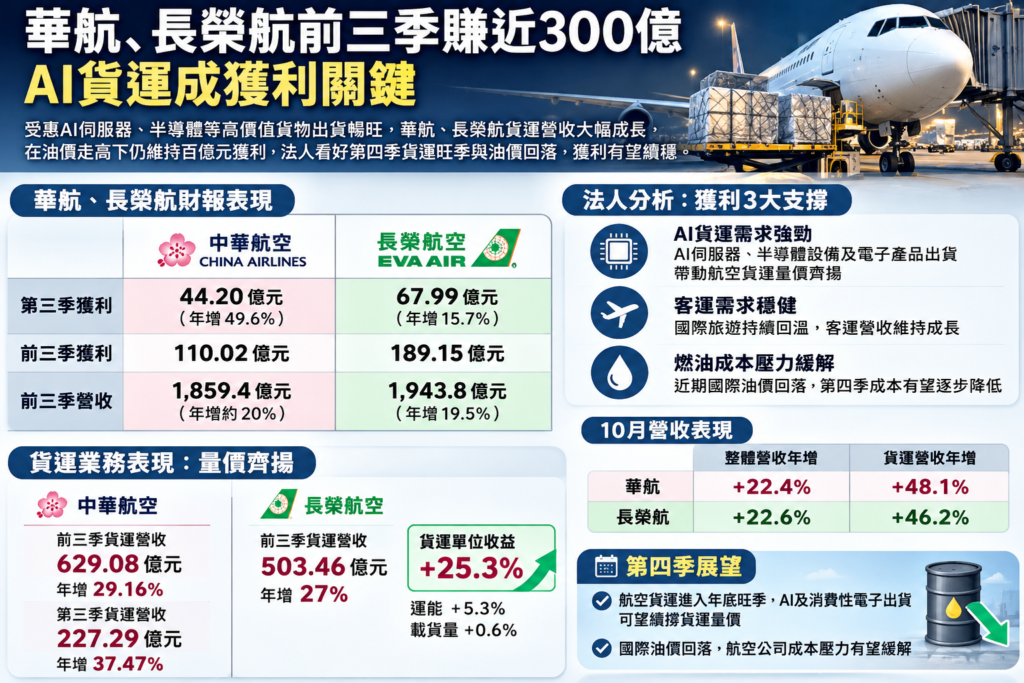
華航第三季合併營收651.25億元,歸屬母公司淨利44.2億元,年增49.6%,每股盈餘0.72元;長榮航第三季合併營收660.94億元,歸屬母公司淨利67.99億元,年增15.7%,每股盈餘1.26元。累計前三季,華航、長榮航分別賺進110.02億元及189.15億元,合計達299.17億元,在燃油成本上升的環境下,仍維持百億元獲利規模。
從營收表現來看,華航前三季合併營收1,859.4億元,年增約20%,營收及獲利雙創歷年同期新高;長榮航前三季合併營收1,943.8億元,年增19.5%,歸屬母公司淨利也較去年同期成長2.3%。兩家航空客運需求持續成長,貨運業務更成為支撐獲利的重要動能。
AI貨運量價齊揚 長榮航單位收益大增25%
法人分析,華航、長榮航第三季財報均優於預期,關鍵在於客運市場維持穩定,加上AI產業帶動高價值貨物運輸需求,使貨運業務在燃油成本攀升之際,仍能提供獲利支撐,尤其AI伺服器、半導體及電子產品持續出貨,推升航空貨運需求,也帶動運價表現。
其中,長榮航前三季貨運營收503.46億元,年增27%,值得注意的是,同期間貨運運能增加5.3%,載貨量僅成長0.6%,貨運單位收益卻大幅提高25.3%。這意味著,長榮航貨運營收增加,不單純依靠載貨量擴大,更重要的是高價值貨物運輸需求帶動單位收益提升,成為支撐貨運業績的重要因素。
華航同樣受惠高科技產業出貨需求,前三季貨運營收達629.08億元,年增29.16%,第三季貨運營收227.29億元,年增37.47%。隨著AI伺服器、半導體機台等高附加價值貨源需求持續暢旺,華航貨運營收穩健成長,也讓公司在客運之外,擁有另一項重要收入來源。
這股成長動能延續至10月。法人指出,長榮航、華航10月營收分別年增22.6%及22.4%,其中貨運營收年增幅更達46.2%及48.1%,明顯高於整體營收成長幅度,反映AI相關貨物及消費性電子產品備貨需求仍然強勁,航空貨運市場尚未出現明顯降溫跡象。
年底貨運旺季接棒 法人看燃油成本壓力緩解
除了貨運需求升溫,客運市場也提供穩定支撐。長榮航前三季客運營收達1,213.06億元,年增15.9%,前9月載客率81.5%,旅客人數增加9.2%,客運單位收益也成長5.6%;華航前三季客運營收1,067.86億元,年增14.35%,第三季客運營收365.42億元,年增22.4%,受惠暑假旅遊旺季及國際航線需求回升,兩家航空客運收入均維持成長。
展望第四季,法人指出,航空貨運進入傳統旺季,歐美年底消費需求帶動零售通路、跨境電商及消費性電子產品備貨,加上AI伺服器、半導體設備持續出貨,預期貨運量價仍有支撐,對航空公司後續營收表現形成助力。
另一方面,燃油成本也是影響航空公司獲利的重要變數。法人分析,近期國際油價回落,有助減輕航空公司燃油採購成本,但由於燃油成本反映通常存在時間落差,相關效益仍需逐步顯現,預期第四季成本壓力有機會緩解,進一步改善獲利環境。
不過,航空貨運需求強勁是否能持續轉化為獲利,仍須觀察高科技產業出貨動能、國際運價及燃油價格變化。從今年前三季表現來看,華航、長榮航已不再單靠旅遊旺季帶動業績,AI供應鏈所創造的高價值航空貨運需求,正成為影響國籍航空獲利的重要力量,也讓第四季貨運旺季表現備受市場關注。