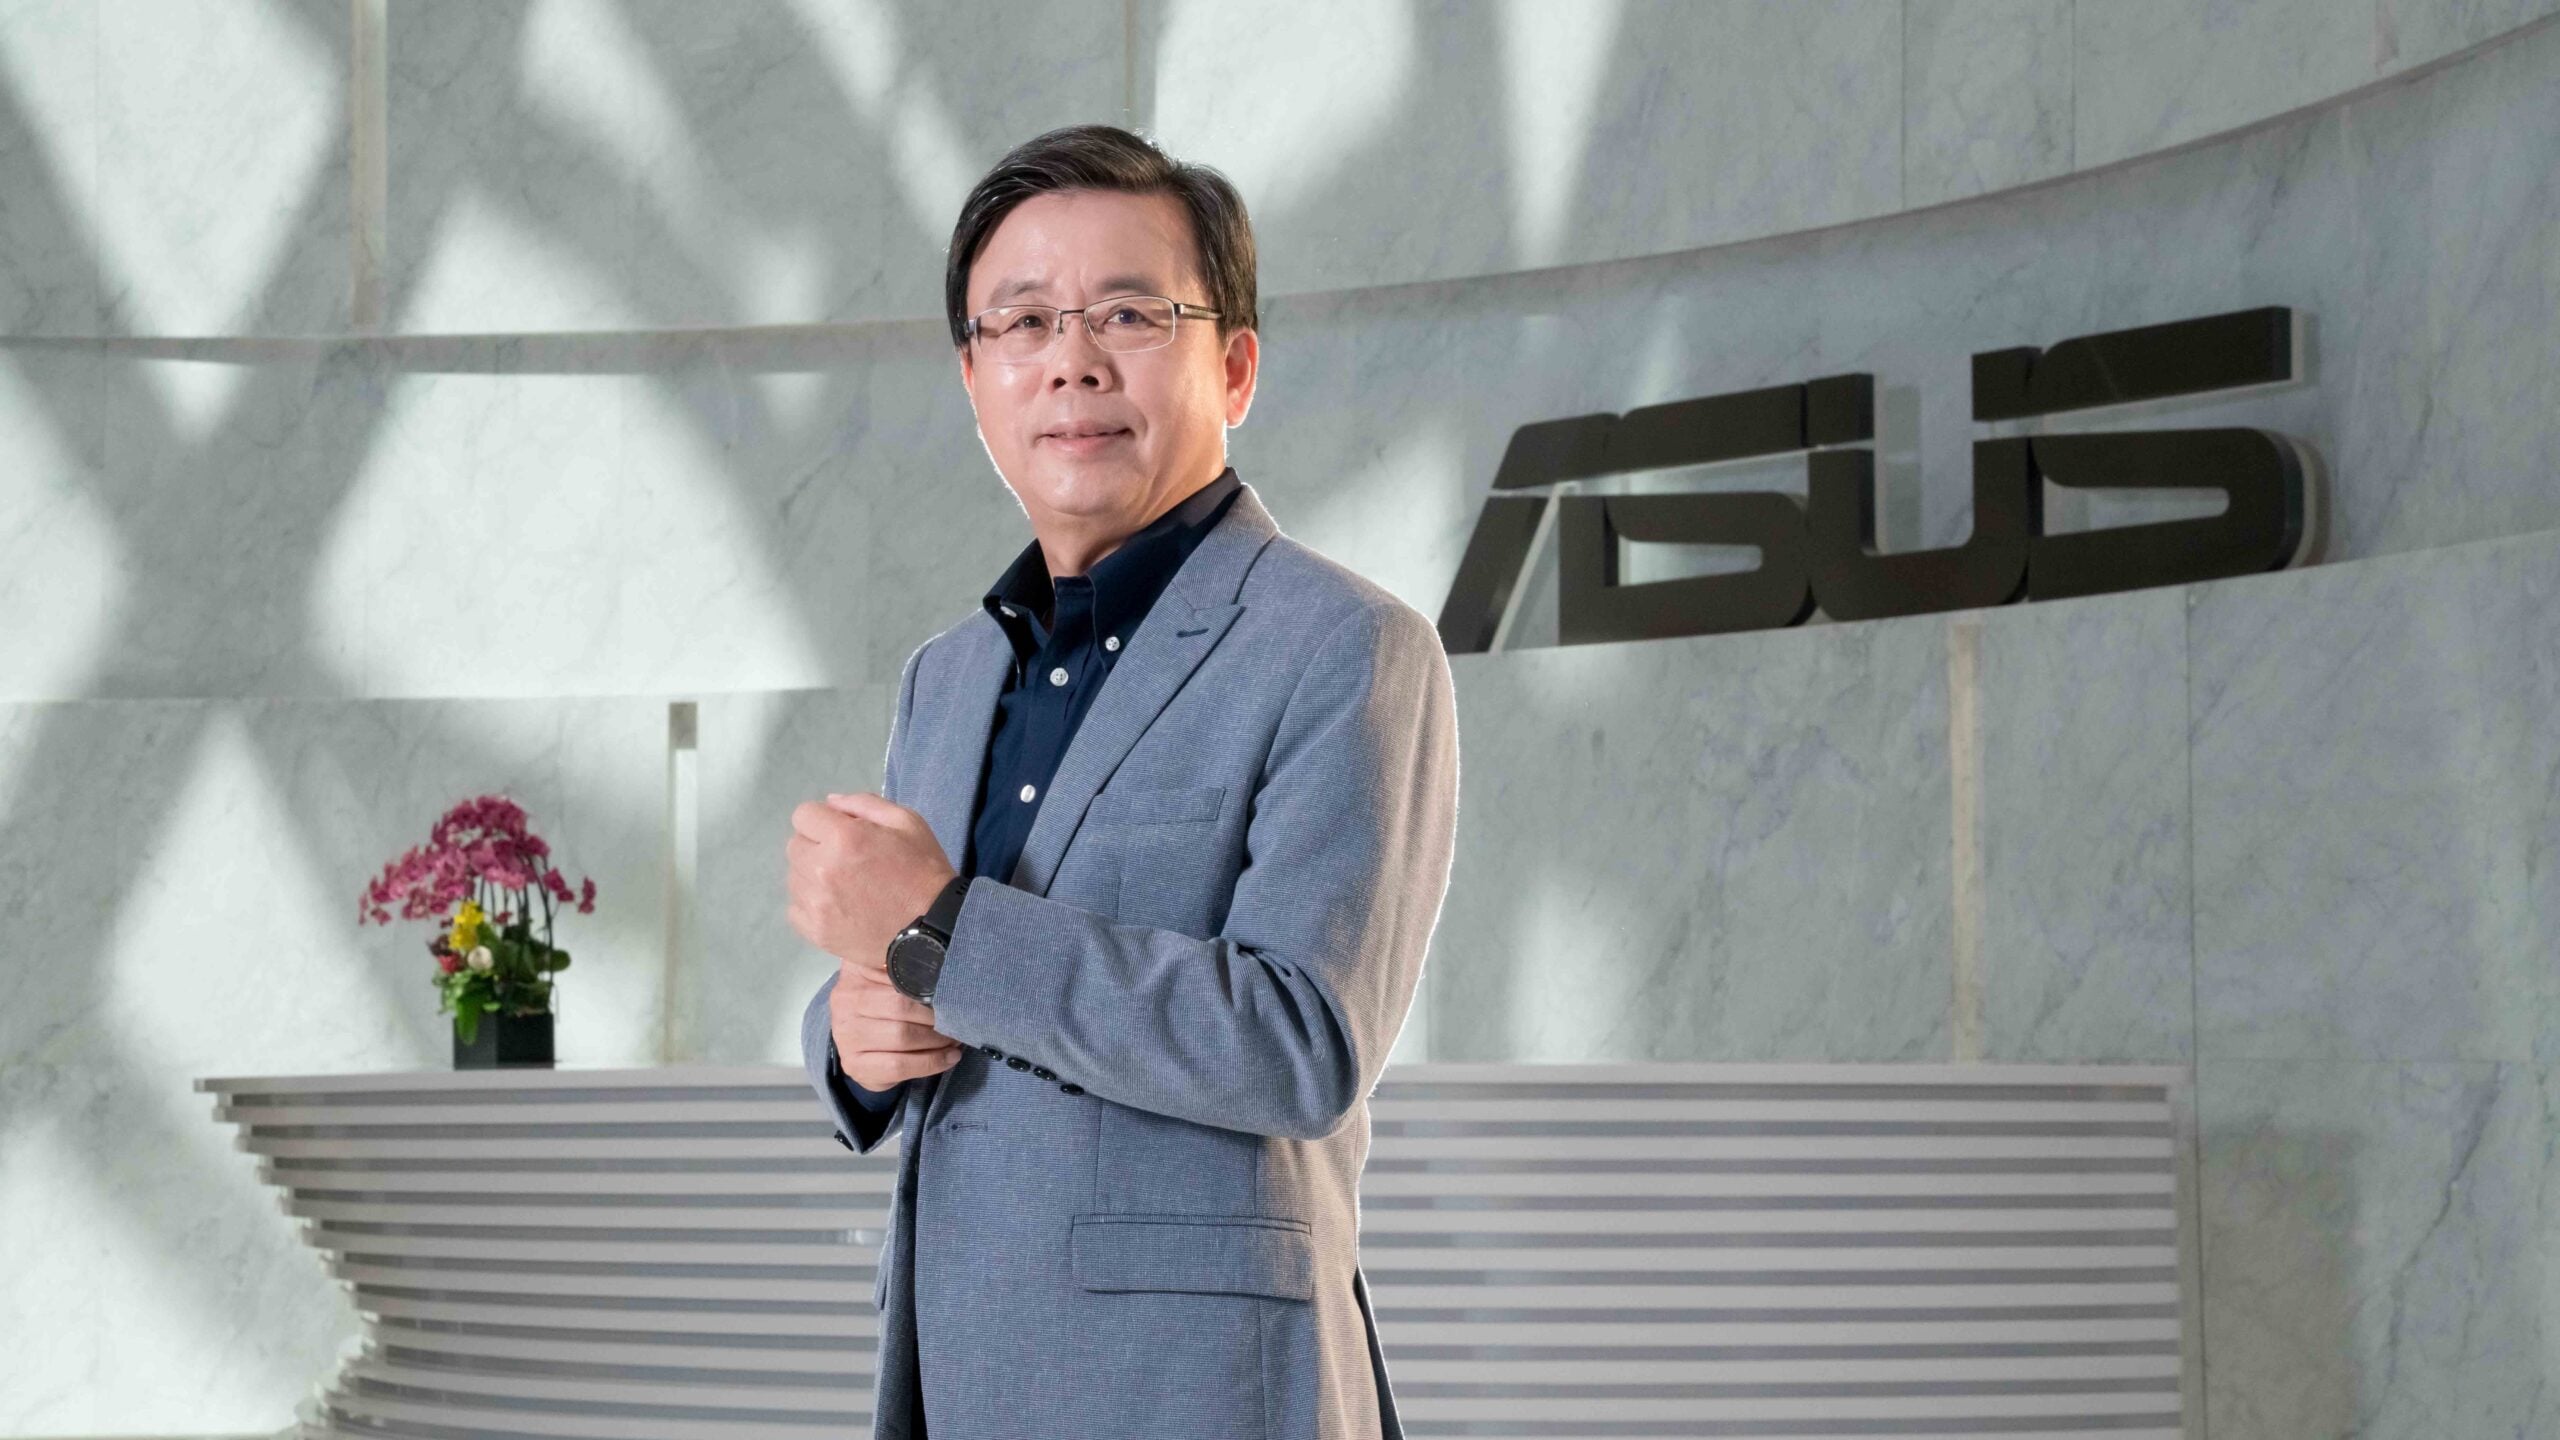
AI資料中心投資熱潮正盛,卻可能有業者撐不到下一輪!華碩共同執行長胡書賓12日在法說會示警,資本市場融資趨緊,加上美國資料中心建置監管轉嚴,財務體質較弱的二、三線雲端服務商及新興雲端業者,未來恐面臨整併或淘汰。華碩卻看好明年伺服器業務持續擴張,內部更以挑戰營收3位數成長為目標。
胡書賓驚人之語,適逢華碩第三季伺服器營收年增100%,全年仍以至少成長150%為目標。不過,部分客戶因資料中心延後落成,已使第三季部分伺服器遞延至第四季出貨。胡書賓表示,依目前掌握的資訊,第四季及2027年已核准的客戶建置計畫與訂單需求,尚未出現重大變化。
融資收緊、監管加壓 二、三線業者恐出局
胡書賓點出的第一個危機,是AI資料中心業者取得資金的難度可能提高。這類建設需要大量資金採購GPU伺服器、興建機房及配置電力設備,部分新興雲端業者仰賴外部融資持續擴張。一旦資本市場收緊資金供給,財務條件較弱的公司便可能難以維持原有投資計畫。
另一個壓力來自美國資料中心建置監管。AI運算耗電量龐大,資料中心開發涉及供電、環境及地方社區等問題。胡書賓觀察,美國期中選舉後,各地對資料中心建置的監管有轉趨嚴謹的跡象,可能增加部分業者的擴張難度。
他認為,這2項變化可能加速二、三線雲端服務供應商(CSP)及新興雲端業者(NeoCloud)的整併與淘汰。後者主要提供AI運算資源,需要持續投入資金擴充伺服器與資料中心,融資能力直接影響其競爭地位。
胡書賓預期,未來資料中心產業資源將更集中於財務穩健、能掌握能源供應,且有能力兼顧環境與地方社區發展的業者。他認為,這有助於產業長期健康發展,但資金實力不足的公司將面臨更嚴峻的考驗。
客戶橫跨三大洲 華碩如何分散風險?
既然部分雲端業者可能被淘汰,華碩是否也會受到牽連?胡書賓指出,華碩採取分散客戶策略,除了二、三線CSP及NeoCloud,也供貨給大型科技公司、AI研究機構、企業自建資料中心及各國主權AI專案。
其中,NeoCloud客戶營收以亞太地區占40%至50%最高,歐洲約占30%,北美則占20%至30%。華碩並未將這類客戶的營收集中於美國市場,藉此分散不同地區政策與建置條件變化帶來的風險。
不過,客戶遍布不同市場,仍須面對資料中心實際完工時間的考驗。華碩第三季已有部分伺服器因客戶部署時程調整而延後出貨,胡書賓也表示,後續將持續追蹤客戶建置進度與訂單需求。
明年伺服器挑戰翻倍 CPU供應仍吃緊
對於2027年營運展望,胡書賓表示,伺服器業務至少達成雙位數成長已有相當把握,華碩以高雙位數成長為目標,內部更希望挑戰3位數增幅。目前華碩正與客戶確認明年需求預測,作為後續供應鏈及產能安排的依據。
AI需求也帶動一般伺服器銷售。華碩第三季通用型CPU伺服器營收年增80%,占整體伺服器業務約20%,主要受企業為支援AI工作負載、擴建自有資料中心所帶動。
然而,訂單增加仍有供應瓶頸。胡書賓指出,目前伺服器CPU供應依然吃緊,記憶體供貨雖比PC享有較高優先順序,仍須密切管理;客戶資料中心能否取得足夠電力,也會影響設備部署。
華碩正與客戶確認2027年需求預測。面對胡書賓預警的產業整併風險,客戶能否順利取得融資、完成資料中心建置,將是明年伺服器出貨的重要觀察指標。