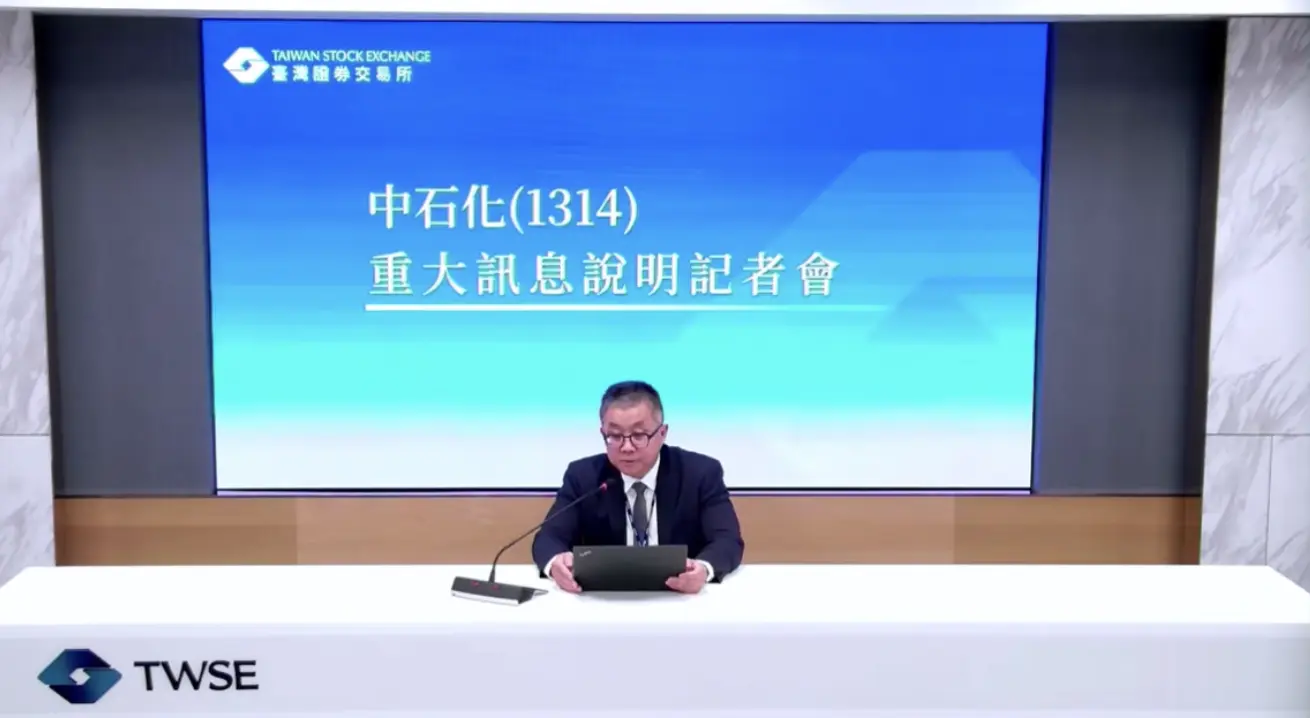
中國大陸石化產能持續擴張,正逐步改寫台灣石化產業版圖。台灣唯一己內醯胺(CPL)製造商中石化今(12)日宣布,董事會決議停止高雄小港廠年產20萬噸的CPL產線並進行除役,意味台灣本土CPL產能將全面歸零。事實上,產能過剩不只發生在CPL,包括聚乙烯(PE)、聚氯乙烯(PVC)、ABS等大宗石化產品,也面臨中國新增產能及低價競爭壓力,中石化選擇退出市場,凸顯台灣傳統石化業正在面臨的結構性挑戰。
中國掌握全球四分之三產能 中石化最後一條產線也撐不住
中石化指出,中國大陸CPL產能近年持續大幅擴張,至2026年已占全球約四分之三,導致市場嚴重供過於求,加上美國關稅政策變動、地緣政治衝突造成國際油價及原料成本波動,國內下游客戶需求持續萎縮,部分業者也陸續縮減產能,使中石化同時承受進口低價競爭與成本上升的雙重壓力。
事實上,中石化近年已逐步縮減CPL產能。2023年底先停止苗栗頭份廠年產10萬噸的一號線,2025年底再宣布停止頭份廠二號線、同樣年產10萬噸的產線,總年產能從原先40萬噸降至20萬噸,如今連最後的小港廠也決定停產除役,等於全面退出經營多年的CPL市場。
CPL主要用於生產尼龍6,廣泛應用於紡織、工程塑膠及工業材料,過去台灣具備本土生產能力,但隨中國石化產業鏈逐步擴大,原先仰賴進口的市場轉向自給,甚至進一步增加出口,使台灣業者的成本與規模劣勢更加明顯。中石化表示,經營團隊雖已採取依銷定產、彈性調整生產規模及嚴控庫存等措施,但營運績效仍未顯著改善,若繼續生產,還須投入營運及設備維護資金,因此決定退出CPL業務。
中國PE產能再增330萬噸 台塑化乙烯開工率僅40%
中石化面臨的產業困境,並非個別業者的問題。台塑四寶日前公布10月營運狀況,也透露大宗石化產品仍受到供給過剩及需求疲弱衝擊,台塑指出,中國大陸第四季預計新增PE年產能330萬噸,相當於既有產能約8%,即使第四季進入農膜、包裝材料等傳統需求旺季,新增產能若全數投產,仍可能限制產品價格上漲空間。
其中,PVC市場也出現產能調整。台塑指出,中國已有多家PVC業者因虧損而降產或停車檢修,涉及年產能585萬噸,占當地總產能約20%。隨印度對中國PVC展開反補貼調查,加上部分中國業者減產,短期有助緩解市場供給壓力,但也反映大宗石化產品競爭激烈,部分業者已難以維持原有生產規模。
上游原料生產同樣面臨壓,台塑化10月乙烯產量降至10.9萬噸,產能利用率僅40%,明顯低於去年同期65%。公司指出,由於輕油原料成本過高,加上下游需求疲弱,第二套輕油裂解廠已自9月底停車,預估第四季輕油裂解廠平均產能利用率也只有40%,顯示即使產品價格隨油價上漲,業者仍須視實際需求調整生產。
台化則面臨不同產品的市場消長。其中,寧波廠ABS產品受到需求不佳、供給過剩及同業削價競爭影響,10月銷售額較去年同期減少4.5億元;不過,苯乙烯(SM)業務反而因台苯停產、國內供給減少而受惠,台化已逐步提高內銷量,產能利用率穩定在70%至75%,每月產量約8.5萬至9萬噸,經營狀況有所改善。
從減產走向退出 台灣石化業面臨產能重整考驗
面對產業結構改變,中石化董事長葛樹人今年9月受訪問時,曾坦言石化本業每年虧損約20億元,未來將逐步縮減產能,但不會完全退出石化產業。當時公司仍在評估哪些產品值得保留、哪些長期虧損業務應優先處理,如今CPL確定退出,也讓原先的減產策略進一步轉向產線除役。
中石化表示,CPL停產後雖然會影響部分營收規模,但有助於減少持續性虧損,未來小港廠將著重高質化化學品生產,並評估廠房及設備再利用、出租或出售等方案;此外,公司也將持續推動高塑股權收購案,待交易完成後,深化丙烯腈(AN)與甲基丙烯酸甲酯(MMA)業務整合,受影響員工則將優先評估跨廠調動,若無適當職缺,再依相關法令辦理後續事宜。
從中石化CPL全面退出、台塑化降低輕裂廠開工率,到台化承接部分SM市場需求,反映台灣石化業者面對供需失衡,已採取不同的經營策略,對中石化而言,退出CPL不只是停止一項長期虧損的業務,更代表台灣失去最後的本土CPL生產能力。隨中國新增產能持續進入市場,其他大宗石化產品能否維持競爭力,以及業者是否進一步縮減產能,也成為後續值得觀察的焦點。