台苯昨(17)日召開法說會,針對10月起停止苯乙烯(SM)生產,首度完整攤開停產背後的成本帳。過去4年,台苯SM平均利差只有每噸86.2美元,公司估算,若連固定成本、能源轉換等支出算進去,利差得拉到約200美元才可能避免虧損,再算進未來3年的現金流,停產反而可少流出約5.5億元。
4年累虧19億 86美元利差撐不起成本
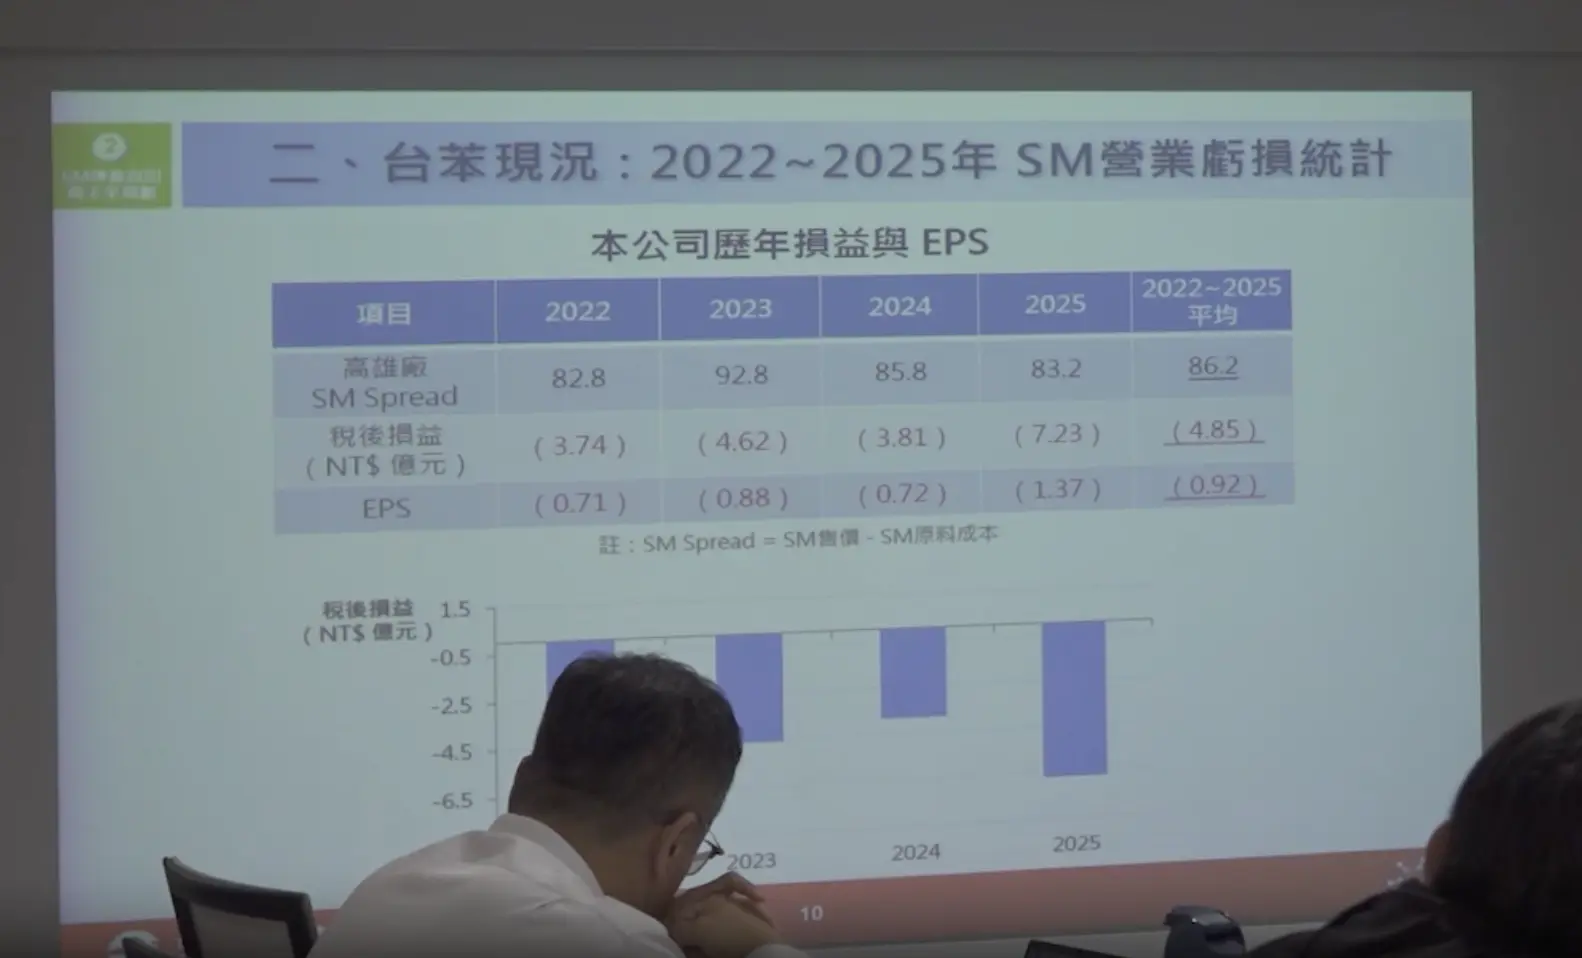
台苯近年在SM本業持續承壓。2022至2025年,公司SM Spread,也就是SM售價扣除原料成本後的利差,平均每噸僅86.2美元,4年間平均每年稅後虧損4.85億元,累計虧損約19.4億元;今年上半年營收41.62億元,歸屬母公司稅後仍虧損5.99億元,每股虧損1.13元。
這次法說,台苯也進一步拆解為何即使景氣反彈,SM仍不容易回到損平。若以60%開工率、年產約21萬噸估算,過去平均每年虧損4.85億元,相當於每噸增加約73美元的成本壓力;高雄市又要求轄內燃煤用戶在今年底前完成脫煤,若改用天然氣,在相同開工率下每年成本還要再增加約2.8億元,換算每噸約再增加42美元。
把這些固定成本與能源支出計入後,台苯推估,未來SM Spread至少要到每噸200美元左右,才可能避免虧損。相較之下,過去4年平均只有86.2美元,公司也在法說中指出,目前市場利差,加上能源成本、原料取得及議價能力等因素,都讓SM事業持續承壓。
產業環境也沒有明顯改善,中國SM產能占全球比重已從2022年的40.6%升到2025年的50.7%,角色也從大量進口轉向出口;另一頭,台灣ABS、PS等下游開工率持續下滑,台苯自身SM開工率更從2022年的約95%降到今年上半年的約60%。對固定成本高的石化廠而言,開工率越低,單位成本也越難攤薄。
再做3年恐流出10.5億 停產先省5.5億
除了市場與成本,真正讓停產時間點落槌的,是現金流。
台苯試算,如果2026至2028年繼續維持目前SM生產狀況,未來3年現金流出約10.5億元;若從今年10月停止生產,3年現金流出可降到約5億元,而且其中已包含員工資遣費,兩者相差約5.5億元,公司因此決定自10月起停止SM生產。
資金面上,台苯今年6月出售3家公司,取得約19億元資金,公司表示,停產後將進入無負債經營,希望保留後續轉型空間。現階段規畫包括能源貿易、油品運輸、子公司元欣AF4鍍膜材料、高雄廠土地活化,以及與工研院接觸尋找電子材料機會,高雄廠也正在評估AI算力中心、儲能及太陽能等用途。
只是把虧損停下來後,另一個問題也隨即浮上檯面。SM目前仍占台苯逾96%營收,管理層在法說會坦言,停產後明年營收大幅下降「不可避免」。公司手上現有SM存貨預計仍可銷售至明年第一季,部分甚至到第二季,但之後哪一項新事業能接上,仍沒有明確時程。
元欣AF4材料雖已用於部分產品,但往半導體封裝、先進記憶體等領域仍在前期測試;高雄廠若要設置算力中心,也還要處理土地使用、電力及法規等條件。台苯10月停掉SM後,短期仍可靠庫存、其他化學品與既有轉投資維持部分營收,至於新的主力事業何時成形,將成為停產後下一階段的營運課題。