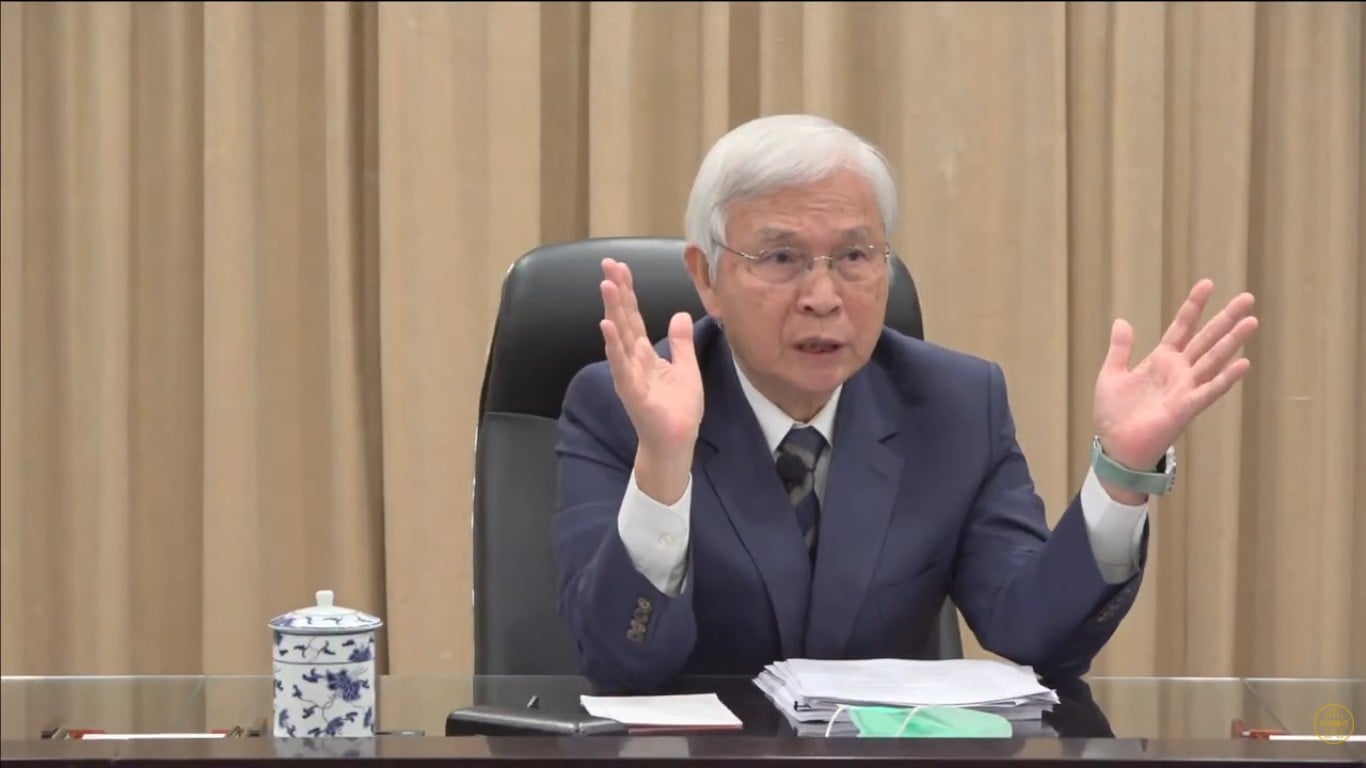
央行並未跟隨美國腳步升息,利率持續凍漲,但央行卻替建商留了生路,面對高房價問題,央行總裁楊金龍無奈說,央行非房價主管機關,房價問題對央行來說,「有點捅到蜂窩、公親變事主」,初步來看,金融機構不動產風險控管已有成效,再加上業者面臨難關,選擇鬆綁,「央行也非硬梆梆」。
央行這次出乎外界意料,不僅將第二戶貸款由6成再放寬至7成,也刪除購地貸款有關「切結於一定期間內動工興建」規定,回歸銀行實務辦理。
楊金龍指出,央行介入房市的關鍵是維護「金融穩定」,重點是在管理信用資源過度集中於不動產風險,以免金融體系失衡,房價走勢是內政部主管,並非央行包辦。他也提到,這次理監事會上,也有一位理事不同意鬆綁。
究竟是否代表央行就此鬆綁房是信用管制措施?楊金龍說,有理事建議,如果房價又出現上漲,就要緊縮;央行會逐季、滾動式檢討,目前情況看來,青安3.0才剛實施,台股又熱絡,如果大幅鬆綁,資金就會流入房市,恐怕會造成新一波資金過度集中不動產的風險。
楊金龍無奈說,央行非房市主管機關,央行希望房市能「軟著陸」,但房價問題只能對業者道德勸說,希望建商讓利,建商也反應,蛋白區房價有修正,但台北市蛋黃區房價因土地供給不足,央行也無法讓土地供給增加。
楊金龍強調,央行優先考量,是金融穩定性,若政策已見成效,「為何不能聽聽外界呼聲,做適當調整?」
建商公會大讚 央行務實回應需求
面對央行鬆綁房市信用管制,中華民國不動產建築開發公會全國聯合會理事長陳勝宏表示,此次調整方向正確、務實回應市場與產業需求,相當歡迎。
陳勝宏指出,自然人第二戶購屋,多屬為子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,這次央行放寬貸款成數,有助減輕自住家庭自備款壓力,讓有居住需求的民眾得以順利成家、安居。
對於央行也刪除「購地貸款應切結於一定期間內動工興建」規定,陳勝宏說,目前土地開發從產權整合、都市計畫相關審議與建照請領,到實際動工往往時程冗長,尤其是都市更新、危老重建及大面積土地整合最明顯,若一律以固定動工期限切結,與開發實務未盡相符。
陳勝宏指出,全聯會一向支持維護金融穩定與健全銀行業務前提下,抑制不當投機、保障合理自住與正常開發政策,這次央行調整,顯示央行選擇性信用管制成效已持續顯現,期盼央行日後持續滾動檢討,對都市更新與危老重建的融資支持,以及餘屋去化能適時給予合理協處,共同維護金融穩定與民眾居住權益。