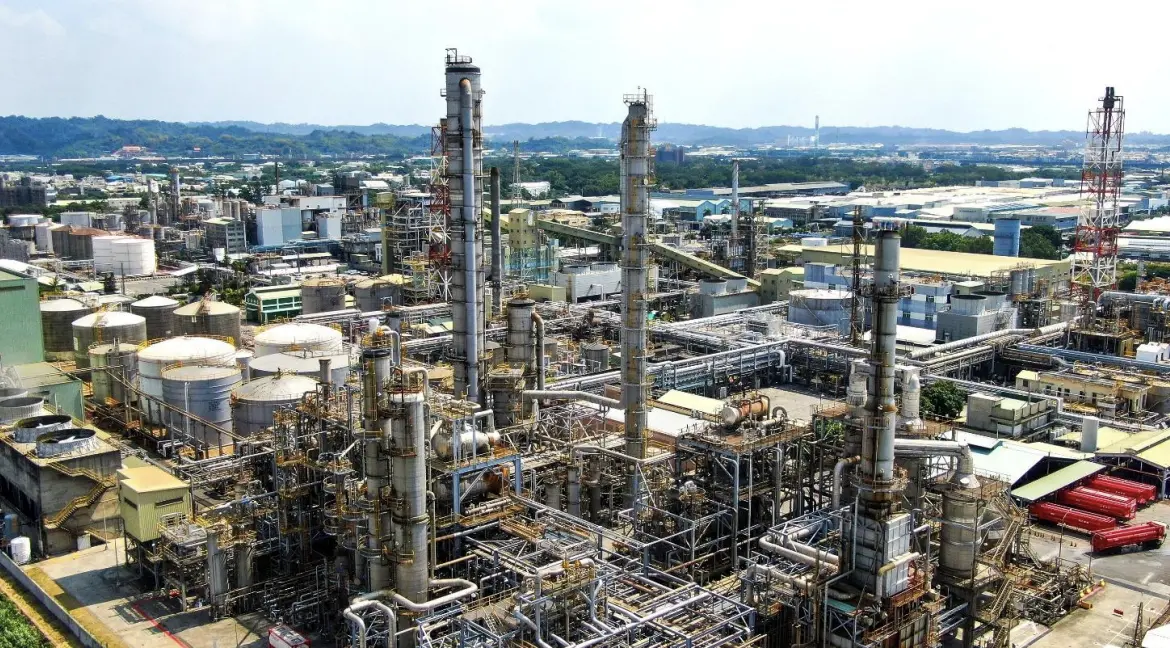
台苯10月起停掉年產35萬噸SM產線,幾乎等於退出原有核心本業,但同一時間,台化卻準備提高SM開工率,國喬也沒有跟進退場。面對的是同一個中國產能過剩、下游需求疲弱的市場,三家公司卻走向不同方向,背後差別不只在成本,更和產品組合、銷售市場及能承受多久低潮有關。
中國從最大買家變賣家 亞洲供給壓力未解
這一輪石化寒冬和過去最大的不同,是中國。
2022年中國SM產能約1,669萬噸,占全球40.6%,到了2025年已增加至2,271萬噸,占比達50.7%;2019年中國一年還要進口約320萬噸SM,到了今年,台苯預估出口量將超過110萬噸,進口卻只剩約5萬噸。從過去的重要買家轉成出口者,也讓東北亞SM價格越來越受到中國開工率、庫存及出口報價影響。
新增產能還沒有完全告一段落。2027年華錦阿美、榮盛新材料合計還有148萬噸產能規畫投產,2028年Shell惠州三期再增加87.5萬噸;另一頭,台灣SM、ABS、PS開工率近年卻持續下降,供給增加與需求疲弱同時發生。
台苯就是在這樣的背景下率先選擇停產,公司近3年SM設計年產能均為35萬噸,實際產量約27萬至29萬噸,停工項目占公司營收近97%,這次不是單純縮減部分產能,而是核心本業大幅退場。
但台苯停下來,其他SM業者並沒有做出相同選擇。
台化反而提高稼動率 SM只是產品鏈其中一環
台化的做法正好相反,台苯宣布停產後,台化已和國內下游客戶接洽,準備增加SM供應,市場估計,下半年SM月產量可能由原本約6萬噸提高至8萬噸,完成定檢的SM-2復工後,整體開工率也可望提高到約七成。
從兩家公司產品結構來看,SM扮演的角色並不相同,SM幾乎是台苯原有營收來源,但台化的產品橫跨苯、PX、SM等芳香烴及石化原料,下游還有PS、ABS、PP、PTA等產品,同一條石化鏈中,可以依市場情況調整不同產品的產銷配置。
今年上半年,台化營收1,689.04億元,歸屬母公司稅後純益123.34億元、EPS 2.11元;不過,這不代表SM景氣已經回溫。PS、ABS今年仍受到價格及需求影響,中國ABS也依舊存在明顯供過於求,台化近年同樣持續調整產能、策略性減產及推動產品高值化。
台苯停產後空出的部分國內需求,因此成為台化提高既有設備利用率的機會,但台化選擇留下來的基礎,並不只是接到台苯留下的訂單,而是本身仍有較廣的產品線與上下游調整空間。
國喬繼續守SM 先把市場搬離中國
國喬走的則是另一條路,今年6月法說時,國喬仍將SM、ABS及尼龍66列為三大主力產品,並認為石化業目前正從擴張期進入整併、產能去化階段,市場若要看到較明顯的轉折,時間可能要拉到2029年前後。
等待的成本並不小,國喬今年上半年營收129.14億元,年增17.2%,但歸屬母公司稅後仍虧損18.57億元,每股虧損1.68元。和台苯直接停止SM不同,國喬目前的調整重點之一,是改變銷售市場。
2021年,中國市場一度占國喬銷售超過65%,目前已降至約25%,東南亞及南亞市場占比則在2025年突破五成,今年前5月進一步提高到約六成,包括印度、孟加拉等地都成為新的銷售去處,SM目前仍占國喬營收約65%至70%,因此現階段做法不是退出產品,而是降低對中國單一市場的依賴。
另一方面,國喬也把部分新投資轉向高值化產品。今年啟動低碳高純度氫氣產線,預計2028年上半年投產,鎖定電子與半導體應用;台化近年也在電子級氣體、高潔淨材料布局。傳統石化產品仍在,但新投入的資金已逐漸往附加價值較高的領域移動。
同一波SM供過於求,最後形成三種不同選擇。台苯在SM占營收比重極高、連續虧損及成本提高下決定退出;台化利用較完整的產品線及既有產能,承接部分國內需求;國喬則維持SM生產,把銷售重心由中國往東南亞、南亞移動,同時投入新的高值產品。
台苯停產後,台灣一年少掉35萬噸SM設計產能,但和中國一年逾2,000萬噸的規模相比,仍不足以改變亞洲整體供需。這一輪石化調整最後要多久才會結束,目前各家公司判斷不盡相同,但從台苯、台化到國喬的選擇來看,業者已不只是在調整開工率,而是開始重新決定哪些產品繼續做、要賣到哪裡,以及下一筆資金要投向哪一個市場。