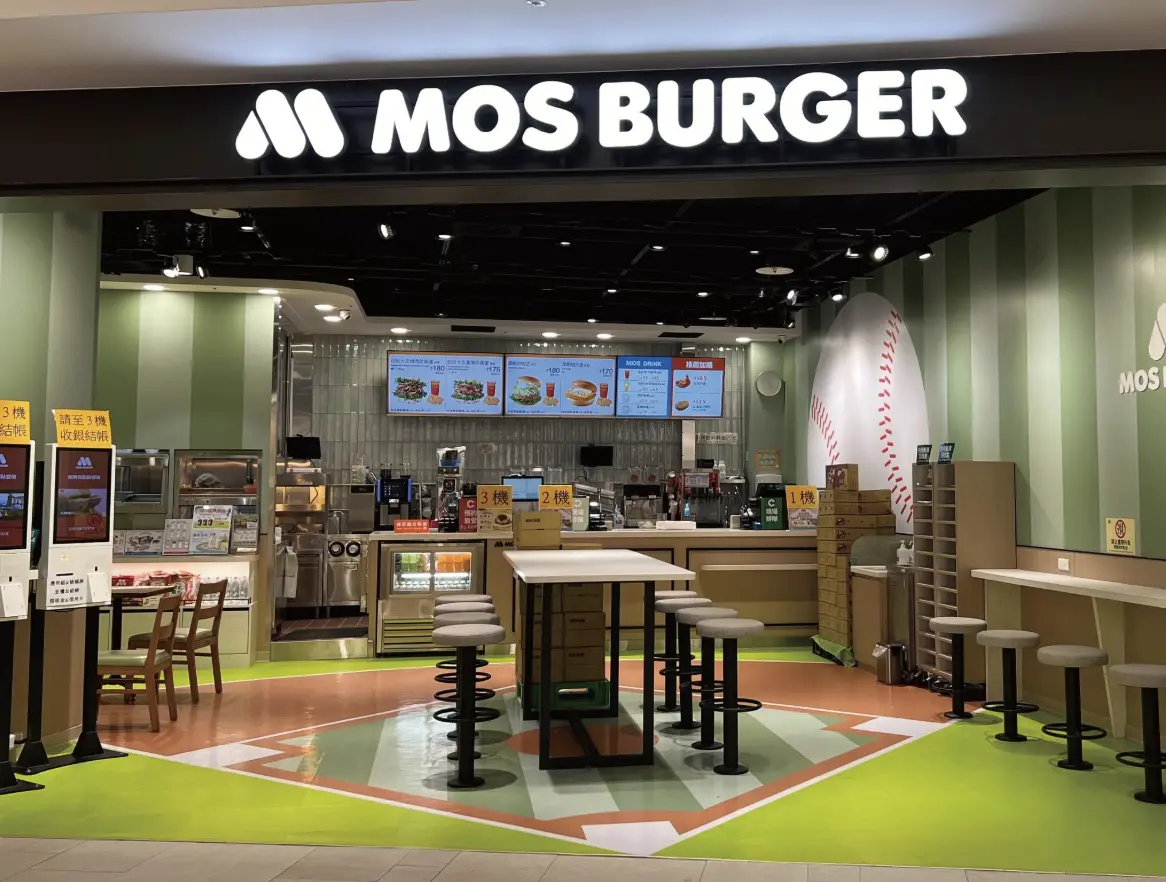
麥當勞、肯德基持續拓點,摩斯與漢堡王也積極布局,但速食招牌越掛越多,是否就代表生意越來越好做?從今年上半年財報來看,摩斯在台經營公司安心食品營收逾30億元,營業利益約625萬元,台鋼漢堡王則虧損逾億元,顯示規模與獲利未必同步,綜合商研院策略所所長朱浩的分析,成熟市場的客源競爭、成本上升與外送通路經營,正是業者面對的三大挑戰。
從各品牌已公布的店數觀察,麥當勞2025年底在台共有430家門市,摩斯為297家、漢堡王107家,肯德基則在今年2月迎來第200店,四大品牌今年初皆提出雙位數展店目標,只是各家計畫包含新開店或淨增店數,實際擴張幅度仍須扣除關店與調整據點的影響,不能直接視為年底成果。
營收逾30億、本業薄利 展店規模不等於獲利
財報提供了另一個觀察角度,安心食品今年上半年合併營收30.91億元,較去年同期增加約3.1%,營業利益624.9萬元,雖已從去年同期的營業虧損轉為獲利,營業利益率卻僅約0.2%,換算每100元營收,本業留下的營業利益約0.2元;若計入業外收支及所得稅,上半年合併稅後淨利為6,571.8萬元。
漢堡王的情況則可從母公司皇家美食財報窺見,旗下台鋼漢堡王今年上半年虧損1億77萬元,至於皇家美食同期合併營收13.87億元,因涵蓋潮港城等其他事業,並不能全部算作漢堡王營收,兩家公司的財報範圍也不宜直接拿來比較品牌營收排名。
這些數字呈現不同業者的經營結果,並不代表所有速食品牌都面臨相同處境,但也提醒市場,門市數與營收之外,還有費用與利潤需要檢視;朱浩指出,速食業具備品牌與規模,不必然就能穩定獲利,判斷經營成效時,應進一步觀察既有門市的銷售表現、單店獲利及坪效。
挑戰一 市場成熟後,營收成長未必來自客人增加
朱浩分析,台灣餐飲需求已相對成熟,速食業者營收成長的來源,既可能是新店貢獻,也可能是原物料與人力成本上升後調整售價,不能只看總營收增加,就認定消費人數或用餐次數同步成長,因此排除新店影響後的同店銷售表現,是觀察既有門市需求的重要指標。
不過,市場成熟並不等於沒有成長空間,朱浩認為,速食品牌仍可透過穩定的出餐品質、便利性與用餐環境爭取消費者,也能從下午茶、宵夜及家庭分享等不同需求切入,把生意延伸到正餐之外;從展店位置來看,肯德基今年開出的第200店就位於桃園高鐵特區,反映業者仍在尋找人口與生活動線改變帶來的新機會。
挑戰二 租金、人力與食材齊漲,規模優勢未必留得住利潤
除了爭取客人,另一道考題是成本,朱浩指出,租金、薪資與原物料上漲形成「三高」壓力,即使產品銷售能創造毛利,扣除門市營運與各項費用後,真正留下的利潤仍可能有限,這也是為何觀察速食業不能只看開了多少店,更要看每家店能否支撐自身的營運負擔。
以安心食品上半年財報為例,營業毛利約7.17億元,但推銷、管理等營業費用合計約7.11億元,兩者相抵後,營業利益便只剩約625萬元,具體呈現營收規模與本業獲利之間的落差;不過,個別公司的費用結構與虧損原因仍須分別分析,不能直接將產業共通的成本壓力,視為每家業者財報表現的唯一原因。
挑戰三 外送帶來訂單,也考驗通路成本與回購能力
外送讓速食業者有機會接觸更多消費者,卻也增加另一筆成本,朱浩指出,平台抽成會壓縮訂單利潤,若只追求外送營收增加,而忽略取得訂單所付出的費用,就可能出現營收擴大、獲利卻未同步改善的情況,因此自營App活躍會員數與自營外送比例,也是觀察品牌經營的重要指標。
對業者而言,透過平台取得訂單、吸引消費者使用自有點餐服務,以及維持配送效率,涉及不同的資源投入,朱浩也提醒,門市坪效與翻桌率仍須一併檢視,才能看出據點與通路是否真正創造效益;當速食品牌持續展店,下一階段的競爭,將更考驗業者能否讓既有客人持續回購,並把增加的訂單轉化為留下來的利潤。