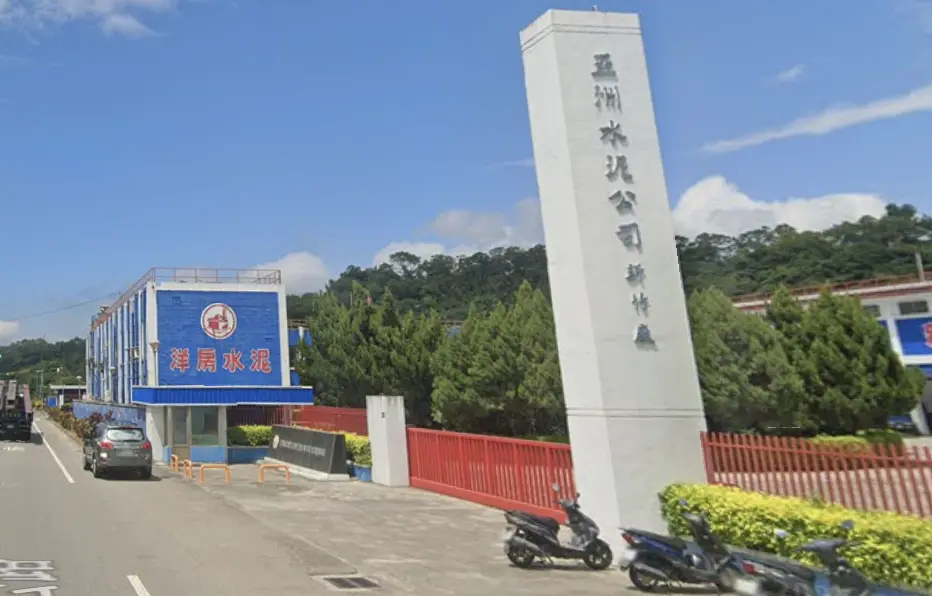
中國水泥市場持續低迷,台灣房市降溫也開始衝擊上游建材業者,亞洲水泥今年前三季營業利益年減41%,但歸屬母公司淨利卻逆勢成長18%,達95.13億元。亞泥今(16)日舉行法人說明會,揭露背後關鍵來自遠東新、裕民航運等轉投資事業,當水泥本業面臨景氣逆風,遠東集團多元布局的效益也逐漸浮現。
亞泥前三季合併營收504.14億元,年減5%,營業利益39.18億元,較去年同期66.08億元減少41%,但歸屬母公司淨利卻由去年同期80.85億元增加至95.13億元,每股盈餘從2.28元提高至2.68元。營業利益與最終獲利呈現反向走勢,也凸顯亞泥目前的獲利結構,已不再單純依賴水泥本業。
兩岸水泥市場同步承壓 中國事業前三季轉虧
從各事業表現來看,亞泥台灣水泥事業前三季營收162.59億元,年減12%,營業利益27.60億元,年減21%;中國水泥事業營收150.04億元,年減6%,營業損失13.60億元,相較去年同期營業利益6.51億元,由盈轉虧,成為拖累本業獲利的主要因素。
亞泥在法說會指出,台灣水泥需求受到房市信用管制及土方新制等因素影響,今年前三季整體市場需求減少13%,雖然下半年需求跌幅逐漸收斂,但住宅市場仍然偏弱,主要仰賴工業區、科技廠辦等建設需求支撐。
中國市場的壓力則更加明顯。亞泥表示,今年前三季中國水泥需求年減約10%,亞泥中國同期銷量下滑7%,儘管跌幅小於整體市場,仍難以抵擋水泥價格與煤炭成本的雙重壓力。
其中,亞泥中國第三季水泥平均售價每噸189元人民幣,較去年同期185元小幅上漲,但單位毛利卻從17元降至7元,減少58%,加上湖北亞東因產能置換認列約1.22億元人民幣資產減損,進一步侵蝕獲利。
亞泥指出,中國水泥市場第四季透過錯峰生產調節供給,部分地區報價已開始回升,但產能過剩的結構性問題仍未解決,整體產業可能持續呈現L型走勢,短期價格反彈能否轉化為獲利改善,仍須觀察。
遠東新、裕民貢獻大增 轉投資成為獲利支柱
相較於水泥事業陷入低潮,亞泥的轉投資收益卻明顯增加。根據法說資料,亞泥前三季權益法認列投資收益34.92億元,較去年同期20.43億元增加71%,其中遠東新貢獻16.26億元,年增91%;裕民航運貢獻20.19億元,年增110%,成為支撐亞泥整體獲利的重要來源。
亞泥說明,遠東新第三季因土地處分帶來獲利貢獻,裕民則受惠散裝航運市場運價改善。相較之下,受到中國水泥市場疲弱影響,亞泥投資的山水水泥前三季認列損失6.61億元,顯示不同產業的景氣變化,正直接影響亞泥的投資收益結構。
值得注意的是,亞泥簡報揭露,若將權益法收益、股利收入及投資部門營業利益合併計算,前三季投資相關收益占歸母淨利的比例已達49%,高於去年同期的39%。換言之,當兩岸水泥事業同步承壓,其他事業及金融投資所帶來的收益,對亞泥整體獲利的重要性持續提高。
除了遠東新與裕民,亞泥前三季金融資產及負債評價利益達24.30億元,去年同期為8.30億元,也挹注業外表現。不過,金融資產評價收益會隨市場波動,與穩定的營業現金流不同,未來能否延續仍存在不確定性。
從水泥製造走向多元投資 亞泥明年仍有兩大變數
亞泥近年持續強調多元獲利結構,除了兩岸水泥事業,也布局電力、不鏽鋼及遠東集團轉投資,隨著中國房地產景氣下行,傳統水泥業務對整體獲利的貢獻受到壓縮,其他事業逐漸扮演平衡景氣波動的角色。
其中,電力事業也被視為明年的營運動能之一。亞泥法說會透露,旗下嘉惠電廠二期與台電協商增購電力後,調度比率將由原本30%至50%,提高至50%至70%,相關效益自今年第四季後半開始反映,明年可望有更完整的貢獻。不過,實際發電量仍取決於台電調度與整體電力需求。
至於水泥本業,亞泥對台灣市場的看法相對審慎樂觀,認為今年需求明顯下滑後,明年有機會逐漸止穩,但中國市場仍受產能過剩及需求不足影響,復甦速度恐怕有限。
對亞泥而言,多元投資確實在今年發揮支撐獲利的效果,但也凸顯另一項經營考驗,當轉投資收益越來越重要,未來獲利除了取決於水泥市場何時回穩,也將更加受到航運、集團其他事業及金融市場表現影響。如何讓水泥本業恢復穩定獲利,同時降低投資收益波動帶來的影響,將是亞泥下一階段的重要課題。