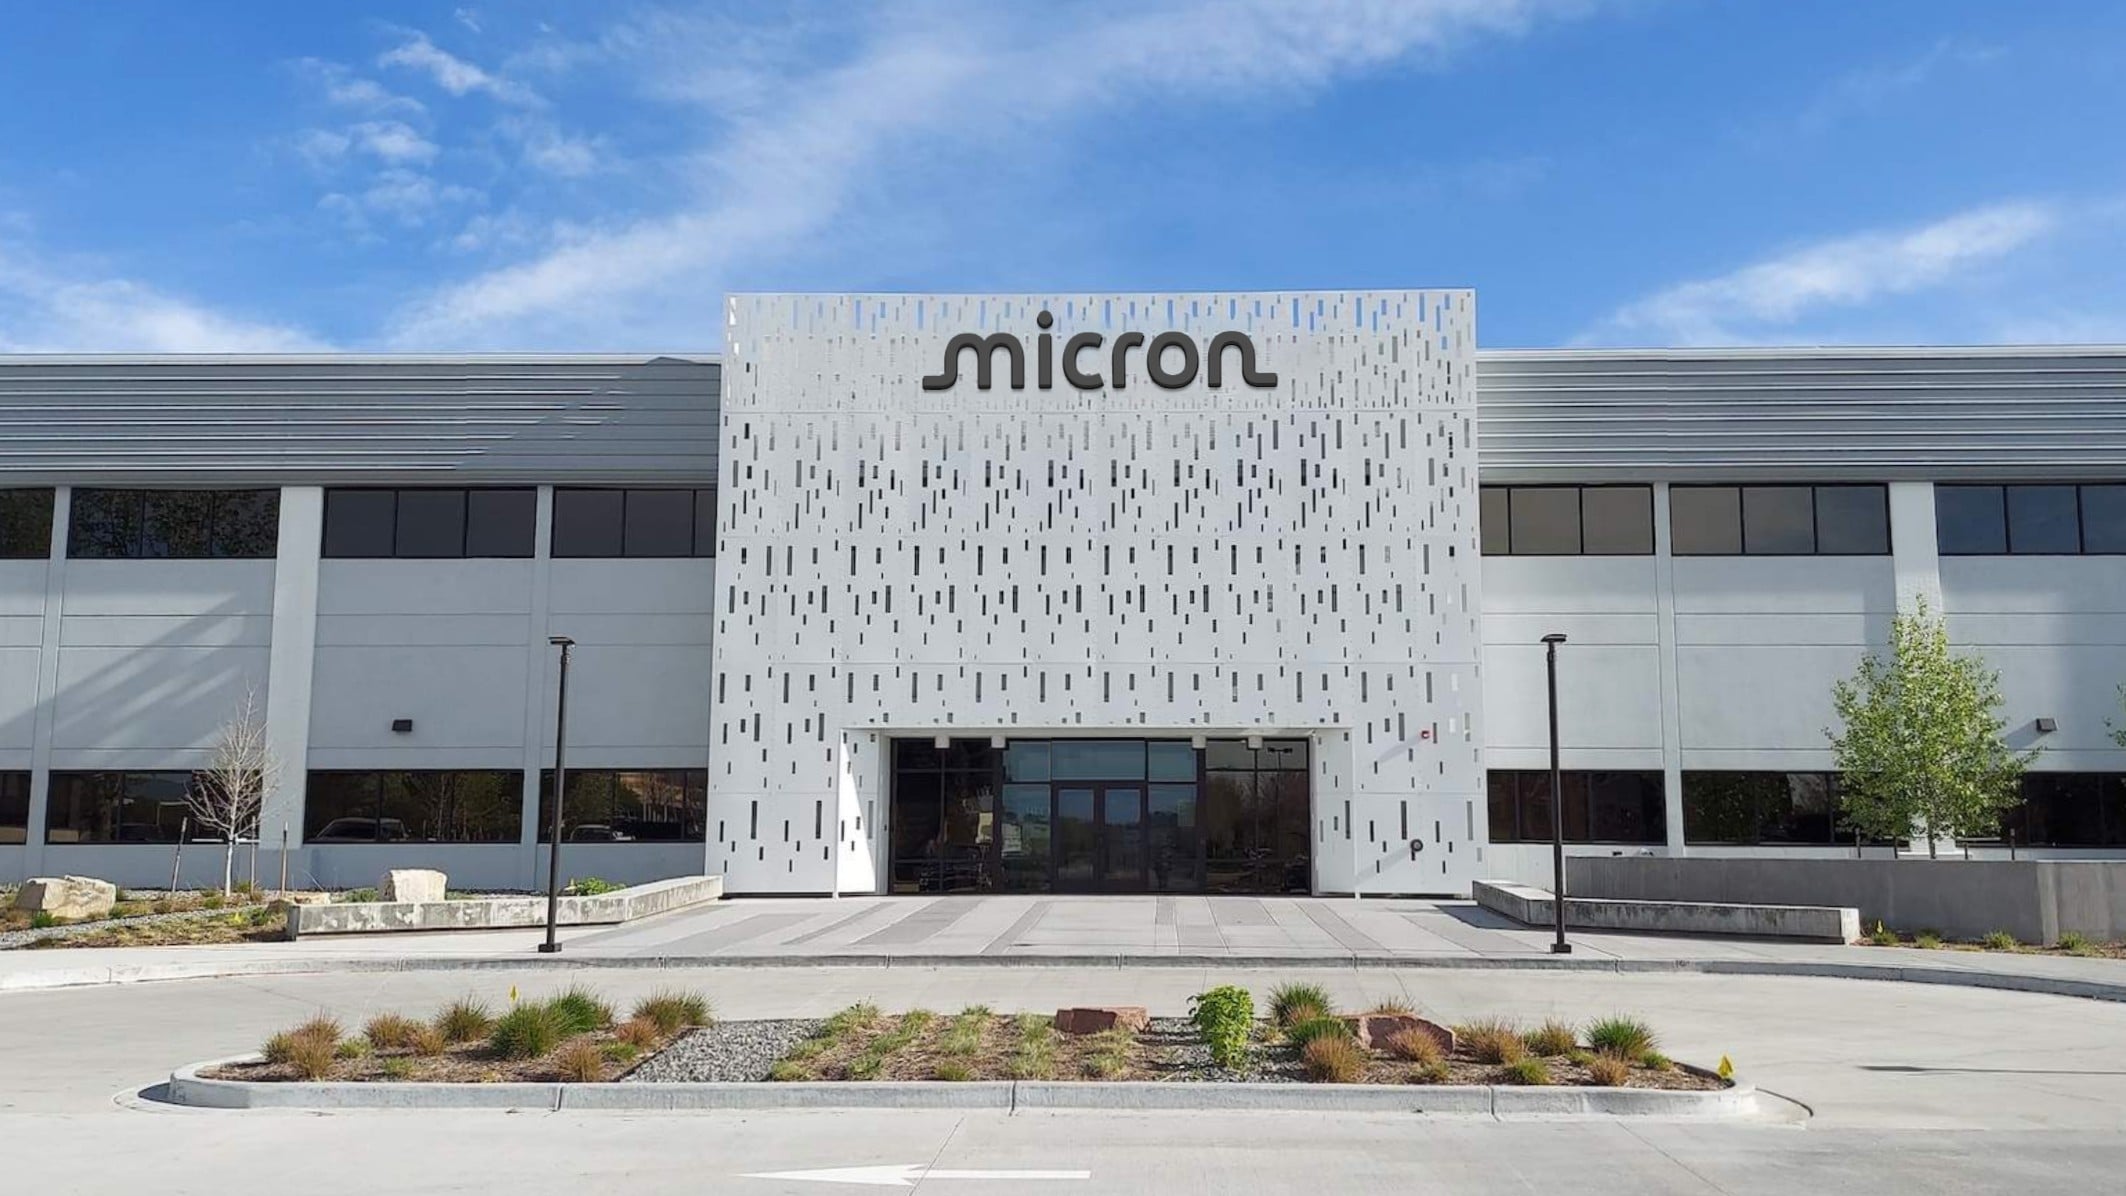
美國記憶體大廠美光科技(Micron Technology)在台灣時間今(1)日公布2026財年第4季及全年財報,受惠全球人工智慧(AI)基礎建設持續擴張,帶動高頻寬記憶體(HBM)等產品需求強勁,美光單季、全年業績均創下新高。
營收年增近四倍 估明年Q1達615億美元
美光第4季營收達542.29億美元,較前一季414.6億美元增加,也遠高於去年同期113.2億美元、大增379%;經調整後的每股盈餘(EPS)達33.42美元,優於倫敦證券交易所集團(LSEG)分析師原先預期的31.61美元。全年營收則達1331.9億美元,遠高於前一年度的373.8億美元。
展望2027財年第1季,美光預估營收上看615億美元,上下浮動約15億美元;調整後的EPS預估為38.15美元,上下浮動1美元,兩項數據均優於市場原先預期。
美光也預估第1季調整後的毛利率來到86.25%,顯示公司看好記憶體價格及高階產品組合持續支撐獲利。
長約訂單激增至320億 明年記憶體會更吃緊
「美光科技2026財年業績創歷史新高,我們預計2027財年業績將更加強勁,」美光科技董事長兼執行長梅羅特拉(Sanjay Mehrotra)說道。
梅羅特拉指出,客戶已大幅提高長期供貨協議的承諾金額,總額從6月公布的220億美元增加至320億美元,其中大部分為現金預付款。
根據《路透社》報導,這反映AI資料中心對高頻寬記憶體等產品的需求依舊強勁,部分客戶訂單甚至超過美光目前的供應能力。美光也預期2027及2028財年的記憶體與儲存產品供需將比2026財年更加緊張。
未履約訂單增至1500億美元 營收有望再創紀錄
梅羅特拉還提到,AI正逐漸朝超級智能(Super Intelligence,SI)發展,「我們正在加大對技術、產品和製造的投入,以幫助我們的客戶推進超級智能的發展,而我們與戰略客戶簽署的協議也為美光科技財務業績的持續性提供了更多信心。」
美光財務長墨菲(Mark Murphy)表示,長期供應協議下的剩餘履約義務,也就是衡量未來合約營收的重要指標,已升至約1500億美元,高於上一季公布的約1000億美元。墨菲表示,公司預期2027財年將再次創下紀錄,且每一季營收都會較前一季成長。
財報優於預期 股價反應相對平淡
儘管財報及財測均優於市場預期,美光股價盤後反應相對平淡,小幅上漲不到1%。週三(9月30日)開盤報1076.76美元,衝上1083.5美元的高點,但隨後股價陷入震盪,收盤前一度翻黑跌至1062.36美元,終場小漲0.03美元,收在1065.11美元。
美光股價今年以來已大幅上漲,市場持續反映AI記憶體需求帶來的成長預期。不過,隨著記憶體價格漲勢開始放緩、毛利率處於高檔,市場也開始關注美光接下來擴大資本支出的影響。
陸行之:產業從「毛利率擴張」轉向「產能擴張」
半導體分析師陸行之指出,短期而言資料中心對AI GPU、TPU、ASIC及CPU的強勁資本支出與部署,仍將支撐HBM、DDR5及NAND快閃記憶體需求。
不過,展望2026年第4季及後續市場,他觀察到記憶體價格上漲速度正在放緩,毛利率可能已接近高點,但資本支出增速仍在加快。
陸行之認為,美光正逐漸從「毛利率擴張」模式轉向「產能擴張」模式。因此,即使後續財報持續優於分析師預期,股價也可能進入整理,甚至跟隨費城半導體指數波動,不一定會再因財報優於預期而大幅上漲。