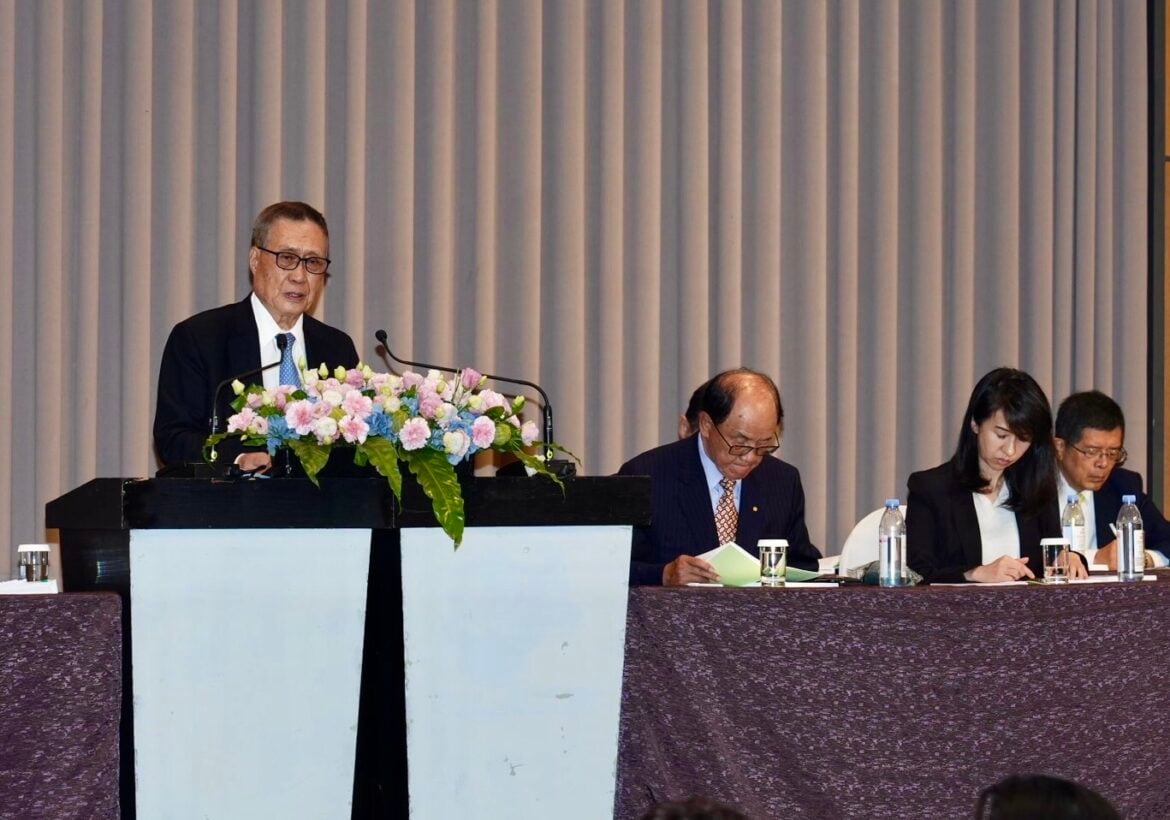
過去提到南亞,多半想到塑膠、化工與聚酯產品,但如今撐起這家台塑集團老牌企業成長的,已經是AI伺服器背後的電子材料,南亞第三季電子材料營收占比達58.1%,隨著高階玻纖、銅箔及特殊樹脂需求升溫,公司正加速調整產品組合,預計第四季進入高階材料出貨與驗證並行階段,2027年進一步放大量產。這場轉型不只讓南亞受惠於眼前的AI熱潮,也將考驗其能否在材料規格持續升級下,站穩高階供應鏈。
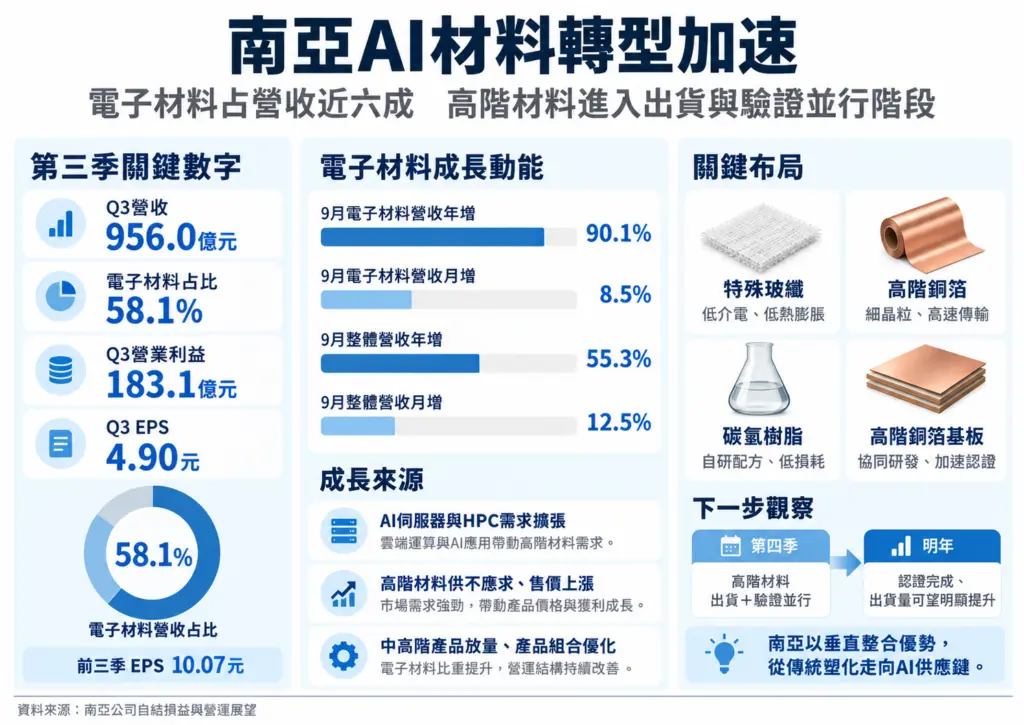
台塑四寶近期公布第三季自結財報,南亞單季稅後淨利388.33億元,創下歷史新高,其中除了認列南亞科235.6億元投資收益,本業營業利益也達183.1億元,季增61.2%。相較台塑、台化仍受到傳統石化市場需求疲弱影響,南亞電子材料成為集團內少數明確受惠AI投資成長的業務,也反映過去幾年調整產品結構的成果。
電子材料成為營運主力
南亞9月合併營收344.2億元,創近54個月新高,月增12.5%、年增55.3%,其中電子材料營收年增90.1%,成為最主要的成長來源;以第三季來看,南亞合併營收956億元,電子材料占比已提升至58.1%,換算單季營收約555億元,顯示這項業務已經從集團旗下眾多產品之一,逐漸成為南亞最重要的營運支柱。
這波成長與AI資料中心大舉擴建有關,隨著運算晶片效能提高、伺服器傳輸速度加快,電路板不僅需要更多層數,對訊號傳輸損耗、材料耐熱性及尺寸穩定性的要求也持續提高,帶動銅箔基板、玻纖布、銅箔與電子用樹脂等材料需求增加,由於高階材料生產難度提高,供應商即使將部分中低階產能轉作高階產品,短期內仍難以完全滿足需求,也讓市場出現缺貨與漲價並存的情況。
南亞9月電子材料營收較去年同期增加94.1億元,其中銷售量增加貢獻41.8億元,售價上漲則貢獻52.3億元,顯示漲價仍是這波營收成長的重要來源。不過,南亞也透過增加產出及調整銷售組合,逐步提高中高階材料的比重,第三季各項電子材料產能利用率已接近滿載,部分產品持續透過製程優化提高產量。
對南亞而言,眼前的供不應求提供漲價空間,但真正攸關未來競爭力的,是能否持續推出符合下一代AI伺服器規格的材料,當市場需求不再只是增加採購量,而是要求更高的傳輸速度與更低損耗,材料供應商的研發能力與客戶認證速度,就成為爭取訂單的重要條件。
三種材料串起研發優勢
為了因應高階材料需求,南亞近年逐步改變過去以既有產線與產品為主的經營方式,轉而依照市場與客戶需求安排研發及生產,並提出「追趕、趕上、超越」三階段策略,希望縮短新產品從開發到量產的時間。
南亞目前積極發展的高階材料,包括低介電與低熱膨脹玻纖、細晶粒銅箔、自行研發的碳氫樹脂,以及超低損耗銅箔基板,這些材料各自具有不同功能,玻纖有助於維持電路板結構穩定,銅箔負責電路訊號傳導,樹脂則影響材料的絕緣、耐熱與傳輸損耗表現,必須搭配適當配方,才能滿足高速運算設備的要求。
相較只供應單一材料的業者,南亞的優勢在於具備電路板產業上、中、下游相關材料產線,可以讓不同產品的研發團隊共同調整配方。例如開發新一代低損耗銅箔基板時,除了改良板材本身,也能同步研究玻纖、銅箔與樹脂的組合,減少不同供應商之間反覆測試的時間,並提高材料供應穩定性。
這種垂直整合模式,也讓南亞有機會在AI伺服器持續升級時,提供更完整的材料解決方案,尤其高階產品從研發、送樣、客戶驗證到量產,往往需要多個環節相互配合,能否掌握材料來源、快速調整製程,將直接影響新產品切入供應鏈的速度。
但垂直整合並不代表所有產品都能立即取得訂單,高階材料仍須經過客戶驗證,確認性能與製程穩定性後,才能逐步增加採購量。因此,南亞目前積極開發的新產品,仍需要時間將技術成果轉化為實際營收。
2027年迎接高階材料放量
根據南亞最新營運展望,公司預期10月及第四季合併營收將持續攀升,主要仍由電子材料帶動。部分高階產品自第四季開始進入出貨與驗證同步進行階段,隨著明年相關材料逐漸完成客戶認證並進入量產,預估出貨量將明顯增加,進一步推升電子材料業績。
為了因應眼前需求,南亞也計畫透過既有產線優化及重啟部分設備,在短期內提高產出,除了滿足內部垂直整合需求,也希望增加對下游客戶的供貨能力,這代表南亞現階段並非完全依賴新建工廠擴產,而是先從既有設備調整、提高產能利用率及產品組合升級著手,爭取市場需求快速成長的機會。
南亞對明年營運也抱持樂觀看法,認為高階先進材料布局將隨認證完成逐步進入量產,有機會讓電子材料業績進一步提升。不過,目前公布的資料尚未揭露各項高階材料新增產能、預計出貨數量及對營收的具體貢獻,實際成長幅度仍有待後續觀察。
除了電子材料,南亞也持續經營乙二醇、聚酯及塑膠加工等業務,其中乙二醇受中東供給受阻帶動價格上漲,近期營運有所改善,但部分化工與聚酯產品仍受到終端需求疲弱、客戶保守備貨影響,與電子材料的市場熱度形成對比。南亞在轉型過程中,仍須同時管理傳統業務的景氣波動,才能穩定整體經營表現。
南亞這波成長雖然受到AI材料缺貨與漲價推動,但隨著產品規格持續升級,公司也正把既有的材料製造能力轉向更高技術門檻的市場。2027年將是重要觀察時間點,若特殊玻纖、高階銅箔及樹脂等新產品能順利完成客戶認證並擴大量產,南亞有機會提高高階材料的營收貢獻,降低對一般塑化產品景氣的依賴;反之,若需求降溫或新產品導入進度不如預期,現階段的高獲利也將面臨考驗。