企業投入減碳、綠電、人才與供應鏈管理,永續報告書也越做越完整,但做了多少ESG,不代表市場就看得懂企業價值。勤業眾信指出,問題往往出在永續與策略、財務、執行及治理沒有真正接起來,企業下一步要回答的,是這些投入究竟如何影響營收、成本、風險與資本配置。
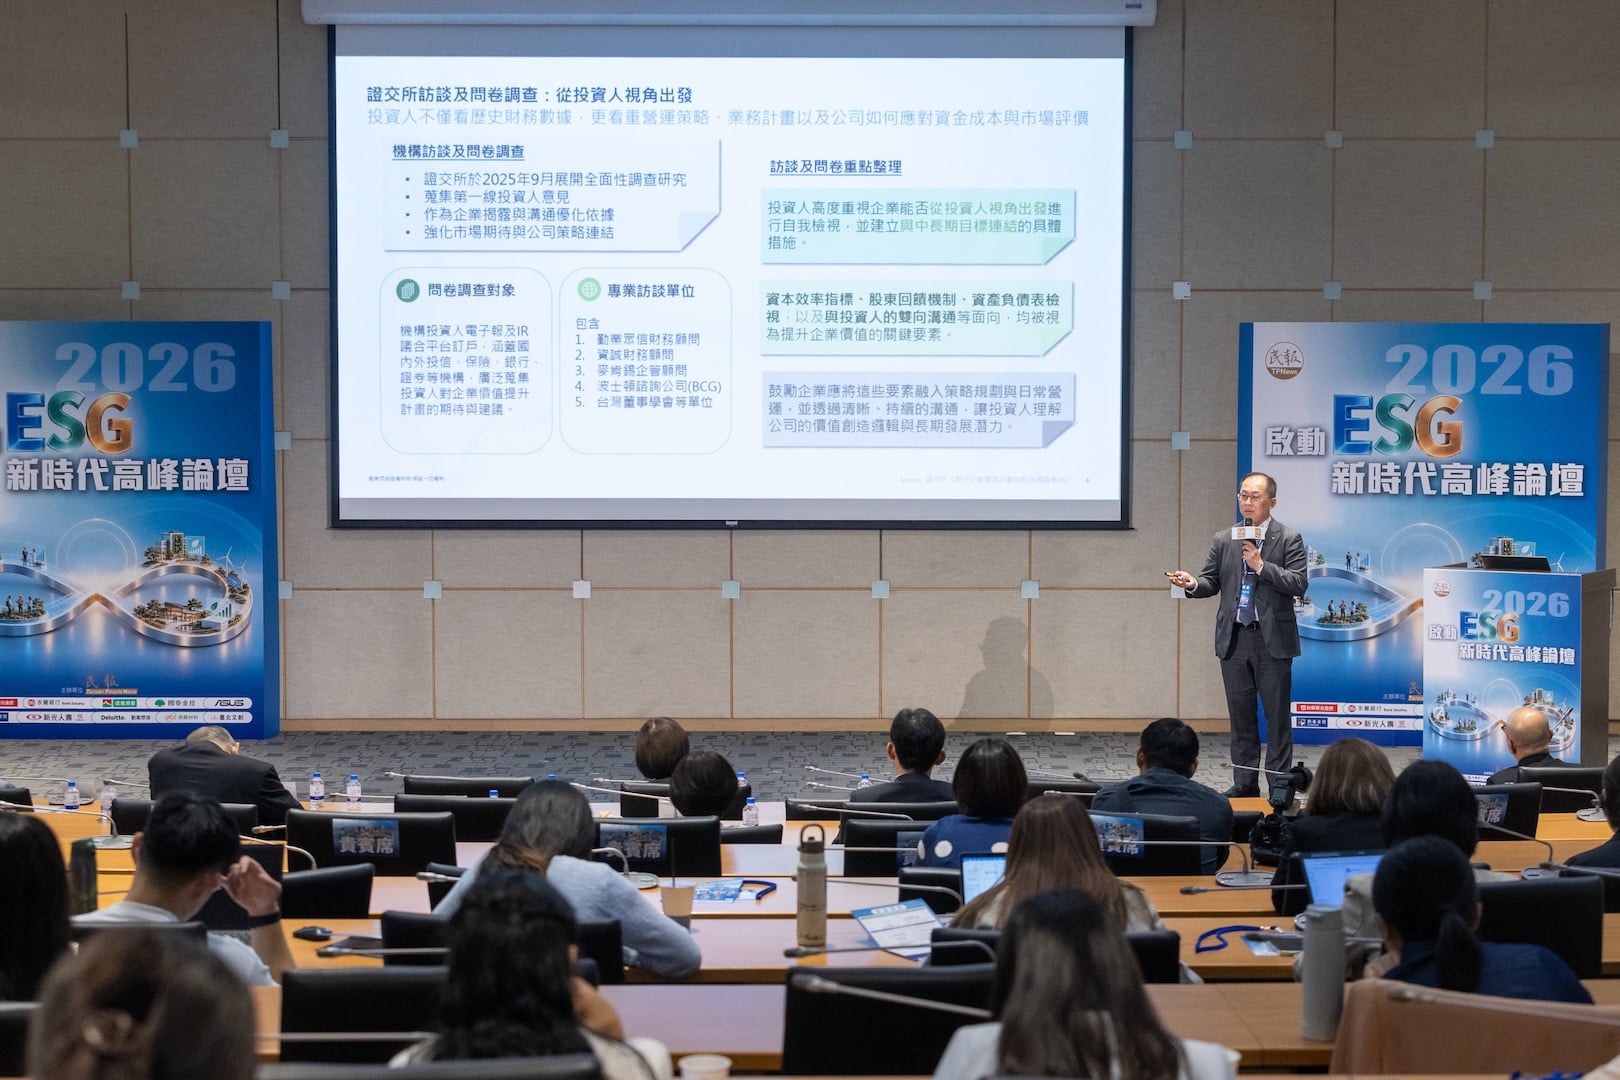
9月30日,《民報》舉行「2026啟動ESG新時代高峰論壇」,邀請勤業眾信聯合會計師事務所資深會計師陳盈州分享「ESG的下一步:從合規揭露到企業價值創造」。他指出,過去企業面對永續要求,最常問的是報告書怎麼做、要揭露哪些項目,但當揭露逐漸成為基本功,接下來真正重要的問題,已經從「有沒有做ESG」,走向「做了之後到底替企業創造什麼價值」。
陳盈州表示,ESG本質上並不是一套獨立於企業經營之外的新工作,氣候、能源、人才、供應鏈與治理,本來就會影響企業日常營運,差別在於,企業現在必須更有系統地辨識哪些永續議題真正會衝擊本業,再進一步拆解它們如何影響營收成長、成本效率、風險韌性與資本配置,最後才有機會反映到獲利能力、資金成本與市場評價。
做了很多卻說不清 ESG卡在五道斷點
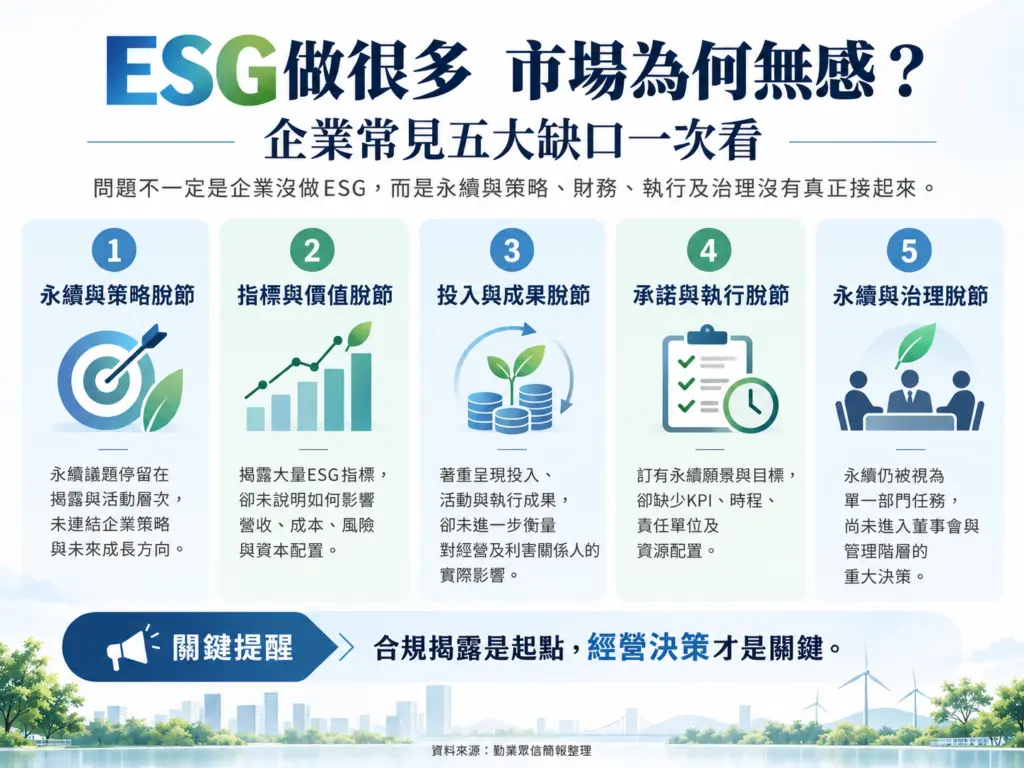
勤業眾信觀察,企業從永續揭露走向價值管理時,最常見的問題不是「沒有做」,反而是做了很多,卻沒有把這些行動和企業價值連起來。第一個斷點,是永續議題停留在揭露或活動層次,沒有和企業策略及未來成長方向連結;第二個則是揭露大量ESG指標,卻沒有說清楚這些數字如何影響營收、成本、風險與資本配置。
第三個斷點,是企業習慣呈現投入多少資源、辦了多少活動,卻沒有進一步衡量到底產生什麼經營成果;第四個則是訂出永續願景與目標後,缺少可衡量的關鍵績效指標(KPI)、時程、責任單位與資源配置;更深一層的第五個斷點,則是永續仍被視為單一部門的工作,沒有真正進入董事會與管理階層的決策體系。
陳盈州認為,這也是企業投入不少資源,外部卻未必能理解價值的原因,若永續部門負責揭露、財務部門管數字、經營團隊另外談策略,三者彼此沒有接起來,企業就很難向投資人說清楚,減碳、能源轉型或供應鏈調整,最後究竟會讓公司多賺多少、少承擔多少風險,或需要投入多少資本。
不只算減多少碳 還要算進營收與資本效率
以氣候與能源為例,企業面對淨零要求,可能需要增加綠電、設備或供應鏈投資,短期看來都是成本,但如果這些投入能降低碳成本、避免供應鏈中斷,甚至創造新的綠色產品與市場機會,就可能進一步影響營收與獲利,而人才留任、供應鏈管理等社會面議題,同樣會反映到營運效率與風險,只是企業過去較少把這些非財務因素直接和財務表現連起來。
也因此,勤業眾信認為,企業不能只告訴市場「今年減了多少碳」或「再生能源占比提高多少」,還要進一步回答這些改變如何影響ROE(股東權益報酬率)、ROIC(投入資本報酬率)、資金成本與市場評價。財務報告呈現的是過去經營成果,永續報告說明企業如何管理重大議題,而下一步則是把財務、永續與策略放在同一張圖上,說清楚未來的價值創造路徑。
這樣的轉變,也與資本市場看企業的方式有關。陳盈州指出,投資人不只看企業去年賺多少,也會關注營運策略、業務計畫、資本效率、股東回饋與資產負債表管理,企業能不能從投資人角度出發,說明中長期目標與具體措施,已經成為市場判斷企業價值的重要一環。
ESG下一步 要走進經營決策
勤業眾信認為,企業價值提升的重點,不只是把今年做過哪些ESG工作整理成報告,而是向投資人說明未來3到5年,如何透過成長策略、資本配置與永續轉型,提高競爭力與獲利能力,企業如果能把目標、執行路徑及衡量方式說清楚,也有助降低和投資人之間的資訊落差。
落到執行面,企業可以先從辨識真正影響價值的重大議題開始,再把財務與非財務因素連結,訂出可以衡量的目標、時程與責任單位,進一步納入董事會、管理階層及資本配置決策,最後持續追蹤成果,依外部環境與數據變化滾動調整。
「合規揭露是起點,經營決策才是關鍵。」陳盈州指出,當企業已經逐漸熟悉永續規範,下一步就不只是把報告書寫得更完整,而是要讓策略、衡量與治理真正接在一起。當ESG能夠說清楚「為什麼做、投入多少、產生什麼結果」,永續才有機會從成本與合規要求,進一步成為市場看得懂的企業價值。