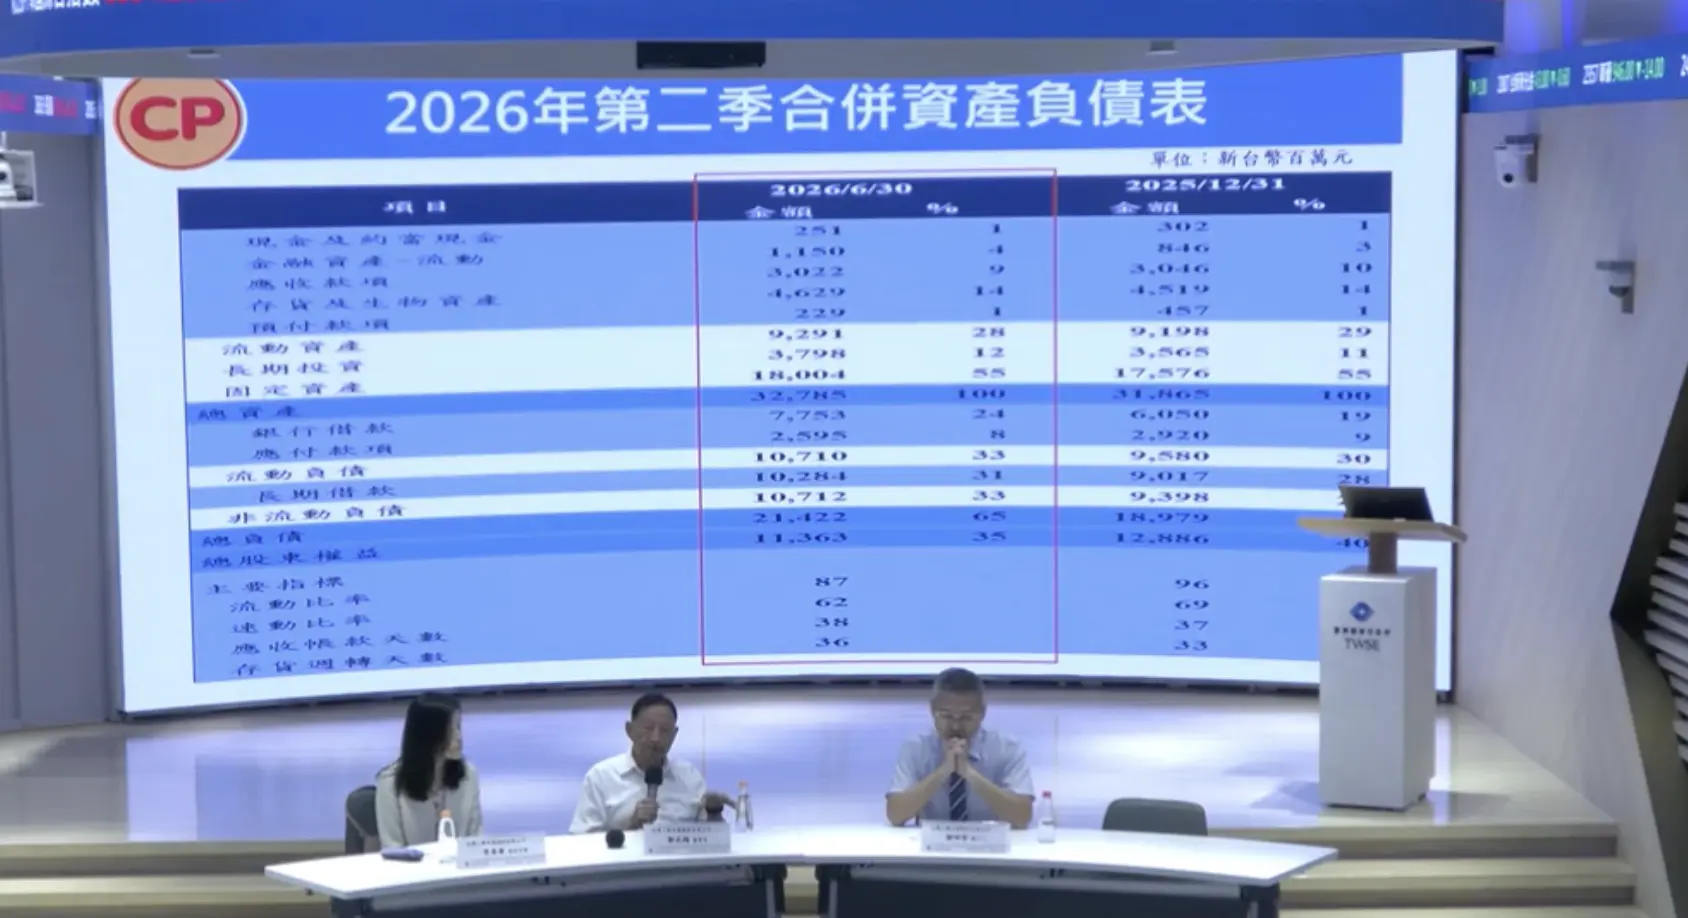
卜蜂去年獲利寫下新高,今年上半年卻踩下煞車,受生鮮肉品及毛豬售價走弱影響,上半年稅後純益9.54億元、年減約34%,EPS降至3.24元。董事長鄭武樾21日在法說會表示,第二季起營運已逐步恢復,第三季可望再優於第二季,雖然全年表現可能仍不如去年,但下半年已有回溫跡象。
「現在看起來到年底應該都算不錯。」鄭武樾表示,今年上半年受到非洲豬瘟相關去化影響,第一季表現尤其辛苦,但相關問題約在4月底、5月初告一段落,第二季開始逐漸恢復,暑假期間市場表現也不差,公司預期第三季將優於第二季,第四季營運也可望維持穩定,雖然全年仍難追上去年的歷史高點,但與去年同期的獲利差距有機會逐季縮小。
比起短期獲利能否追回來,這場法說更值得注意的,是卜蜂開始重新調整事業版圖,養豬規模要從目前40多萬頭一路往70萬頭推進,長期甚至瞄準120萬頭,桃園龜山豬肉分切廠也準備在年底試營運;相較之下,過去曾積極布局的蛋品事業則踩下煞車,未來不再擴大投資,既有資產將逐步轉往食品、肉雞及種豬。從養殖到加工,卜蜂正把更多資源押向肉品事業。
豬價從77元重返百元 年底養豬量拚70萬頭
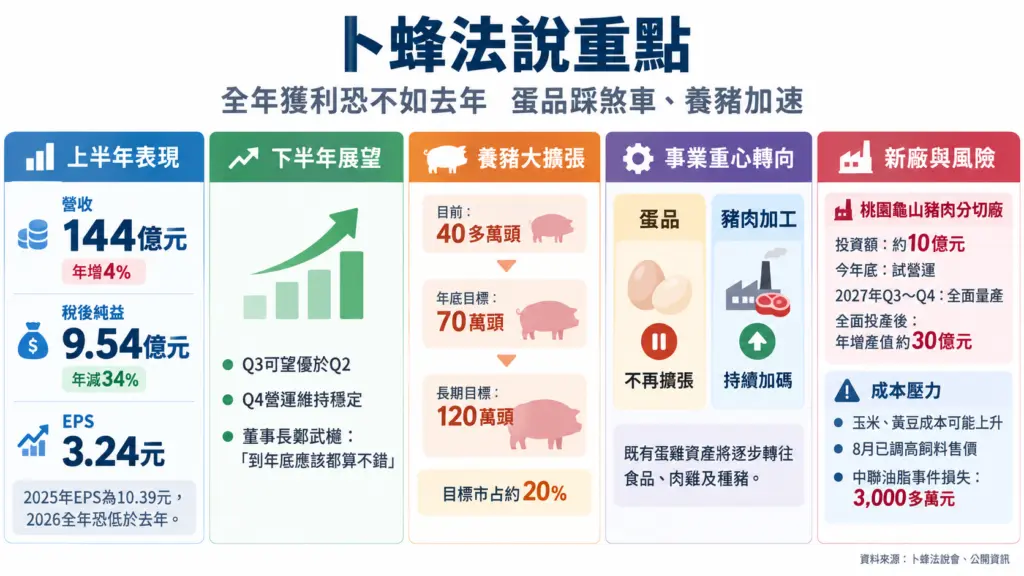
卜蜂2025年稅後純益30.64億元、EPS 10.39元,雙雙寫下歷史新高,但今年上半年營收約144億元,雖較去年同期成長4%,獲利卻反向下滑,稅後純益9.54億元,EPS 3.24元,低於去年同期4.95元;第二季營收約72.2億元、年增2%,EPS 1.97元,公司坦言,上半年生鮮肉品與毛豬售價較去年同期走弱,是拖累獲利的重要因素。
不過,進入第二季後,豬價已明顯反轉,卜蜂法說簡報顯示,國內毛豬平均價格今年1月每公斤87.8元,4月一度降至77.48元,之後快速回升,5月89.84元、6月98.77元,7月已來到101.28元。鄭武樾指出,豬隻受到疾病等因素影響,供給要快速增加並不容易,目前市場價格約落在每公斤95至105元間,預期到年底仍有一定支撐。
看好豬肉市場,卜蜂也準備進一步擴大自有養豬規模。目前公司實際飼養量已達40多萬頭,希望年底增加至70萬頭,長期目標則是120萬頭,約占市場20%。鄭武樾表示,卜蜂目前在雲林設有自有飼料廠,各類飼料自給率約46%,隨著養豬規模擴張,也將進一步串起飼料、飼養到後端肉品加工。
桃園分切廠年底試營運 蛋品事業不再擴張
養豬往前衝,後端加工產能也同步擴大,卜蜂投資約10億元興建的桃園龜山豬肉分切廠,目前工程已完成並取得使用執照,正在辦理營業登記,最快今年底進入試營運,由於後續還要取得CAS及HACCP等相關認證,公司預估正式全面量產時間可能落在2027年第三至第四季。
新廠全面投產後,預估每天可再增加500至600頭豬隻分切量,加上既有南投廠,卜蜂全台單日分切量將進一步提高,目標鎖定學校團膳、連鎖超市及冷鏈市場。鄭武樾今年初曾估計,桃園廠產能完全開出後,每年可增加約30億元產值。
與此同時,卜蜂對蛋品事業態度則明顯轉為保守。鄭武樾指出,目前洗選蛋僅占整體蛋品市場約三成,且經常被量販、超市等現代通路作為促銷商品,加上蛋價透明度不足,讓業者經營充滿不確定性,因此公司未來不會再擴大蛋品版圖,既有蛋雞相關資產也將逐步轉往食品、肉雞及種豬等用途。
這也延續卜蜂年初提出的方向。鄭武樾當時就曾表示,今年將減少獲利不佳或波動較大的業務,把資源放到供不應求的食品加工等事業;如今從蛋品踩煞車,到養豬與肉品加工同步加碼,事業重心逐漸變得清楚。
原料成本又抬頭 中聯油脂事件認列逾3,000萬元
不過,下半年仍不是全無壓力,飼料占畜牧業成本比重高,卜蜂此次法說也將玉米、黃豆價格列為主要觀察項目,公司正持續追蹤兩項大宗原料期貨行情,近期價格都有重新走高跡象。鄭武樾指出,受到國際運費、主要產區天候及中國採購等因素影響,後續玉米、黃豆進口成本仍可能增加,公司8月已調高飼料售價反映成本。
至於日前中聯油脂事件,卜蜂發言人劉明哲表示,公司目前庫存損失約3,000多萬元,流通在各通路的產品仍在統計,但目前已恢復正常出貨。
從今年上半年獲利衰退,到下半年豬價回升、新產能逐步到位,卜蜂今年要追上去年的歷史高點並不容易,但公司顯然已經開始為下一階段重新排兵布陣。養豬規模、桃園分切廠及食品加工將成為接下來幾年的擴張重點,蛋品則選擇踩煞車,資源往報酬相對明確的事業集中。