川湖、台光電搭上AI浪潮,從中小型股躍居台股要角,誰能接棒成為下一批明星企業?寬量國際(QIC)12日公布「QIC AI 500」名單,預估這批企業總市值將由目前4,880億美元,至2030年增至約2.7兆美元,相當於目前約5.5倍。從半導體、電子零組件到材料、廠務工程,寬量認為,科技龍頭的採購與擴產需求,將為中小企業帶來新一輪成長機會。
談起哪裡還能找到市值成長十倍的企業,寬量國際創辦人暨執行長李鴻基在記者會上,把目光從大型科技公司轉向供應鏈裡的中小企業,「我想那個答案在那500家裡面。」他認為,大型企業仍有成長空間,但若要尋找規模大幅躍升的機會,更值得往供應鏈深處挖掘,觀察哪些公司能接住AI投資帶來的新需求。
依寬量統計,自2023年AI浪潮興起後,已有川湖、穎崴、台光電等20家原本市值低於20億美元的企業,晉升寬量界定的台灣前50大科技企業(T50),這批企業的成長經驗,也成為李鴻基看好下一批供應商出頭的重要依據。
市值估達2.7兆美元
寬量此次提出的成長預測,背後是全球科技業持續投入AI建設。依寬量簡報估算,美系M9科技巨頭2026年至2030年的AI資本支出合計將達6.5兆美元,隨著資料中心、伺服器與網通設備需求擴大,商機將透過台灣科技龍頭,進一步傳向設備、零組件與材料供應商。
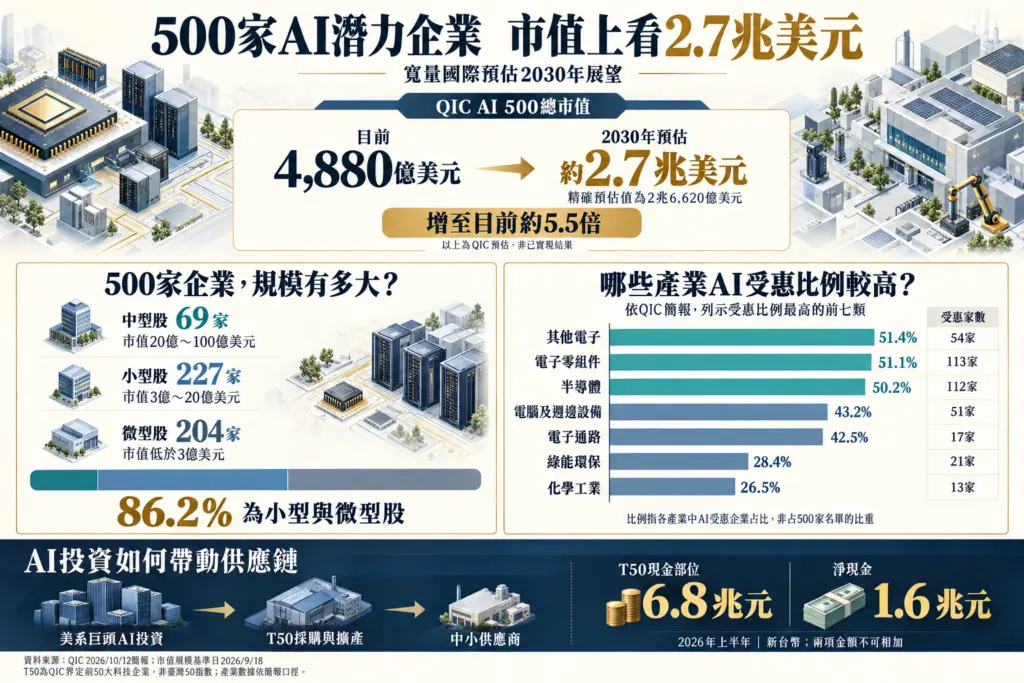
在這項投資趨勢下,寬量預估,QIC AI 500企業2026年合計營收約3,800億美元,2030年可達6,650億美元;整體市值則估由目前4,880億美元,增加至2兆6,620億美元,約為目前的5.5倍。這是對整體企業群的展望,各家公司仍會因產品、客戶與執行能力不同,出現成長差距。
台灣龍頭企業的資金實力,是寬量看好供應鏈的另一項依據。依其統計,截至2026年上半年,T50合計現金部位約新台幣6.8兆元、淨現金約1.6兆元,均創歷史新高,這裡的T50是寬量篩選的前50大純科技類股,排除金融、生技、航運等AI關聯性較低的產業,並非臺灣50指數。
寬量資深顧問何柏杰指出,觀察龍頭如何帶動供應鏈,除了資本支出,也要留意日常採購,大廠擴充產能需要設備與廠務工程,產品出貨增加則會帶動零組件、材料需求,兩者都可能成為中小企業的訂單來源。
逾八成是小型微型股
這500家企業有多大?依寬量分類,69家是市值介於20億至100億美元的中型股,227家是3億至20億美元的小型股,另有204家市值低於3億美元的微型股,小型與微型股合計431家,占整份名單86.2%,顯示寬量此次尋找的機會,主要落在市場大型權值股之外。
不過,同樣被納入名單,企業與AI需求的連結仍有深淺。依公布名單統計,232家被列為「明顯AI受惠」,另268家屬於「實質但占比小」,後者也包含AI營收尚未拆分或揭露的企業,不能把入選名單直接視為AI已成為主要營收來源。
依名單所列業務,技嘉切入AI伺服器,聯亞布局資料中心光通訊相關磊晶產品,志聖、迅得則分別透過製程設備與自動化系統,參與半導體、印刷電路板(PCB)等產業投資。不同企業接觸AI需求的方式,也影響訂單何時能反映在營收與獲利上,從取得認證到正式出貨,仍須逐一觀察。
材料工程也有機會
若從各產業的受惠廣度觀察,依寬量簡報,其他電子業有54家企業受惠AI,占該產業51.4%;電子零組件業有113家,占51.1%;半導體業則有112家,占50.2%。換言之,這三類產業約有半數企業被寬量列為AI受惠對象,電腦及週邊設備業、電子通路業的受惠比例也分別達43.2%與42.5%。
AI需求也延伸至綠能環保與化學工業,依寬量公布資料,兩類產業的受惠比例分別為28.4%與26.5%。若進一步查看公布名單,材料與工程領域也有不少企業入列,包括台玻的玻纖布、南寶的半導體相關膠材、國精化的高頻高速樹脂,以及亞翔的無塵室、機電與製程管線工程,顯示AI投資的影響已深入生產材料與建廠環節。
對尋找下一個川湖、台光電的投資人而言,名單提供的是追蹤起點,材料業要看客戶認證與量產進度,設備業要看訂單及交機,工程業則要追蹤建廠時程與收入認列。隨著龍頭採購與擴產需求向下傳遞,能把技術轉成出貨、再把訂單轉成獲利的企業,才有機會從這500家公司之中脫穎而出。