餐飲集團營收接連創高,誰才是真正的獲利贏家?從上市櫃餐飲業者最新公布的上半年財報來看,營收規模最大的王品,半年進帳129.18億元,遠超過八方雲集與豆府,但若比較營業利益率,八方雲集、豆府反而領先,漢來美食更以12.43%居四家公司之冠,這也顯示,餐飲業者即使同樣受惠展店與消費需求成長,不同品牌定位、經營模式與成本結構,仍讓獲利能力出現差距。
國內餐飲市場進入第四季旺季,王品、漢來美食、八方雲集等集團前三季營收持續成長,但營收規模擴大,是否代表公司越來越會賺錢?若將比較基準拉回已公布的2026年上半年財報,可以發現不同餐飲集團的獲利結構,與單純的營收排名並不相同。
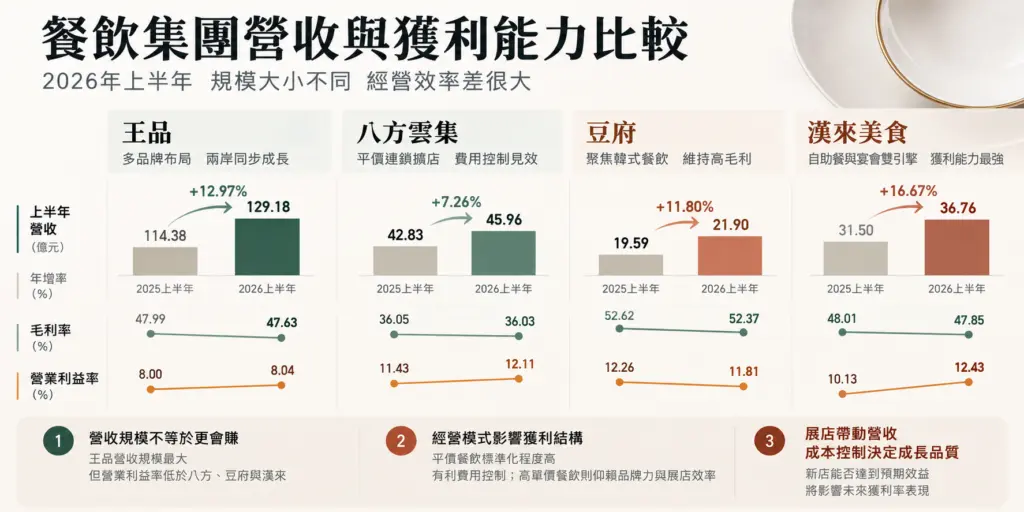
王品上半年合併營收129.18億元,年增12.97%,歸屬母公司稅後淨利約8.2億元,年增25.15%,每股盈餘9.86元,創下同期新高;八方雲集同期營收45.96億元,年增7.26%,歸屬母公司稅後淨利4.67億元,年增20.5%,每股盈餘7.01元;豆府上半年營收21.9億元,年增11.8%,歸屬母公司稅後淨利2.16億元,每股盈餘8.1元,三家業者營收規模雖然差距不小,獲利表現卻各有特色。
八方豆府營益率超越王品 規模大小不是唯一關鍵
若進一步比較營業利益率,差異更加明顯。王品上半年毛利率47.63%,營業利益率約8.04%;八方雲集毛利率36.03%,營業利益率卻達12.11%;豆府毛利率52.37%,營業利益率約11.81%,而漢來美食上半年毛利率47.85%,營業利益率達12.43%,在這四家公司之中最高。
營業利益率反映企業每創造100元營收,在扣除營業成本及營業費用後,可以留下多少本業獲利。以八方雲集為例,上半年每100元營收約可留下12.11元營業利益,王品則約為8.04元,兩者差距超過4個百分點,但這並不意味八方雲集賺得比王品多,而是兩家公司將營收轉換為營業利益的效率不同。
觀察八方雲集的財報,第二季毛利率35.63%,不僅低於去年同期36.03%,也較第一季下滑,但營業利益率卻從去年同期約11.43%提高至11.68%,關鍵在於營業費用占營收比重下降,第二季營業費用率由去年同期24.59%降至23.95%,使營收增加的同時,本業獲利仍能維持成長。
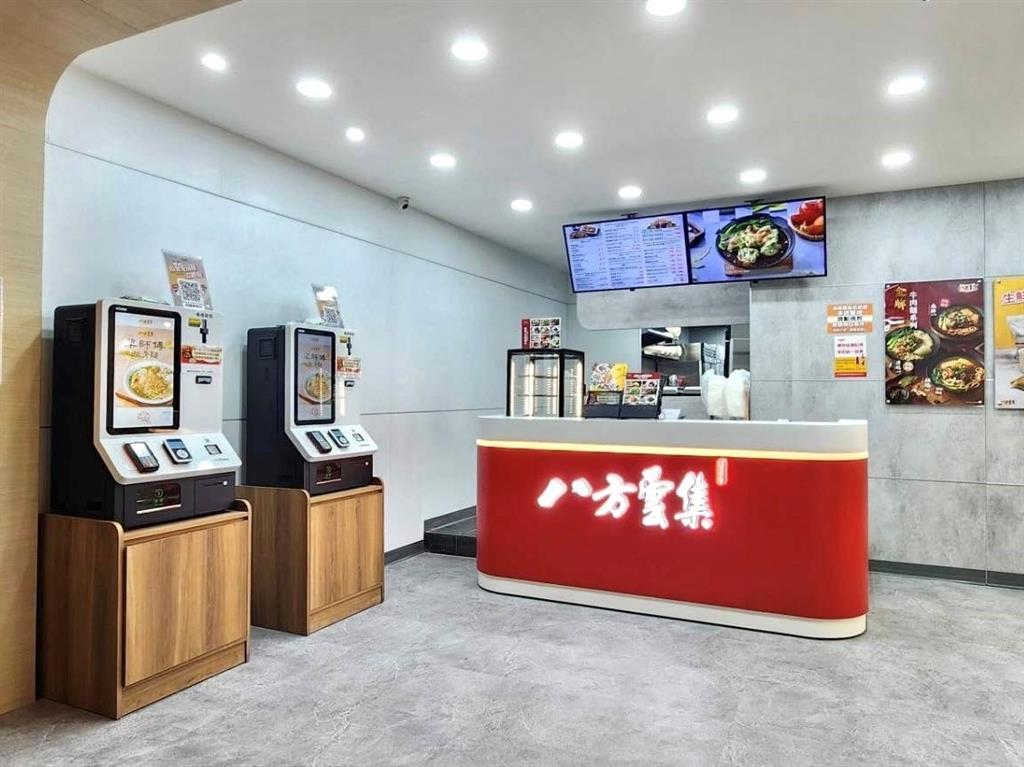
八方雲集旗下包括八方雲集與梁社漢排骨兩大主要品牌,產品以鍋貼、水餃及排骨飯等日常餐食為主,除了門市銷售,也透過中央工廠支援食材加工與供應。相較經營多種餐飲型態的集團,這類標準化程度較高的連鎖模式,在原物料採購、生產及門市營運方面具有不同的成本管理條件,但也必須持續面對食材、人力及租金上漲的壓力。
豆府毛利率逾五成 漢來展店帶動獲利
以韓式料理為主的豆府,則呈現另一種經營結構。旗下涓豆腐、北村豆腐家、韓姜熙的小廚房等品牌,主要鎖定家庭聚餐與百貨商場客群,第二季營收10.94億元,年增14.24%,毛利率達51.7%,在四家公司中最高。
不過,高毛利不一定代表最後留下的利潤最多。豆府第二季營業費用4.4億元,占營收比重約40.18%,因此營業利益率降至11.52%,低於去年同期12.43%,雖然營業利益從去年同期約1.19億元增加至1.26億元,成長約5.9%,但增幅明顯落後營收,顯示展店與營運費用增加,仍可能壓縮獲利率。
值得注意的是,豆府第二季稅後淨利約1.09億元,較去年同期0.81億元成長逾三成,與營業利益的成長幅度並不一致,因此評估餐飲集團獲利表現時,不能只看稅後淨利成長,也需要區分本業與業外損益的貢獻。
漢來美食則受惠餐飲品牌擴張及宴會市場需求,上半年合併營收36.76億元,年增16.67%,營業利益4.57億元,年增30.55%,稅後淨利約3.89億元,年增49.78%,每股盈餘9.21元,營收與獲利同步創下同期新高。
若從單季觀察,漢來美食第二季營業利益率為8.35%,低於第一季約15.88%,但仍高於去年同期約7.6%。這樣的變化也反映餐飲業具有淡旺季特性,農曆春節、母親節及宴會檔期,都可能影響不同季度的營收與獲利,單看一季數字,容易忽略年度間的經營變化。
展店拉高營收 成本能否控制決定成長品質
回到營收規模最大的王品,雖然營業利益率不及八方、豆府與漢來,但公司上半年營收及獲利都創下同期新高,顯示擴大品牌與門市規模,仍然能夠帶來實質的獲利貢獻。
王品旗下橫跨牛排、火鍋、燒肉及中式餐飲,既有西堤、陶板屋等成熟品牌,也有肉次方、和牛涮及石二鍋等成長主力,不同品牌的餐點定價、食材成本、人力配置與店面規模都有差異,加上台灣與中國兩地事業共同反映在合併財報上,獲利結構自然不同於以台灣平價餐飲為主的八方雲集。
從財報來看,王品第二季毛利率47.62%,較去年同期47.99%略為下降,但營業費用率由39.99%降至39.8%,營業利益率仍從去年同期約8%,微幅下滑至7.82%,顯示營收擴張之際,食材及其他營業成本增加,仍可能抵銷部分費用控制效益。
餐飲集團持續展店,也意味著必須承擔新門市裝修、設備、人員招募及培訓等投入,尤其大型自助餐、燒肉與宴會型餐廳,相較標準化的平價連鎖門市,單店投入資金、用餐空間及人力配置往往不同,不能單純以毛利率或營業利益率判斷哪一種模式較好,還需要觀察單店投資回收期、同店營收及資本支出。
另一方面,八方雲集近年積極開拓美國市場,海外事業仍處於展店與規模擴張階段;王品持續調整兩岸品牌組合,漢來與豆府則持續增加新據點。對各家業者而言,展店可以帶來營收成長,但新店能否達到預期效益、成熟門市能否維持獲利,才是決定整體獲利率能否改善的重要因素。
從營運數字可以看出,營收規模並非決定獲利效率的唯一條件,王品靠多品牌與兩岸市場擴大獲利,八方雲集透過營業費用控制改善本業表現,漢來則在營收成長之際拉高獲利率。未來餐飲集團的競爭,除了持續展店,能否控制成本、提高單店貢獻,將成為衡量成長品質的重要指標。