傳統紡織業面臨中國低價競爭、訂單能見度不足及原料成本波動等壓力,老牌紡織廠也開始尋找新的獲利來源,新纖、福懋及南紡近年陸續透過轉投資,跨足電子化學品、記憶體封測及半導體製程材料,其中,福懋科今年上半年已為福懋帶來估計約2.63億元的對應投資利益,南紡也因轉投資收益挹注而轉虧為盈。不過,半導體新事業究竟能貢獻多少獲利,甚至養活傳統紡織本業,三家公司的答案並不相同。
從最新半年報來看,南紡的獲利結構最能凸顯傳統紡織業的經營壓力。今年上半年合併營收65.63億元,年減17%,營業損失1.11億元,雖較去年同期虧損2.43億元明顯收斂,但本業仍未完全擺脫虧損。所幸營業外收支淨額達3.67億元,帶動歸屬母公司淨利達2.26億元,每股純益0.14元。
值得注意的是,南紡上半年營業外收支淨額高於稅前淨利2.56億元,顯示業外收益已成為公司轉盈的重要支柱。南紡在10月27日法說會中說明,主要受惠於權益法認列投資收益、股利收入增加及財務成本下降,反映多年來推動的多角化投資,已逐漸成為支撐集團獲利的重要來源。
福懋科半年貢獻估逾2.6億 封測投資先收成
相較南紡依靠多元投資挹注獲利,福懋布局半導體已有更明確的成果。福懋持有30.79%股權的福懋科,主要從事記憶體封裝測試,隨著記憶體市場需求回升、產品升級,獲利表現明顯改善。
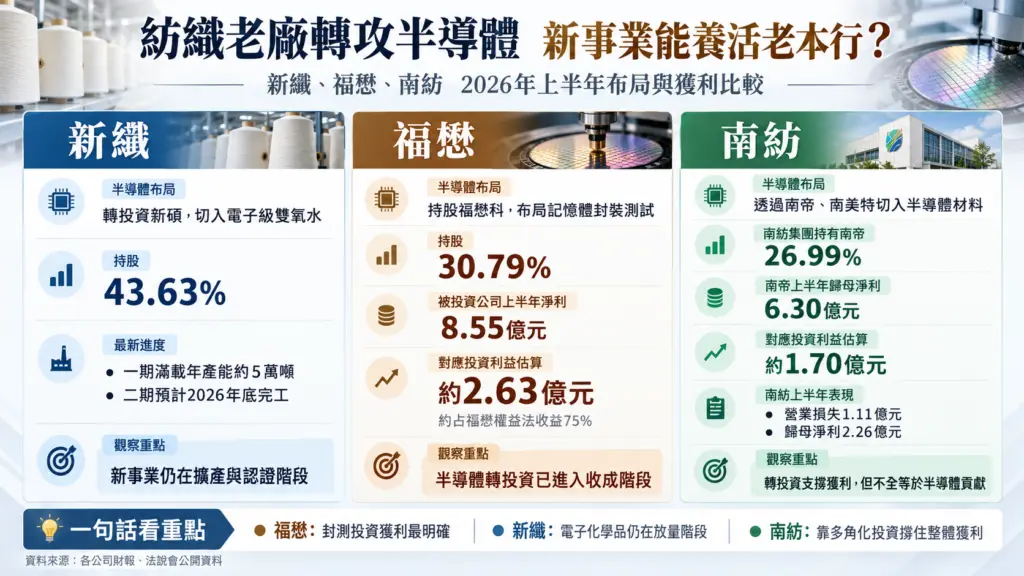
福懋科今年上半年營收61.02億元,營業利益9.59億元,稅後淨利達8.55億元。若依福懋持股30.79%計算,對應的投資利益約2.63億元,相當於福懋同期採權益法認列關聯企業及合資利益3.51億元的約75%。不過,實際會計認列金額仍可能受到合併調整等因素影響。
這筆投資的獲利規模已不容忽視。福懋上半年合併營業利益約3.42億元,營業外收支淨額則達5.53億元,歸母淨利約8.41億元。若從獲利結構觀察,福懋科已經不只是集團切入科技產業的布局,更是具有實際獲利貢獻的轉投資事業。
福懋科也持續擴充產能,目前既有四座廠房稼動率維持九成以上,第五廠規劃今年第四季小量試產,初期將鎖定DDR5 RDIMM等產品,並發展晶圓凸塊、重布線層等先進封裝技術,希望提高高附加價值產品比重。
不過,記憶體產業本身具有明顯景氣循環,未來需求及價格一旦反轉,封測業務也可能受到影響。對福懋而言,半導體投資雖已進入收成階段,能否持續挹注母公司獲利,仍取決於福懋科的產能利用率、產品組合及市場需求。
另一家老牌紡織廠新纖,則選擇從電子化學品切入半導體市場。新纖持有新碩先進化工約43.63%股權,主要生產電子級雙氧水,應用於晶圓清洗製程。
新碩第一條產線已開始出貨,滿載年產量約5萬噸,第二條產線預計今年底完工,後續仍須配合客戶認證進度才能逐步放量。與福懋科已有成熟獲利規模不同,新碩仍處於擴充產能及提升出貨量的階段,目前尚未有足夠公開資訊,可以單獨計算半導體化學品對新纖的實際獲利貢獻。
此外,新纖今年上半年合併營業利益約33.44億元,顯示集團既有事業本身仍具獲利能力,半導體材料並非單純用來填補紡織虧損,而是希望透過高純度化學品切入毛利結構不同的新市場,增加未來成長動能。
南帝貢獻估約1.7億 半導體獲利仍待拆解
南紡布局半導體材料,則是透過轉投資南帝化工及南美特科技。南紡直接持有南帝21.43%股權,加計旗下南紡建設持股,合計約26.99%;南帝另持有南美特約40.57%股權,形成從傳統化工延伸至半導體材料的投資架構。
其中,南帝已開發電子級人工橡膠,南美特則切入化學氣相沉積(CVD)、原子層沉積(ALD)相關材料,應用於半導體薄膜沉積製程,部分產品已進入半導體大廠供應鏈。
從財報來看,南帝今年上半年營收60.46億元,歸屬母公司淨利6.30億元,若以南紡集團約26.99%持股計算,對應投資利益約1.70億元。南紡同期採權益法認列的關聯企業及合資利益約1.78億元,南帝顯然是其中重要的獲利來源。
若進一步比較,南帝對應的約1.70億元投資利益,相當於南紡上半年歸母淨利2.26億元的約75%。這也說明,對南紡而言,轉投資已不只是額外收入,而是影響整體獲利的重要因素。
但必須留意,南帝既有業務包含合成橡膠等產品,獲利並非全數來自半導體材料;南美特的獨立營收與淨利,目前也尚未有完整公開數字可以拆分。因此,雖然南紡透過南帝取得可觀投資利益,仍不能直接認定半導體事業已經貢獻約1.7億元獲利。
而且南紡的轉型並不只有半導體,公司在法說會中提出紡織本業創新、流通事業擴大、資產開發加速及創新投資多角化等四大方向,南紡購物中心2025年營業額達109億元,南紡科技園區第一期則預計2028年第四季完工,未來都可能成為新的收入來源。
不拚滿載改拚毛利 老本行也要自己求生
值得注意的是,即使轉投資帶來獲利,南紡也沒有放棄改善紡織本業,公司今年第二季營業利益已轉正,毛利率從第一季8.73%提高至12.82%,但同期營收反而季減約5%,反映經營策略正在改變。
南紡經營團隊在法說會中指出,面對紡織市場供需壓力,公司不再追求百分之百稼動率,而是採取擇優產銷策略,增加高值化、環保產品比重,並放棄部分低利潤訂單。目前台灣化纖事業稼動率約七成,越南紡紗則約六至七成,希望在產能利用率與毛利率之間取得平衡。
換言之,傳統紡織廠不只要尋找新事業,也必須重新思考原有產能該怎麼經營,當低價競爭持續、品牌客戶嚴格控管庫存,單靠大量生產未必能維持獲利,如何改善產品組合、控制成本,反而成為經營關鍵。
從福懋科已具備規模的封測獲利、新碩仍在擴產的電子化學品,到南紡透過南帝及其他投資分散經營風險,三家老牌紡織廠雖然都朝半導體靠攏,轉型進度與獲利結構卻各不相同。
半導體確實替紡織業打開新的成長機會,但新事業能否長期支撐老本行,不能只看投資收益增加,更要看獲利是否穩定,以及原有紡織業務能否逐步改善,畢竟,轉投資可以替財報加分,卻未必能永遠替本業承擔經營壓力。