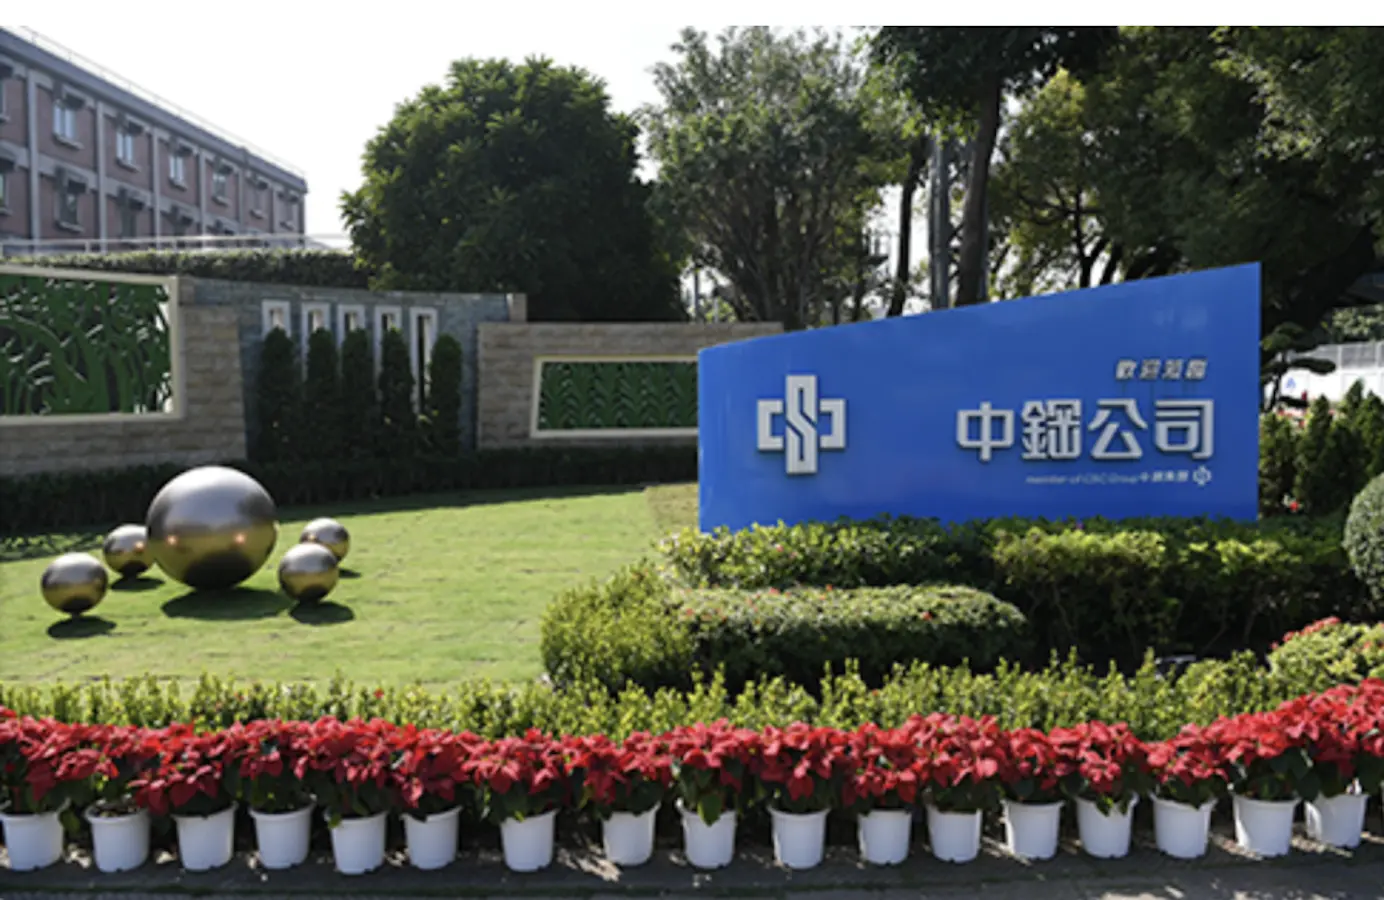
鋼鐵龍頭中鋼去年陷入虧損,今年營運雖然逐步回穩,前三季自結稅前獲利達43.02億元,但鋼品銷量增加,未必能同步帶動獲利成長。面對全球鋼鐵產能過剩、低價鋼品競爭及成本壓力,中鋼決定不再一味追求產量,規劃最遲於2029年第一季除役一號高爐,透過縮減產能、整併產線及提高精緻鋼品比重,尋找下一階段的獲利出路。
前三季轉盈 鋼品賣得多卻未必賺得多
中鋼2025年合併營收3,171.55億元,年減12%,合併稅後淨損35.07億元,相較2024年獲利38.76億元,由盈轉虧。全年鋼品銷售量也從1,185萬公噸降至1,125萬公噸,反映全球鋼市需求低迷、貿易壁壘升高,對營運造成明顯衝擊。
進入2026年後,中鋼營運逐漸改善。根據最新自結損益,前三季合併營收達2,566.72億元,年增6.16%,營業利益45.47億元,較去年同期虧損42.60億元轉盈,稅前淨利43.02億元,也扭轉去年同期虧損46.80億元的局面。
不過,從單月獲利變化來看,中鋼仍面臨鋼品售價與成本之間的拉鋸。9月合併營收310.01億元,較8月成長約11%,營業利益卻從7.89億元降至4.70億元,月減約40%,稅前淨利也從7.23億元降至5.84億元,減少19%。
中鋼先前說明,9月獲利下滑主要受到鋼鐵業銷售單位毛利減少影響,由於部分外銷鋼品出貨遞延至9月,當月外銷比重提高,但外銷價格相對較低,反而壓縮獲利空間,這也反映出中鋼即使增加出貨量,仍須面對內外銷價差及產品組合變化帶來的影響。
一號高爐將除役 中鋼估每年創造10億效益
面對鋼市結構性變化,中鋼已將調整產能列為未來十年經營策略的重要一環。根據2025年年報,公司規劃最遲於2029年第一季除役一號高爐,逐步整併稼動率較低及設備老舊的產線,將資源集中在更具生產效率及獲利能力的設備。
中鋼在法說會資料中指出,產能調整後,中鋼鐵水產能將降至815萬公噸,粗鋼產能則為880萬公噸,透過產線整併、製程集中及資源有效運用,預估長期每年可創造約10億元效益。
這項調整意味著,中鋼未來將從過去追求規模與產量,逐步轉向提升產品價值及成本競爭力。相較於景氣好轉時提高產能利用率,主動關閉高爐雖然可能減少部分生產彈性,卻有機會降低設備維護、能源消耗及低效率產線帶來的成本負擔。
不過,每年10億元仍屬公司對產線整併的預估效益,能否真正轉化為獲利,仍須觀察後續鋼品需求、設備稼動率及關爐後的實際成本變化,尤其鋼鐵業具有高度固定成本特性,產能縮減後若無法同步提升生產效率,未必能完全抵銷市場需求疲弱帶來的壓力。
精緻鋼品撐獲利 轉型關鍵不只減產
除了縮減產能,中鋼也將提高高附加價值產品比重視為另一項轉型重點。根據資料,中鋼精緻鋼品銷售量占比僅11.5%,毛利貢獻卻超過九成,顯示不同鋼品之間的獲利能力存在明顯差距。
中鋼近年持續布局高強度汽車用鋼、電磁鋼及精密加工用鋼等產品,並開發適用於電動車、無人機、機器人及高階製造業的材料,希望降低對一般鋼品價格競爭的依賴。
這也凸顯中鋼轉型面臨的兩項課題,一方面必須透過關閉低效率產線降低成本,另一方面又要持續投入設備更新與產品研發,爭取高附加價值訂單。若高值化產品銷售比重無法持續提升,單靠削減產能,仍難完全擺脫國際鋼價波動的影響。
中鋼對第四季接單表現抱持審慎樂觀看法,預期有機會優於第三季,但原料成本上揚、內外銷產品組合及市場價格接受度,仍將影響實際獲利,隨著一號高爐除役時程逐漸接近,中鋼能否從減少產量走向提高利潤,也將成為檢驗這場轉型成效的重要指標。