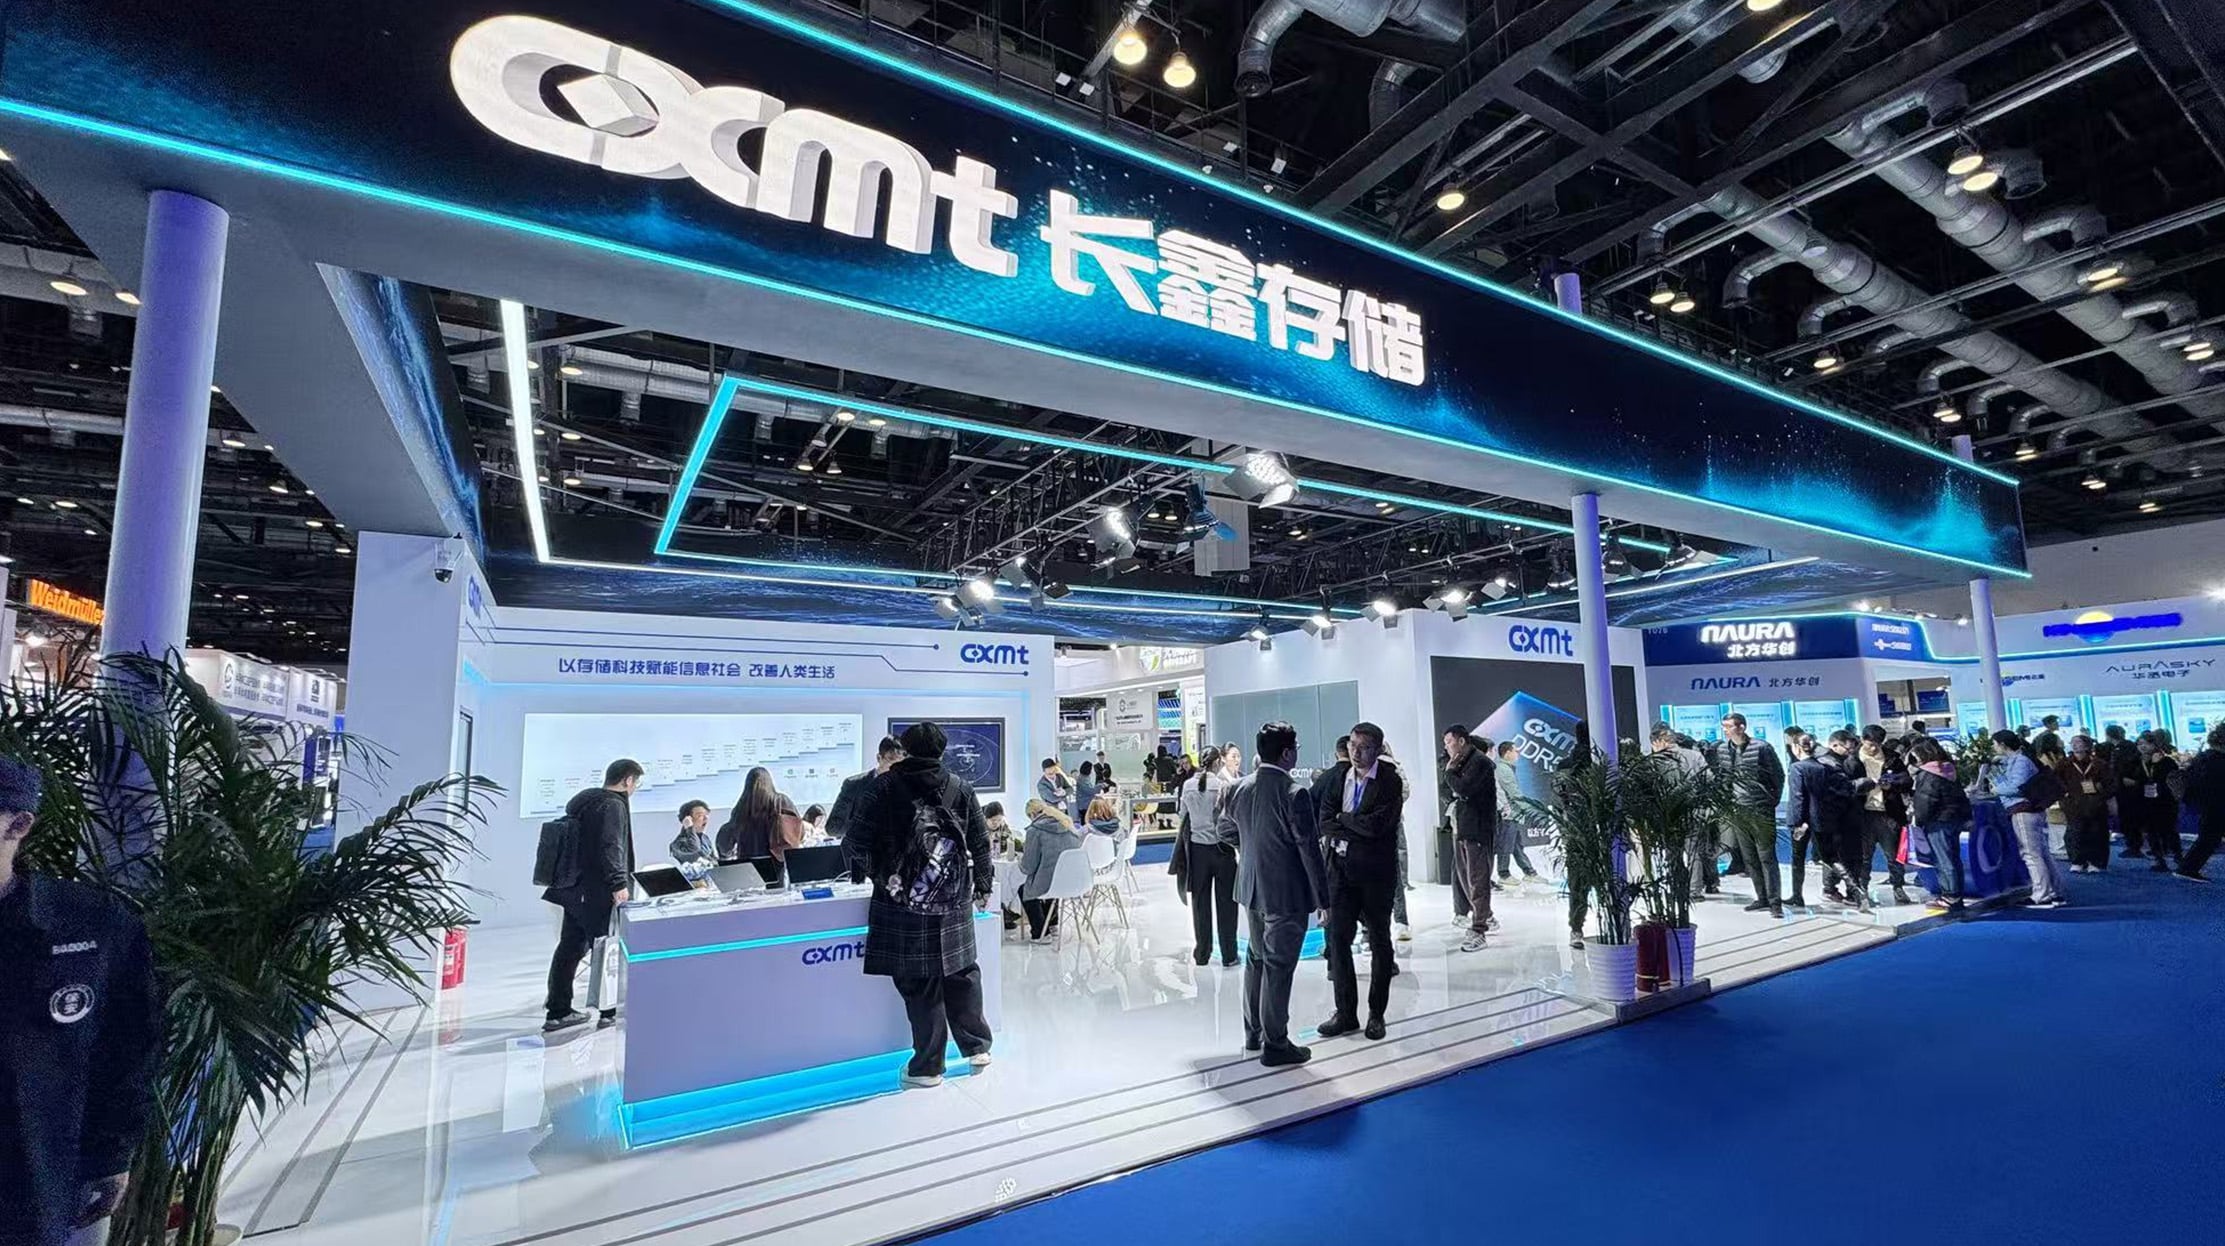
中國長鑫存儲一款尚未上市的記憶體,竟讓全球記憶體股先跌一跤!日前,曹堪宇10月10日在一場半導體會議上,透露長鑫4F²研發進展,預告年底前推出採用新架構的新一代DDR5 RDIMM產品。消息發酵後,13日韓國SK海力士、三星電子股價分別重挫約10.09%、7.39%,台灣旺宏、南亞科、華邦電也分別下跌7.79%、7.4%、7.18%;美國美光同樣承受賣壓。投資人擔心長鑫未來若能以更低成本大量生產DRAM,恐增加市場供給,威脅國際記憶體大廠獲利。
單元面積縮小三分之一 長鑫想搶誰的生意?
4F²是什麼?DRAM由大量儲存單元組成,每個單元通常包含一個電晶體與一個電容。F代表製程特徵尺寸,常見的6F²架構,單元面積約為6個F²;4F²則縮小至4個F²。在相同製程特徵尺寸下,4F²儲存單元面積理論上比6F²縮小三分之一,在相同面積理論上容納的記憶體單元增加50%。但整顆晶片仍包含周邊電路,實際產能與成本優勢還得看製程整合及良率。
對記憶體廠而言,這項技術的吸引力在於降低成本的可能性。晶圓價格昂貴,若能在同一片晶圓製造更多可用記憶體容量,每位元製造成本便有機會下降。長鑫採用垂直環繞閘極(VSG)電晶體技術,透過晶體管垂直化來顯著縮減晶片面積。
長鑫選擇的產品也透露市場企圖。DDR5 RDIMM主要供企業伺服器與資料中心使用,必須通過嚴格的可靠度及相容性驗證。隨著AI帶動伺服器記憶體需求,長鑫若成功取得客戶訂單,將進一步切入三星、SK海力士及美光的市場。但DDR5 RDIMM與AI加速器使用的高頻寬記憶體(HBM)不同,不能將這項技術進展直接視為長鑫已攻入HBM市場。
此外,根據市調機構TrendForce統計,長鑫儲存2026年第二季全球DRAM營收市占率以提升至9.5%,高於第一季7.6%,排名全球第四。
進度超車?外媒點破盲點:良率與量產才是真考驗
更讓市場關注的是時間。韓國媒體先前報導,三星曾以2028年前後將4F²技術導入商業生產為目標,長鑫卻預告今年底推出產品。
三星在今年2月的國際固態電路會議(ISSCC)上展示16Gb、10nm級4F² DRAM設計SK海力士也持續投入垂直電晶體及3D DRAM研發。
美國科技媒體《Tom’s Hardware》指出,長鑫雖有多年4F²研究及專利布局,但這次尚未公布新產品速度、晶片密度、製程節點與量產規模。即使年底如期推出產品,距離穩定大量供貨、取得伺服器客戶認證,仍有關卡要過。
《彭博》引述晨星分析師Jing Jie Yu指出,長鑫若能率先成功將4F²架構導入DRAM生產,競爭地位將大幅改善,不過,記憶體龍頭與設備製造商都曾指出,該技術轉型難度高,因此預期長鑫存儲從發表到達具商業可行性的量產良率,預料仍有相當時間差。
換言之,長鑫現在拿出產品時程,但真正的市場競爭力仍待驗證。
南亞科單季賺876億仍挨打 台廠會受傷?
最矛盾的一幕發生在台灣。南亞科12日公布第三季自結財報,稅後淨利876.27億元、每股純益25.4元,雙雙創下歷史新高,毛利率達85.7%,13日股價卻重挫7.4%。旺宏9月營收83.67億元、年增188.2%,華邦電9月合併營收282.49億元、年增256.7%,2家公司也難逃賣壓。
南亞科總經理李培瑛對記憶體景氣提出不同判斷,他指出DRAM目前仍非常缺貨,第四季價格可望繼續上漲,毛利率也有機會提高;部分客戶甚至希望將原本三個月的供貨合約延長至三年或更久,以確保產能。
面對中國記憶體廠擴產,李培瑛認為,中國業者過去十多年持續增加產能,並未對全球市場造成劇烈衝擊,短期供給仍受設備供應及製程成熟度限制。長鑫宣布新技術,並不代表全球DRAM產能立刻增加。
而且,台灣3家記憶體廠面對的競爭並不相同。南亞科經營DRAM,與長鑫的競爭關係較直接;華邦電以利基型DRAM等產品為主,應用市場有所區隔;旺宏主要生產NOR Flash、NAND Flash,並非長鑫DDR5 RDIMM的直接競爭者。3家公司股價同步下跌,顯示市場賣壓已超出單一產品競爭。
《路透社》也指出,中國記憶體競爭加劇、AI投資支出疑慮,以及半導體股先前漲幅可觀,都使投資人重新評估產業獲利前景。長鑫4F²消息加深市場擔憂,卻無法單獨解釋這波跌勢。
對三星、SK海力士與美光而言,長鑫真正的威脅,在於未來能否以更低成本大量供貨,進一步爭奪伺服器DRAM訂單。眼前記憶體仍供不應求,股市卻已提前擔心下一輪產能競爭。年底長鑫能否拿出產品、何時取得客戶認證,以及量產成本是否具備競爭力,才是判斷這場4F²風暴會否改變全球記憶體版圖的關鍵。