台塑四寶8月營收年增逾4成,合計多出近454億元,看似石化景氣終於翻身,不過拆開四家公司公布的量、價變化,482.5億元來自售價上升,銷售量因素反而減少28.5億元,換句話說,這波成長很大一部分是價格撐起,真正的需求復甦仍不平均,只有南亞呈現明顯量價齊揚。
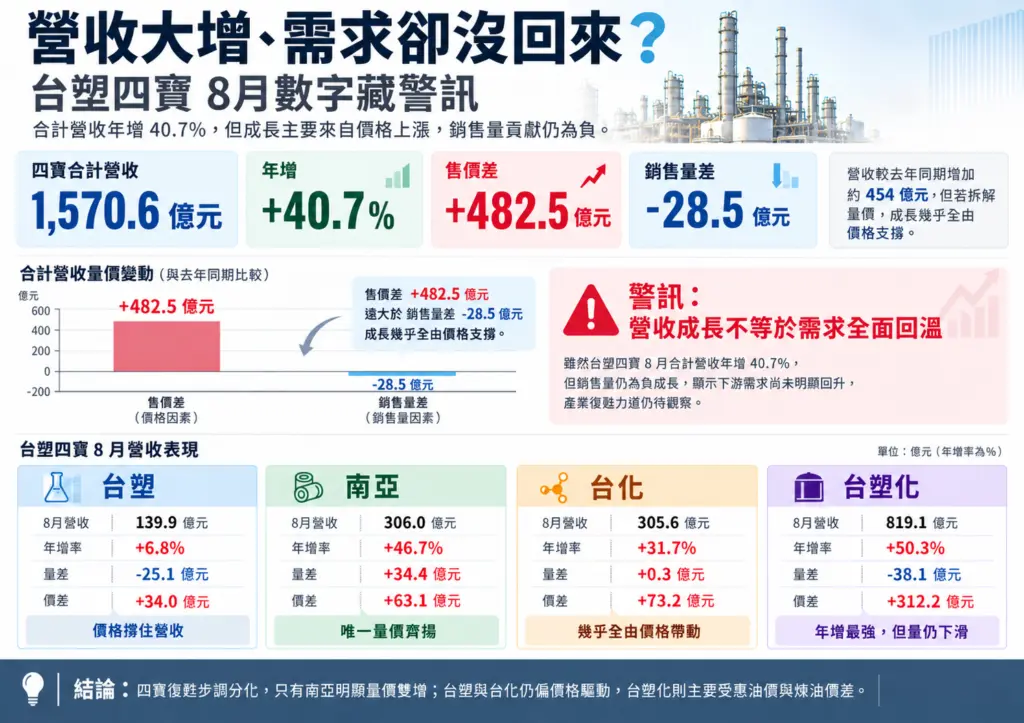
台塑四寶日前公布8月營收,台塑、南亞、台化及台塑化合計營收約1,570.6億元,較去年同期增加約454億元、年增40.7%,單看表面數字,四家公司全數繳出正成長,其中台塑化年增50.3%、南亞增加46.7%,台化也成長31.7%,但若進一步拆解公司提供的「量差」與「價差」,這波成長的樣貌就不太一樣。
多出454億 價格就貢獻482億
四家公司8月較去年同期的售價差合計增加約482.5億元,但銷售量差合計卻減少28.5億元。也就是說,如果撇開價格上漲因素,四寶整體銷量對營收的貢獻不增反減,顯示目前還不能直接把營收大增解讀成終端需求全面回溫。
台塑最明顯,8月營收139.9億元,年增6.8%,其中售價差增加34億元,但銷售量差減少25.1億元。公司指出,今年受美伊戰事推升原油、乙烯及丙烯價格,主要產品平均售價較去年同期上漲27%至58%;另一方面,下游客戶採購仍偏保守,中國房地產及汽車需求疲弱,PVC、液鹼及PE銷量合計較去年同期減少9.7萬噸。
台化同樣呈現「價增、量幾乎沒動」的情況,8月營收305.6億元,年增31.7%,增加的73.5億元當中,售價差就占73.2億元,量差僅增加0.3億元,公司也坦言,寧波ABS仍面臨終端消費疲弱、客戶觀望及同業低價競銷,福懋長纖布也受到品牌客戶減單影響。
台塑化年增5成 銷量反而下滑
四寶中營收成長最亮眼的台塑化,反差更大。台塑化8月營收819.1億元,較去年同期增加274.1億元、年增50.3%,但其中售價差增加312.2億元,銷售量差反而減少38.1億元,煉油事業受惠油價走高及外銷油品價差擴大,營收年增61.8%,然而原油煉製量及產品銷量都低於去年同期。
更值得注意的是台塑化目前兩大事業的開工率差距。9月煉油廠預估煉量50.8萬桶、產能利用率達94%,但輕油裂解廠第三季平均產能利用率僅40%。
一邊接近滿載、一邊僅四成,反映目前真正熱的是煉油市場,石化鏈的需求仍相對疲弱,油價上漲、柴油及汽油價差走強,都能推升營收與獲利,但不代表下游製造業已同步恢復拉貨。
台塑對第四季仍抱持較正面看法,隨歲修廠數減少,預估開工率將由第三季約65%提高至75%,加上中國進入傳統「金九銀十」旺季,預期第四季營收可望高於第三季;不過,公司也提醒,若原油維持高檔、終端消費卻沒有實質復甦,下游廠商無法轉嫁成本,反而可能被迫降低開工率。
南亞成例外 AI真的帶來「量」
四寶中真正呈現量、價同步成長的,是南亞。南亞8月營收306億元,年增46.7%,較去年同期增加97.5億元,其中量差增加34.4億元、價差增加63.1億元,尤其電子材料營收年增82.3%,受惠AI伺服器、高頻高速材料與ABF載板需求,銅箔基板、玻纖布、銅箔等產品不只價格上漲,銷量也同步增加。
南亞目前電子材料產線已接近滿載,正透過製程優化、增加特殊玻纖紡位及玻纖布織機擴充產能,相關新增供給預計從今年第四季至2027年陸續貢獻。
這也讓台塑四寶過去「同一個石化景氣循環」的樣貌開始分化。台塑化目前吃到油價與煉油價差紅利,台塑、台化仍等待傳統石化需求真正回溫,南亞則率先靠AI電子材料走出另一條成長曲線。
因此,8月營收年增4成固然亮眼,但真正要觀察的,恐怕不是四寶「營收有沒有回來」,而是接下來幾個月,價格之外的銷售量能不能跟著回來。