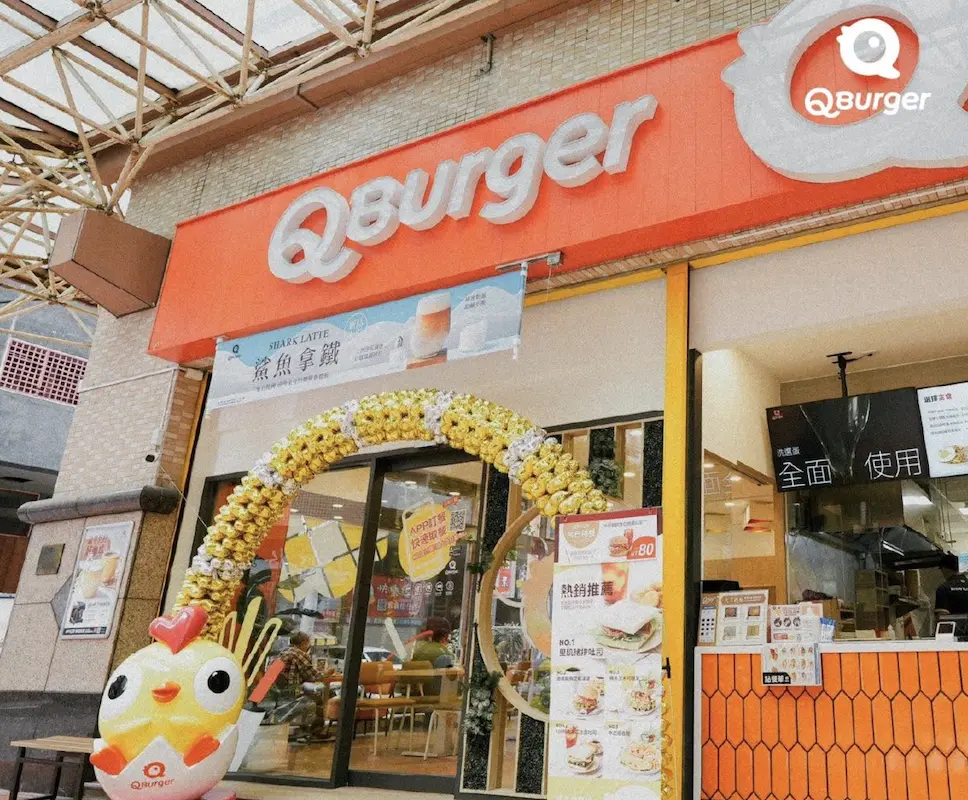
早餐店越開越多,為什麼獲利反而縮水?連鎖早午餐品牌Q Burger近年積極展店,營收也持續成長,今年前三季累計營收達19.49億元,年增10.11%,但攤開上半年財報,稅後淨利卻大減66.30%,只剩1,035萬元。從直營門市擴張、數位系統建置,到今年正式投產的自動化吐司廠,饗樂餐飲董事長鄭瑞賓持續加碼投資,希望打造更具規模的早餐連鎖體系,只是當人事、租金及營運費用跟著增加,如何將營收成長轉化為獲利,也成了Q Burger下一階段的重要考驗。
成立於2013年的Q Burger,從早期以早餐為主的門市型態,逐步發展成涵蓋早餐、午餐與下午茶的連鎖早午餐品牌,與多數傳統早餐業者以加盟為主不同,Q Burger採取直營與加盟並行,希望透過直營門市掌握商品品質、服務流程及消費數據,再將經營經驗運用到品牌擴張。
根據2026年台灣連鎖店年鑑資料,Q Burger共有397家門市,其中227家為直營店,占比57.18%,遠高於多數連鎖早餐品牌。這樣的布局有助強化總部對門市的掌握,但也意味著新店裝潢、設備、人力與租金等成本,必須由公司自行承擔。
直營店占比過半 營收成長追不上費用
Q Burger近年的財報,正反映這套展店模式面臨的考驗。2025年合併營收24.10億元,年增8.44%,營業利益卻從1.73億元降至9,304萬元,減少46.18%,稅後淨利更從1.26億元縮水至5,462萬元,年減56.51%。
公司在年報中解釋,積極展店雖帶動營收,但新開門市仍處於營運培育期,短期獲利貢獻尚未完全顯現。新店從開幕、累積客群到營運穩定需要時間,但租金、員工薪資與設備折舊等費用,卻從營業初期就持續發生。
進入今年,獲利壓力仍未緩解,Q Burger上半年合併營收12.73億元,年增11.55%,營業利益卻從去年同期5,045萬元降至3,346萬元,減少33.67%,稅後淨利僅1,035萬元,年減66.30%,每股盈餘也從1.38元降至0.47元。
進一步拆解財報,上半年營業毛利達5.88億元,較去年同期增加約6,147萬元,但營業費用卻從4.76億元提高至5.54億元,增加約7,845萬元,增幅16.49%,超過營收11.55%的成長速度,其中推銷費用增加約6,571萬元,是營業費用上升的主要項目。
財務成本也由去年同期1,771萬元提高至2,273萬元,年增28.36%,進一步壓縮最終獲利。這代表Q Burger雖然成功擴大營收,但新增毛利尚不足以支應增加的營運費用,如何縮短新店培育期、提高單店獲利,將是公司必須面對的課題。
不過,獲利下降不代表營運已陷入資金危機。今年上半年Q Burger營業活動淨現金流入約1.60億元,高於去年同期的1.44億元,顯示日常營運仍能產生現金,接下來更值得觀察的是這些投入何時能轉化為穩定的獲利。
自建吐司廠、發展全日店 鄭瑞賓拚經營效率
面對成本壓力,鄭瑞賓並未放慢投資腳步,而是將布局延伸至上游製造、物流及數位管理,希望透過供應鏈整合提高門市效率。
其中最具代表性的投資,是Q Burger歷時三年籌建的全自動化吐司廠,今年已正式投產,日產能可達3.2萬條吐司,公司希望透過標準化生產,提高品質與供貨穩定性,同時減少對外部供應商的依賴。
Q Burger也在新北及台中設立兩座各超過千坪的物流中心,搭配雙溫層配送車隊,依年報揭露,供應門市超過99%的原物料食材。只是自建工廠與物流體系也意味著設備、倉儲及維護成本,若產能利用率無法持續提高,固定投資反而可能成為獲利負擔。
除了供應鏈,Q Burger也試圖延長門市的營業戰線,今年公司積極發展全日店模式,將部分門市營業時間延長至晚間,爭取午餐、下午茶及輕食需求,希望提高店面與設備使用率。不過,營業時間拉長也會增加人力與水電支出,新增的消費需求能否支撐額外成本,仍有待實際營運驗證。
數位經營則是另一項布局,Q Burger過去三年投入數千萬元建置品牌App,目前已累積超過180萬名註冊會員,透過預約點餐、桌邊點餐及多元支付,提高消費便利性,也有助掌握不同商圈的銷售與消費偏好。
在人力管理方面,公司持續導入雲端人資系統,整合招募、排班、薪資及績效管理,希望降低快速展店後的管理複雜度。從會員經營、門市管理到物流配送,鄭瑞賓試圖建立的不只是數百家早餐店,而是一套能支撐更大規模的餐飲經營系統。
只是這些布局究竟能帶來多少效益,仍需時間檢驗,包括吐司廠的實際產能利用率、全日店新增的營收,以及新開直營店需要多久才能達到損益兩平,都將影響Q Burger未來的獲利表現。
當早餐市場的競爭逐漸從門市數量轉向經營效率,Q Burger的高直營比例讓公司能掌握更多營運環節,卻也必須承擔更高的固定成本。從吐司廠到數位系統的投資,能否真正改善單店獲利,將決定鄭瑞賓這場擴張計畫,能否讓Q Burger從營收成長進一步走向獲利成長。