估砸近百億元重返台北101,卻無法取得經營主導權,頂新二董魏應交為何仍願意出手?攤開101成績單,去年購物中心以約240億元業績登上全台百貨單店店王,公司稅後淨利達28.43億元,今年通過每股配息1.74元,若未來維持相同水準,以成美創投擬承接的股數計算,年度現金股利約4.42億元。對魏應交來說,這棟曾經的賠錢貨,如今將成為每年穩定貢獻數億元現金的印鈔機。
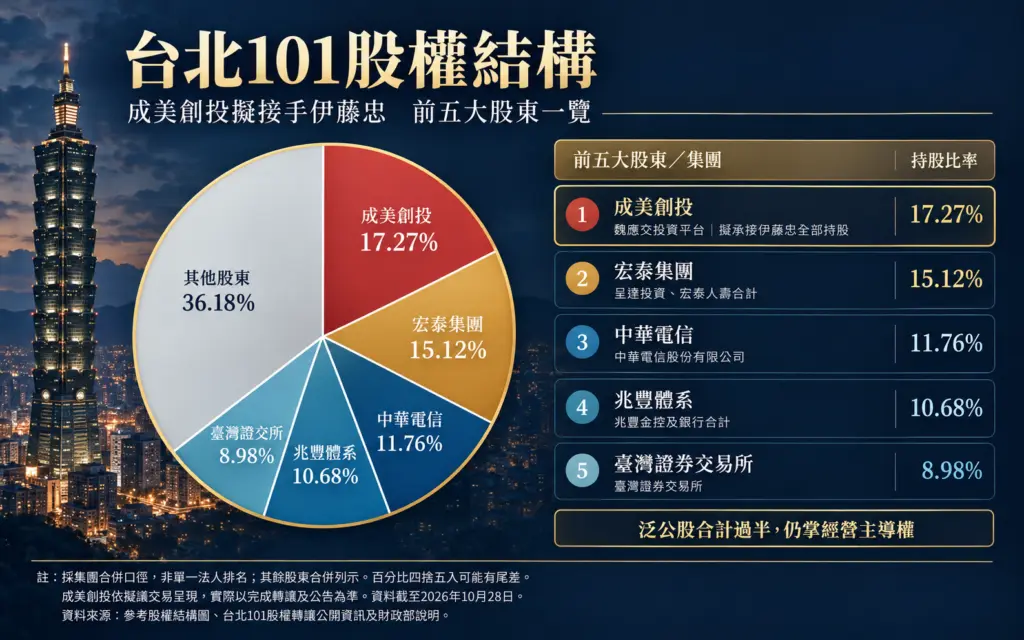
10月27日,台北101股權轉讓消息曝光,台灣伊藤忠投資申報,擬將持有的約17.274%股權全數轉讓給成美創投。魏應交辦公室隨後表明,將以財務投資人角色參與,支持並尊重泛公股主導的經營團隊,這次買進股份,並不以取得經營主導權為前提。
相關消息讓外界再度想起2009年魏家首次大舉入股101的往事,當時這棟高樓仍在虧損,魏家卻陸續買進約37%股權,由魏應交出任副董事長兼總經理,親自參與經營。17年後再度出手,投資標的相同,公司的獲利能力與魏應交的角色,卻已大不相同。
當年虧損仍敢買 魏家估算每坪45萬元
回頭看魏家第一次投資101,背後其實經過一番計算。根據2009年的媒體報導,魏家事前做過評估,將取得成本換算,估計每坪約45萬元,與當時信義計畫區精華房地產每坪動輒一、兩百萬元相比,認為價格具有吸引力。
另一項盤算來自商辦租金,當時魏家認為,台北商辦租金約只有上海的三分之一,仍有上漲空間,加上101辦公室尚有空置,只要出租率與租金逐步提高,就有機會改善收益,因此,眼前的虧損沒有讓他們卻步,取得成本與租金成長潛力,才是決定買進的考量。
這筆投資還有財務之外的意義,對在中國靠方便麵打出天下的魏家而言,成為當時世界第一高樓的股東,不只有衣錦還鄉的意味,也能將頂新與台灣地標連結,後來這筆投資,因而成為魏家回台布局的重要象徵。
從虧損到店王 三門生意撐起獲利
如今魏應交再次出手,101已是另一番面貌。去年購物中心業績約240億元,首度登上全台百貨單店業績王寶座,頂級珠寶、腕表與高端會員消費,是支撐商場表現的重要來源。
再進一步攤開財報,101去年營業收入為66.36億元,其中專櫃收入約24.90億元、租賃收入約23.95億元,兩者規模接近,當年魏家看好的商辦收租,如今已是重要收入來源,與樓下精品商場共同支撐營運,去年新簽約租金較信義區商辦市場平均行情高出23.5%,全年出租坪數及租金收入也創下新高。
觀景台則將地標人氣轉為門票收益,去年來客數超過150萬人次,門票收入約7.72億元,與商場、辦公租賃形成三大收入來源,公司去年稅後淨利由前一年的25.67億元增至28.43億元,每股盈餘達1.93元,今年6月股東會也通過每股配息1.74元。
按今年配息試算 年度股利約4.42億元
魏應交這次透過成美創投,擬承接伊藤忠持有的2億5,393萬486股,若以今年每股現金股利1.74元作為計算基準,這批股份對應的年度股利約4.42億元。儘管這是以既有配息水準試算,實際股利仍須視未來獲利與配息決議而定,但對長期投資者而言,101已有的獲利與配息紀錄,提供了穩定現金流的期待。
再看買進成本,今年宏泰集團以每股38.72元取得101股權,若以相同價格搭配每股1.74元股利估算,現金殖利率約4.49%,以去年每股盈餘1.93元計算,本益比約20倍。
對以財務投資人身分回歸的魏應交而言,101位於信義區核心地段,既有商場與辦公室租賃收入,也有不動產長期增值的想像,即使不掌握經營主導權,仍能透過持股分享收益。
昔日經營舞台縮減 重返101別具意義
隨著伊藤忠釋股,台北101的股權結構也將改變,成美創投若完成承接約17.274%持股,將成為最大單一股東,泛公股則仍掌握經營主導權。對曾親自參與101經營的魏應交而言,這次回歸,除了看上獲利與配息,也與他多年來在台灣的事業布局密切相關。
過去魏家四兄弟分工,魏應交負責拓展台灣地產、電信等投資,101與台灣之星都是他站上第一線的指標事業,不過,油品事件後,魏家陸續調整台灣布局,2018年出售101持股,台灣之星也在2023年併入台灣大哥大,隨著這些事業出售或整併,魏應交過去親自參與經營的舞台也跟著縮減。
因此,相隔8年再度買進101,對魏應交別具意義。當年他代表家族出任副董事長兼總經理,如今則透過自己的投資公司買股,並表明以財務投資人身分參與,即使不再直接掌舵,這筆估近百億元的投資,仍讓他再次成為台灣商界關注的焦點。