隨著醫療科技進步與平均壽命延長,國人退休生活可能長達25至30年以上「風險」與「通貨膨脹」已成為退休資產管理的核心課題。
為提升教職員退休後的所得替代率與資產退休率,私校退撫儲金管理會新增「全人生週期基金」為投資選項之一,採取三階段生命週期策略,一直到90歲或生命終點,涵蓋在職期間與退休提領期間的全人生階段。
新舊制資產配置與收益差異
教育部繼106年推出「人生週期基金」供在職教職員選擇後,於9月30日起新增「全人生週期基金」為投資選項之一並置於私校自主投資平臺。
比較兩者差異在於提供資產配置路徑(Glide Path)與退休提領階段的投資策略。
私校退撫儲金管理會官網指出,「人生週期基金」其年齡在37歲以下配置於積極型,並隨年齡增長逐步提高穩健型及保守型比重,於52歲起無積極型配置,62歲後完全轉入保守型,65歲退休進入分期請領時無法繼續利用性增長資產配置,長期年化收益率為5.16%。
「全人生週期基金」則教職員年齡在40歲以下全部配置於積極型,40至65歲每年4%漸進至穩健型,65歲以上全數配置於穩健型,直至90歲或生命終點,提領率4.5%,使年化固定收益率提升至約6.82%。
「純新制 30 年資」大學教授、高中教師均有望滾出千萬
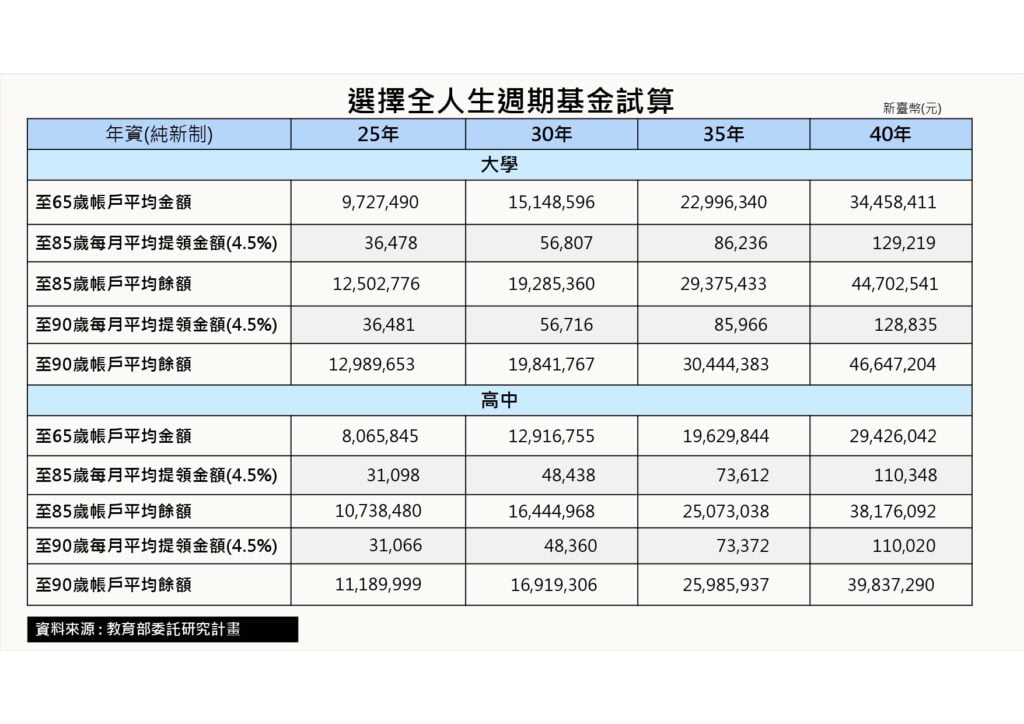
根據教育部委託研究試算,以「純新制30年資」的大學教授為例,65歲退休時專戶平均累積金額可達1,514萬餘元,在 4.5% 固定提領率下,退休後每月可領約5.6萬餘元(所得替代率約 41%),且至90歲時帳戶餘額仍保有約1,984萬餘元。
同樣以「純新制30年資」之高中教師試算,65歲退休時專戶平均金額約1,291萬餘元,每月提領約4.8萬餘元,至90歲帳戶依然保有約1,691萬餘元。
三類型投資組合自102年3月成立以來,截至115年8月31日止之「年平均報酬率」及「累積報酬率」,保守型為3.49%及47.19%、穩健型為10.35%及139.83%、積極型為12.81%及173.02%,展現了穩健且具競爭力的長期投資成果。
此外,私校退撫儲金屬「職業退休金」,教職員同時享有「公保年金」基礎保障。以30年資大學及高中教師為例,每月公保年金分別可領約2.4萬餘元(24,792元)及2.1萬餘元(21,719元)。兩者搭配下,退休生活將獲得雙重保障。
「全人生週期基金」須手動切換
要注意的是,「全人生週期基金」不是只有純新制現職人員可以選擇,現在即將退休人員亦可選擇,差別在於新制年資長短,效果不同。
教育部指出,以純新制25年資高中老師至65歲帳戶平均金額為806萬元為目標,若即將退休人員目前帳戶金額未達806萬元目標,可配合以下二項要件達成:第一,退休時須將舊制年資領取的退休金存入全人生週期基金;第二,建議儘早辦理「增額提撥」,若較晚提撥,則需加大提撥額度,方能達到研究試算效果。
私校退撫儲金管理會提醒,雖然「全人生週期基金」已正式上線,但目前自主投資平台的預設選項仍為原有的「人生週期基金」。
教職員若希望選用全新的全人生週期投資組合,須由本人登錄平台手動設定選擇。設定三步驟:
- 登入平台:登入私校退撫自主投資平台。
- 屬性評估:完成風險屬性評估(如尚未評估或需更新)。
- 完成選擇:於投資組合變更頁面,手動勾選切換為「全人生週期基金」。
各校教職員如有任何選擇疑問,可至私校退撫儲金管理會官網查詢,或向所屬學校人事室洽詢。