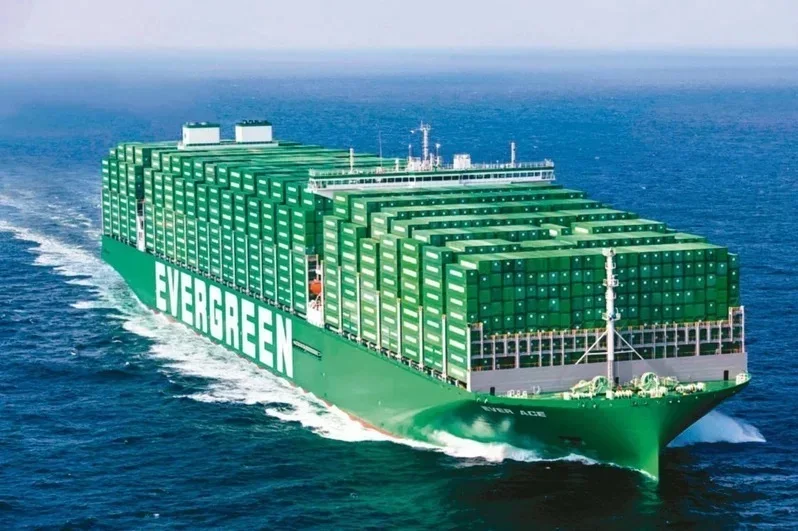
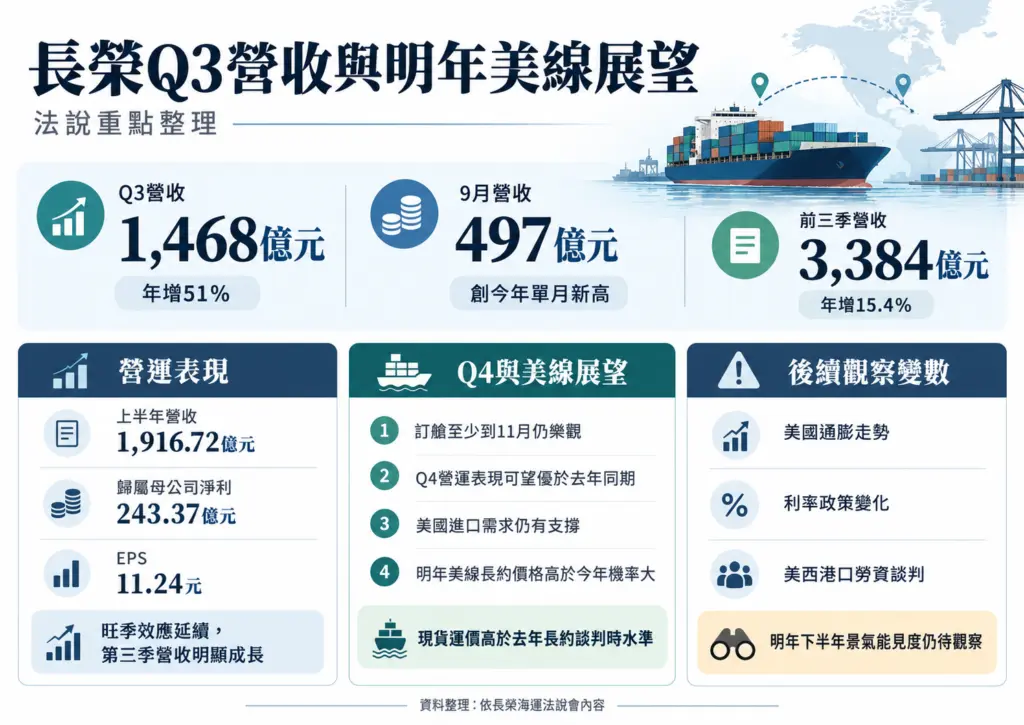
貨櫃航運旺季效應延續,長榮海運第三季營收達1,468億元,年增51%,9月營收更創今年單月新高。長榮海運8日舉行法人說明會,經營團隊指出,目前訂艙狀況仍相當樂觀,看好第四季表現優於去年同期,北美市場需求也有基本面支撐,由於今年現貨運價明顯高於去年長約談判時的水準,公司研判,明年美線長約價格高於今年的機率相當大,不過,美國通膨及後續利率政策仍是明年下半年必須注意的變數。
旺季提前發酵 第三季營收增五成
長榮海運今年上半年受到中東衝突、關稅政策不確定性及貨主提前出貨帶動,貨櫃運價自第二季開始回升。根據公司公布的財報,上半年合併營收1,916.72億元,歸屬母公司淨利243.37億元,每股盈餘11.24元,其中第二季營收達1,052億元,較第一季明顯成長,也為第三季旺季行情奠定基礎。
進入第三季後,運價上漲效益進一步反映在營收。長榮海運於法說會前公布9月營收約497億元,超越8月表現,再創今年單月新高,帶動第三季營收達1,468億元,較去年同期969億元增加約499億元,年增51%;累計前三季營收3,384億元,較去年同期2,934億元成長15.4%。
經營團隊指出,9月營收再創高峰,主要來自運價上漲,貨量受到全球港口壅塞影響,大致維持平穩,但仍處於相對較高水準。公司今年4月便對第三季市場抱持正面看法,如今營收表現也反映旺季行情確實發酵,尤其部分貨主因關稅政策變化提前安排出貨,讓傳統旺季需求自第二季便開始浮現。
至於市場關注的第四季,長榮海運表示,依照公司內部訂艙資料,至少到11月以前,貨載狀況仍相當樂觀,因此預期第四季營運表現將優於去年同期。雖然傳統航運旺季已過,第四季不容易維持第三季的強勁增幅,但歐美航線仍有需求支撐,加上南美、亞洲區域及非洲航線表現穩定,有助於延續營運動能。
美線現貨價走高 明年長約可望調漲
在長榮海運最重要的北美航線方面,經營團隊指出,美國主要港口近期進口貨量維持高檔,但存貨水準並未同步大幅攀升,顯示終端消費仍能消化進口商品。公司近期與美國大型客戶討論後續市場展望,多數客戶也對未來需求抱持正面態度,讓長榮認為目前美線高運價仍有市場基本面支撐。
美國關稅政策同樣牽動後續貨量。長榮海運觀察,若部分進口商未來因關稅退還而取得資金,可能選擇降低商品售價以刺激消費,也可能增加庫存,兩種情況都有機會帶動進口需求;隨著企業逐漸適應關稅政策變化,經營團隊認為,關稅對貨流的衝擊正逐步減弱,短中期有助於美國貿易活動恢復較正常的節奏,但實際效益仍須觀察政策後續發展。
對於後續運價,長榮海運認為,從今年第四季到明年第一季,至少在農曆春節以前,尚未看到明顯悲觀的理由,尤其今年美線現貨運價已顯著高於去年長約談判時的水準,長榮因此研判,明年美線長約價格高於今年的機率相當大,但實際漲幅仍須視船公司與貨主的談判結果而定。
歐洲航線則呈現不同走勢。經營團隊表示,今年歐洲線貨量成長幅度超過原先預期,帶動第二季起運價上漲,儘管近期受到船公司重返紅海及蘇伊士運河的市場預期影響,運價逐步回穩,第四季仍可能面臨一些壓力,但以長期水準觀察,目前運價仍屬健康,市場大幅衰退的可能性偏低。
明年下半年藏變數 通膨與美西勞資談判受關注
長榮海運對短期市場抱持正面看法,但經營團隊也提醒,明年第二季以後的景氣能見度仍不高,其中美國通膨發展尤其值得關注。若前期關稅等因素逐漸反映在物價上,導致通膨明顯升溫,進一步迫使美國重新啟動升息循環,恐怕將對明年下半年的終端消費需求帶來衝擊,進而影響進口貨量。
另一項潛在變數則來自美國西岸港口勞資談判。長榮海運指出,美西碼頭相關勞資合約將於2028年到期,根據過去經驗,談判對供應鏈的影響可能提前在2027年下半年浮現,若屆時勞資協商出現爭議,不僅可能干擾港口作業,也會影響船舶調度及船期穩定性,成為明年航商必須提前因應的風險。
除了東西向主力航線,長榮海運對南美、亞洲區域及非洲航線也抱持正面看法。公司指出,南美東、西岸今年旺季的貨量及運價表現均優於去年,亞洲區域則受惠於供應鏈轉移,帶動原物料與半成品運輸需求,非洲新航線的貨載表現也維持良好,雖然第四季旺季力道將較第三季放緩,但不同區域的貨流需求仍能提供支撐,讓公司對年底前的營運維持正面展望。