紅海航線逐步恢復通行,加上全球貨櫃船即將迎來新船交付潮,市場擔心原本因繞航而被占用的運力重新釋出,恐讓航運供過於求的壓力升高。不過,長榮海運8日舉行法人說明會,經營團隊提出不同觀察,指出紅海復航雖可縮短航程,但全球主要港口已面臨壅塞問題,大量船舶集中靠港,反而可能抵銷部分運力效益。即使明年新船陸續投入市場,長榮對航運景氣仍未過度悲觀。
紅海復航省下14天 船舶可能卡在港口
紅海危機爆發後,全球主要貨櫃航商陸續改繞非洲好望角,拉長亞洲與歐洲之間的航程,也讓大量船舶運力被占用。隨著部分船公司開始恢復紅海及蘇伊士運河通行,市場關注的焦點也從船舶繞航成本,轉向航程縮短後可能釋出的運力,尤其明年全球還有大量新船交付,若原本因繞航而被占用的船舶重新投入市場,恐怕進一步加重供給壓力。
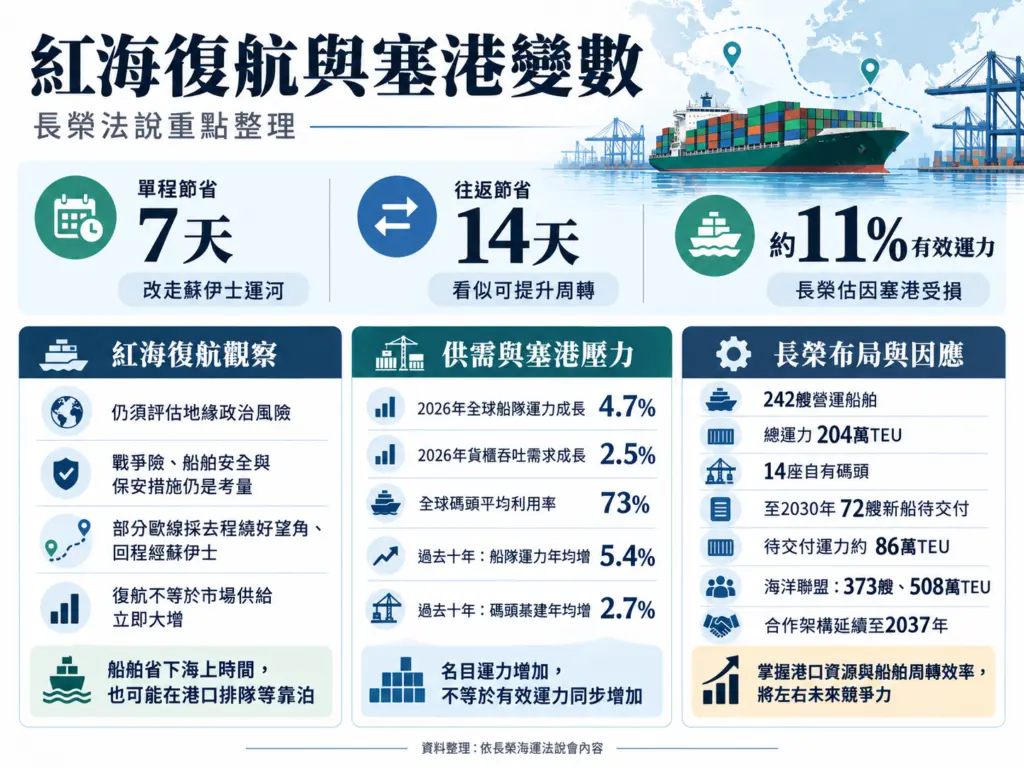
長榮海運經營團隊指出,貨櫃輪若改回蘇伊士運河航線,單程約可節省7天、往返約14天,看似能大幅提高船舶周轉效率,但實際情況沒有這麼簡單。首先,紅海地區的地緣政治風險尚未根本解決,船公司仍須考量戰爭險保費、船舶安全及保安措施,是否恢復通行必須依個別航線及航次評估,並非所有船舶都能立即恢復原有航程。
目前部分歐洲航線採取去程繞行好望角、回程通過蘇伊士運河的方式,除了希望讓船舶趕在農曆春節前返回亞洲,掌握出口旺季商機,也與先前颱風及港口壅塞造成的船期延誤有關。長榮指出,部分航商讓船舶加快返回亞洲,主要是為了補足先前受到影響的航班,不能直接認定市場供給正在大幅增加。
即使未來更多船舶重返紅海,也未必能將節省的航行時間全部轉換為有效運力。長榮舉新加坡港為例,目前碼頭使用率已超過九成,作業相當繁忙,如果原本分散抵達的船舶,因為航程縮短而在相近時間集中靠港,反而容易形成新的塞港問題。船舶雖然減少海上航行時間,卻可能在港外排隊等待靠泊,讓原本預期增加的運力打了折扣。
至於長榮本身是否恢復紅海航線,公司表示,將在海洋聯盟架構下,依照成員共識規劃航線,但前提仍是確保船員、船舶及貨物安全。經營團隊認為,紅海復航對市場供給的實際影響,還需要觀察船舶通行的時間、航線安排,以及主要港口能否消化突然增加的靠港需求。
新船交付潮將至 碼頭擴建卻跟不上
紅海復航之外,全球貨櫃船持續增加,也是市場擔心運價承壓的原因。根據Alphaliner今年9月的預測,2026年全球貨櫃船隊運力將成長4.7%,貨櫃吞吐需求則增加2.5%,供給增幅高於需求增幅,若單純從數字觀察,市場確實存在供過於求的疑慮。
而且,2027年至2029年全球還將迎來大量新船交付,市場名目運力持續擴張。長榮海運指出,未來幾年新船增加的速度不慢,但判斷航運供需,不能只看全球船隊增加多少艘,還必須考慮船舶繞航、港口壅塞、空班、維修及降速航行等因素,才能掌握真正投入市場的有效運力。
其中,長榮最關注的就是港口作業能力。經營團隊指出,全球碼頭平均利用率已達73%,在這種使用水準下,只要遇到颱風、船舶集中靠港等突發情況,就容易出現作業延誤;更值得注意的是,過去十年全球船隊運力年均成長約5.4%,碼頭基礎設施年均增幅卻只有2.7%,兩者速度相差一倍,反映船舶增加的速度已超過港口擴建。
長榮海運根據內部船舶動態資料估算,目前全球約有11%的有效運力因塞港而損失。換句話說,即使全球新船持續交付,部分船舶仍被卡在港口,無法按照原訂船期完成運輸任務,船公司也很難單靠增加船舶數量,就完全彌補港口作業延誤造成的影響。
從中國上海、寧波,到新加坡及歐洲主要港口,都面臨不同程度的壅塞壓力。長榮經營團隊指出,相較於新船可以透過造船訂單持續增加,碼頭擴建需要大量資金、人力及環境評估,不容易在短時間內追上船隊成長速度,港口作業能力不足已逐漸成為航運市場的結構性問題。因此,即使明年新船大量投入市場,公司對航運景氣仍未過度悲觀。
長榮持續擴船 14座碼頭成調度後盾
面對全球航運供需變化,長榮海運仍持續按照中長期規劃擴充船隊。根據公司資料,目前集團營運船舶共有242艘,總運力204萬TEU(20呎標準貨櫃),全球排名第七,並在重要航運樞紐布局14座自有碼頭,希望藉由掌握靠泊及裝卸資源,提高船舶周轉效率。
長榮指出,公司的船隊規劃涵蓋短、中、長期需求,除了汰換現有船舶,也將配合航線擴充與市場變化增加運力,依照既有交船計畫,長榮至2030年仍有72艘新船待交付,合計運力約86萬TEU,未來將逐步投入全球航線,維持船隊的市場競爭力。
除了增加自有運力,海洋聯盟也是長榮擴大服務網絡的重要策略。根據公司簡報,海洋聯盟今年合作船舶數達373艘,總運力508萬TEU,較2017年成立初期的334萬TEU明顯增加,目前合作架構可延續至2037年,透過聯盟共同配置航線及調度船舶,長榮得以在不同市場需求變化下,保有較大的營運彈性。
不過,經營團隊也強調,船公司未來最需要關注的,不只是新船何時交付,而是港口到底能提供多少作業能量。尤其目前全球主要港口已有壅塞情形,一旦紅海復航讓部分船舶集中抵達,港口是否具備足夠的裝卸及貨櫃堆放能力,將直接影響船期與實際運力。
對長榮而言,持續擴充船隊仍是中長期布局的重要一環,但如何將手上的船舶轉換成實際可用的艙位,同樣影響營運效益。隨著紅海復航及新船交付潮接連牽動市場,航商除了比拚船隊規模,能否掌握港口資源、提高船舶周轉效率,也將左右未來的競爭力。