貨櫃航運旺季效應延續,長榮、陽明及萬海9月營收同步成長,其中萬海年增近一倍,長榮也看好明年美線長約價格有機會調漲。不過,隨著全球航商陸續重返紅海,加上未來三年新船大量交付,航運市場恐怕面臨新一波供給壓力,法人最新報告預估,貨櫃三雄今年每股盈餘均有機會優於去年,但2027年可能同步回落,其中長榮預估獲利甚至減少五成。當美線長約看漲、歐線運價卻可能承壓,三雄如何調整船隊與航線布局,成為接下來的經營考驗。
三雄營收齊揚 萬海年增近一倍
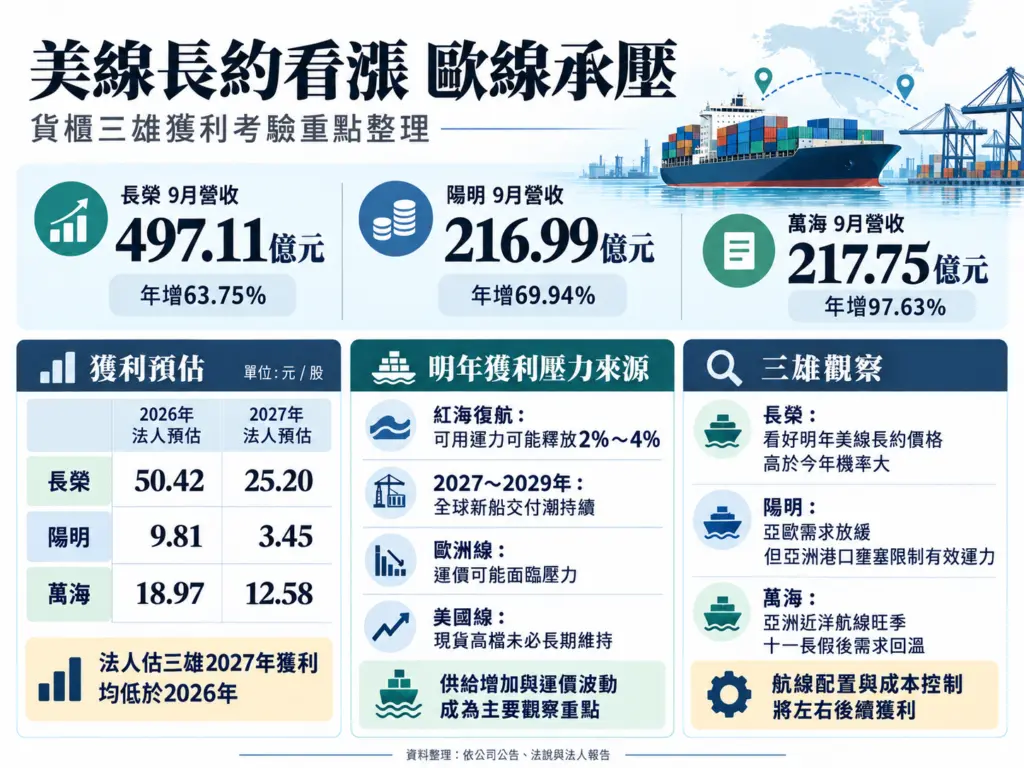
今年第二季以來,受到關稅政策變化、部分貨主提前出貨及運價回升帶動,貨櫃航運旺季效應一路延續至第三季。長榮9月合併營收497.11億元,年增63.75%,第三季營收達1,467.76億元,較去年同期成長約51%;陽明9月營收216.99億元,年增69.94%,創下2024年9月以來新高;萬海則達217.75億元,年增97.63%,不僅年增幅度居三雄之冠,單月營收也略高於陽明。
三家公司都受惠於運價走高,但各自的航線布局及營運條件並不相同。長榮的主要貨運收入來自東西向航線,根據法人資料,2025年美洲線占貨運營收39%、歐洲線占28%,合計接近七成,今年美線現貨運價上漲,加上部分貨主提前安排出貨,成為推升第三季營收的重要動力。
長榮8日法說會指出,美國主要港口進口貨量維持高檔,終端消費需求仍有支撐,近期與美國大型客戶討論後續市場展望,多數也抱持正面態度,由於今年現貨運價明顯高於去年進行長約談判時的水準,經營團隊研判,2027年美線長約價格高於2026年的機率相當大,有機會讓部分漲價效益延續至明年。
陽明同樣以東西向航線為重要營運基礎,但對第四季市場相對審慎。陽明指出,美中關稅情勢暫時趨緩,有助支撐美國線貨量,但亞歐市場需求已出現放緩跡象,所幸亞洲主要港口仍有壅塞問題,船舶周轉率下降,使市場有效運力受到限制,公司將持續觀察中國十一長假後的復工及出貨情況,並依照需求調整航線安排。
萬海則在遠洋航線之外,持續掌握亞洲近洋市場需求。公司指出,9月貨量與運價同步提升,帶動單月營收自2024年7月以來再次突破200億元,並連續六個月成長,尤其東南亞集裝箱運價指數自第三季以來持續走強,反映區域備貨需求及艙位利用率提升,加上第四季向來是亞洲近洋航線傳統旺季,十一長假後製造及出貨活動逐步恢復,有助延續營運動能。
今年旺季賺得多 明年獲利恐回落
三雄第三季營收表現亮眼,法人也看好今年獲利將明顯回升。其中長榮受惠美線高運價,法人預估第三季每股盈餘可達22.33元,較第二季的7.41元大增約201%,創近兩年單季新高,全年每股盈餘估達50.42元,優於2025年的31.68元。
不過,這波獲利成長能否延續到2027年,已有法人提出較保守的預測。根據一份最新研究報告,長榮2027年每股盈餘預估降至25.20元,較2026年減少約五成;陽明2026年預估每股盈餘9.81元,2027年可能降至3.45元;萬海2026年預估18.97元,2027年則回落至12.58元。
法人對明年獲利轉趨保守,主要考量全球航運供需環境正在改變。首先,全球船公司陸續恢復紅海及蘇伊士運河通行,原本因繞行非洲好望角而被占用的運力,可能隨航程縮短重新釋出,根據法人截至10月4日的統計,蘇伊士運河過去7日累計已有75艘貨櫃船通行,約恢復至紅海危機爆發前的一半,並創2024年以來新高。
法人估計,隨著航商逐步重返紅海,全球約有2%至4%的可用運力可能被釋放,對歐洲航線運價形成壓力;另一方面,2027年至2029年全球還將迎來大量新船交付,若新增船舶與復航釋出的運力同時進入市場,航商勢必要面對更激烈的價格競爭。
美洲航線則有不同變數,法人指出,今年美線高運價受到美國補庫存需求,以及巴拿馬運河通行限制支撐,但隨著傳統旺季結束、貨量需求逐步放緩,加上巴拿馬運河通行條件改善,高檔現貨運價未必能長期維持。這與長榮看好2027年美線長約價格上漲並不完全矛盾,因為現貨運價反映短期市場供需,長約價格則取決於船公司與貨主下一輪談判結果,兩者仍可能出現不同走勢。
航線市場分化 三雄各有經營考驗
面對運價變化,貨櫃三雄的考驗不只有爭取貨量,還包括如何控制成本、安排船舶及掌握不同區域需求,長榮美洲與歐洲線營收占比較高,美線長約若順利調漲,將有助於維持部分營運動能,但歐洲線仍可能受到紅海復航影響。長榮經營團隊認為,目前全球主要港口壅塞情況尚未完全緩解,即使船舶縮短航程,也未必能將節省的時間全部轉換成有效運力,因此對明年市場並未過度悲觀。
陽明則須面對歐美傳統淡季及船隊成本調整的雙重考驗,公司先前指出,美東線雖然可能出現運價修正,但在港口壅塞及市場供需調整下,仍有維持相對高檔的機會,亞洲線進入第四季傳統旺季,運價表現則有機會優於第三季。陽明近年也持續推動船隊汰換及提高自有船比重,希望改善長期營運成本,降低市場運價波動帶來的衝擊。
萬海除了布局遠洋市場,亞洲近洋航線也是觀察後續營運的重要一環,隨著供應鏈持續調整,東南亞及亞洲區域內的原物料、零組件與成品運輸需求增加,讓區域航線仍有成長空間。萬海認為,中國十一長假後的需求回溫力道優於往年,加上港口壅塞、船期延誤及燃油成本波動,使貨主更傾向提前安排運輸,有助於第四季貨載及運價維持一定水準。
不過,亞洲近洋市場也並非完全不受全球供需變化影響,若遠洋航線因紅海復航及新船交付出現運力增加,部分船公司可能重新調整船舶配置,進一步影響不同區域航線的競爭情況。對三雄而言,未來如何依照貨流變化調整船隊、控制燃油及租船成本,將比單純追求船舶數量更重要。
今年運價回升替貨櫃三雄帶來獲利改善機會,但法人對明年的預估也反映市場仍存在不確定性,美線長約價格能否調漲、紅海復航將釋放多少運力,以及亞洲近洋市場能否延續旺季需求,都將牽動各家公司的營運表現。當運價不再全面上漲,掌握適合的航線、有效安排船舶及維持成本競爭力,將成為貨櫃三雄下一階段獲利的重要關鍵。