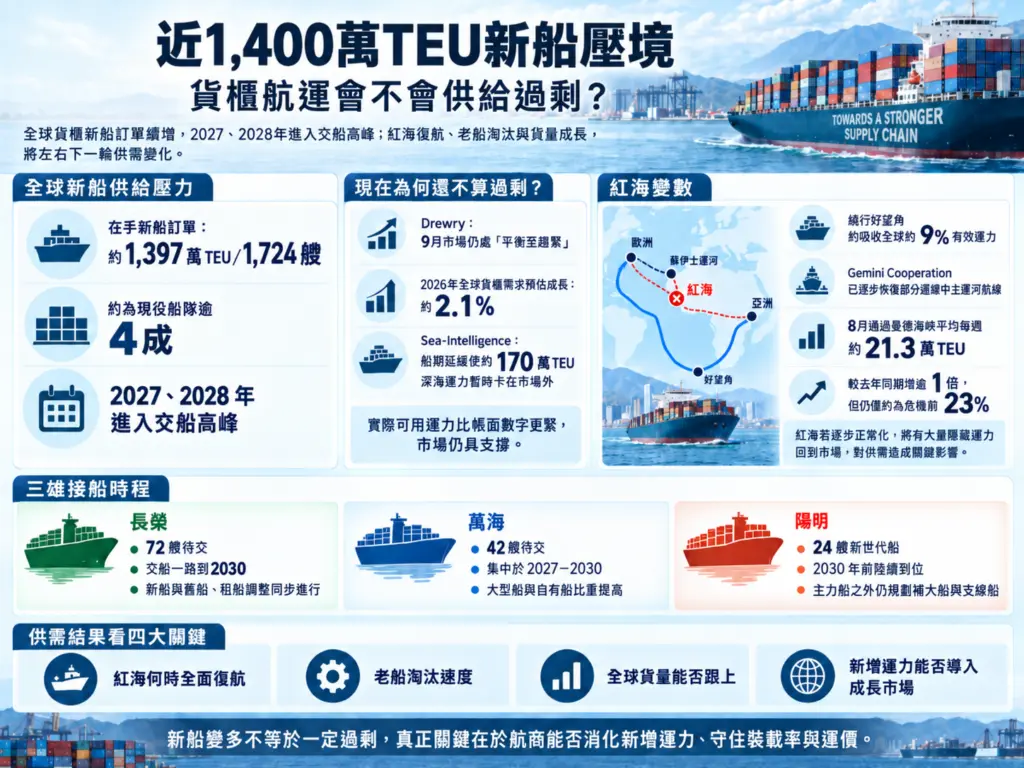
全球貨櫃航商還在大舉造船,Alphaliner統計,截至8月中,全球已有1,724艘、約1,397萬TEU新船排隊待交,相當於現役船隊逾4成,2027、2028年又將迎來交船高峰,眼前市場仍受塞港、繞航與船期延誤牽動,但當新船一艘艘報到,貨量能不能跟上船隊成長,已成為下一輪航運景氣最大的變數。
今年市況其實還看不出「船太多」。英國航運研究機構Drewry最新市場指標顯示,9月貨櫃航運仍處於「平衡至趨緊」,2026年全球貨櫃需求預估成長2.1%;另一家航運研究機構Sea-Intelligence則估算,光是船期延誤,目前就讓約170萬TEU深海船舶運力無法正常投入市場。塞港、繞航與船期不穩,仍在消耗有效運力,也讓帳面船隊增加,還沒有立即變成供給壓力。
問題在於,眼前運力偏緊的情況,未必會一路延續到2027、2028年。現在塞港、繞航與船期延誤,仍在消耗市場可用運力,但隨著大批新船陸續交付,如果港口壅塞改善、紅海逐步復航,原本被拉長航程占用的運力也會重新回到市場,屆時若船隊增加的速度快過貨量成長,市場就可能從「有效運力偏緊」轉向供給壓力。
2027供給大考 需求成長追不追得上
Alphaliner資料顯示,今年6月全球貨櫃船在手訂單還約1,298萬TEU、1,592艘,到了8月中已快速增加至約1,397萬TEU、1,724艘,占現役船隊比重跨過4成,來到2009年以來高檔。短短兩個多月,又新增近100萬TEU訂單,顯示航商即使知道未來供給將增加,造船腳步仍沒有停。
真正決定供需的,還是貨量成長能否跟上船隊擴張速度。Drewry目前預估2026年全球貨櫃需求約成長2.1%,相較未來龐大的新船訂單,需求成長仍屬溫和;Sea-Intelligence則把船舶降速、港口壅塞、紅海繞航及未來拆船等因素一併納入模型後,仍判斷全球貨櫃市場將重新走向周期性運力過剩,壓力可能在2027年達到高點,程度接近2016年航商價格戰時期。
這個時間點,也正好撞上貨櫃三雄接船高峰。長榮的新船一路交到2030年,萬海42艘新船主要集中在2027至2030年,陽明規畫的24艘新世代船也會在2030年前陸續加入;換句話說,三雄增加船隊的同時,全球其他大型航商也在接船,未來市場要消化的並不是單一公司的新運力,而是一整波全球船隊同步擴張。
紅海若逐步復航 被占用的運力也會回來
除了新船,紅海是另一個更難預測的變數。2023年底紅海危機爆發後,多數亞歐航線改繞非洲好望角,航程被大幅拉長,同一條航線必須投入更多船才能維持班次,物流業者中菲行估算,繞行好望角約吸收全球9%有效運力,這批船並沒有消失,只是被更長的航程占用,也成為近年新船大量交付、貨櫃市場卻沒有立即出現供給過剩的重要原因。
近期航線已開始出現變化。馬士基與赫伯羅德9月14日宣布,雙方共同營運的Gemini Cooperation再有4條航線恢復經蘇伊士運河航行,此前也已陸續調整部分服務;挪威貨運市場研究機構Xeneta統計,今年8月平均每週通過曼德海峽的貨櫃運力約21.3萬TEU,雖較去年同期增加逾1倍,卻仍只有紅海危機前約23%,顯示航商已開始重返紅海,但距離全面恢復仍有不小差距。
紅海何時恢復正常,直接牽動市場上究竟有多少船可用,航程一旦縮短,原本為了繞好望角而多投入的船舶便會重新釋出,若這個時間點又碰上2027、2028年新船大量報到,供給增加就不只來自造船廠交出的新船,還包括原本被長航程吸收的既有運力。反過來說,只要中東局勢持續反覆,繞航時間拉長,也會延後供給壓力真正浮現的時間。
新船不全是擴張 老船退多少才是另一半
不過,近1,400萬TEU在手訂單,也不能直接解讀成市場將淨增加1,400萬TEU運力。Sea-Intelligence估計,全球目前約13%貨櫃船隊船齡已達20年以上,未來幾年若拆船速度加快,新船增加的運力就會被部分抵銷;其模型甚至假設2026年後老船拆解明顯增加,正是評估未來供需時不可忽略的一環。
貨櫃三雄的船隊規畫也有類似情況,以長榮為例,目前仍有逾86.6萬TEU新船待交,但公司規畫從2025年至2030年的總運力增加約70萬TEU,低於待交新船規模,接船過程還會伴隨既有船舶與租船調整;萬海則持續讓船隊年輕化、大型化,陽明也把新船布局與既有船隊更新一起進行,新船數量很大,不代表每一艘都會直接變成市場上的新增艙位。
另一方面,航商也持續透過航線調整消化新增運力。近年東南亞、印度、中東及南美等市場貨量成長,帶動區域航線與新興市場需求,部分新船可望因此找到新的配置空間;若市場供給轉趨寬鬆,航商也可透過空白航班、降速航行及重新配置航線,調節實際投入市場的艙位。也就是說,名目船隊規模雖持續擴大,實際供給仍取決於航商如何運用與配置運力。
因此,近1,400萬TEU新船排隊,確實讓2027、2028年成為貨櫃航運供需的重要轉折點,但是否形成明顯過剩,還得看紅海復航、老船淘汰、全球貨量成長及新興市場能吸收多少新增運力。對長榮、萬海、陽明而言,造船只是前半場,等大批新船真正到位後,能不能找到足夠貨源、守住裝載率與運價,才是下一場競爭。