台灣有不少企業產品做得好、獲利也穩定,卻未必能一路從數十億元、百億元規模往上跨。當企業走到下一個成長關卡,考驗的不再只是能不能接到更多訂單,而是人才、組織、資本、治理與海外市場能否同步升級,要長成真正具有國際競爭力的企業,「會賺錢」只是起點。
「很多公司大概在100億元上下,都遇到一個很大的問題。」談起台灣企業的成長天花板,台灣董事學會創辦人蔡鴻青形容,企業最困難的往往是準備「跳躍」的那一刻,市場已經成熟、產品也站穩腳步,接下來卻得同時回答幾個問題,下一個市場在哪裡?人才派不派得出去?資本夠不夠?原本由老闆一個人做決定的公司,又能不能長出支撐更大規模的組織能力?
這群卡在成長關口的企業,也正是資本市場尋找下一批大型公司的起點。台灣董事學會今年篩選出125家「中堅潛力企業」,平均市值約87億元,其中93家是今年新進名單。從這些企業身上,可以看到幾條不同的成長路徑,包括深化技術、產品高值化、海外擴張與併購,背後其實都在回答同一件事:一家已經站穩腳步的企業,還能不能找到第二段成長曲線。
百億之後 考驗從產品變成組織
不少台灣企業的第一階段成長,都帶著鮮明的創辦人色彩,老闆熟悉產品、客戶與供應鏈,市場一有變化就能快速拍板,公司規模還不大時,這種速度反而是競爭優勢;但當企業開始跨足不同市場、增加產品線,甚至走向海外與併購,原本有效率的經營方式也可能成為限制。
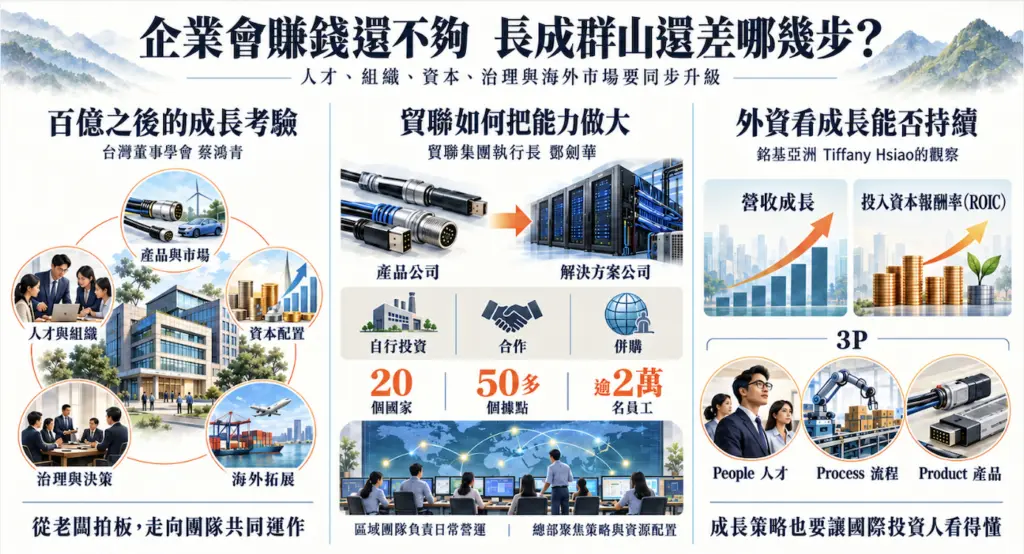
蔡鴻青觀察,很多企業到了百億元規模上下,真正缺的已經不只是人才,而是一整套支撐下一階段成長的能力。企業要決定往哪個市場走、誰來負責、資本怎麼配置,組織也要跟著改變,他特別提到董事會的角色,當公司從「一個人說了算」走向更大規模,重大決策不能每一件事都回到老闆身上,而要逐步建立能由團隊共同運作的治理與決策機制。
這也是企業從「做得好」走向「做得大」最容易被忽略的一段。營收成長可以靠多賣一些產品,但規模要持續擴張,靠的卻是整套商業模式能不能被放大。海外據點增加就需要在地人才,產品線變多就需要新的流程,收購一家公司之後,還要處理制度、文化與資源整合。企業越往上走,競爭力就越不只是某一項產品或技術,而是有沒有能力把成功經驗複製到下一個市場。
貿聯過去10年的成長,提供一個具體案例。集團CEO鄧劍華(Felix Teng)表示:「如果要找一個轉折點,就是我們決定把貿聯從一家產品公司,轉型成解決方案公司。」過去外界多把貿聯視為線材與連接器製造商,轉型後,公司改從客戶未來可能面對的問題出發,鎖定電動車、半導體與AI資料中心等需求,再判斷應該自行投資、尋找合作夥伴,或透過併購補進技術、人才、客戶與據點,收購Interplex Datacom,就是將既有的電氣、線材與連接能力,接上精密機械與結構設計,回應AI資料中心客戶對整體解決方案的需求。
規模放大後,決策方式也得跟著改變。貿聯目前營運橫跨20個國家、設有50多個據點,員工超過2萬人,鄧劍華指出,公司將日常營運交由區域團隊負責,總部則聚焦策略、資本配置、人才、風險及文化,並以制度與數位系統協作。面對新的投資需求,貿聯也會先調度成長較慢事業的產能、設備與人力,再決定是否投入新資本。這套安排讓各地團隊可以處理日常營運,也讓總部把資本優先放到成長需求較高的事業。
外資找的不是今天賺多少 而是明天還能不能長
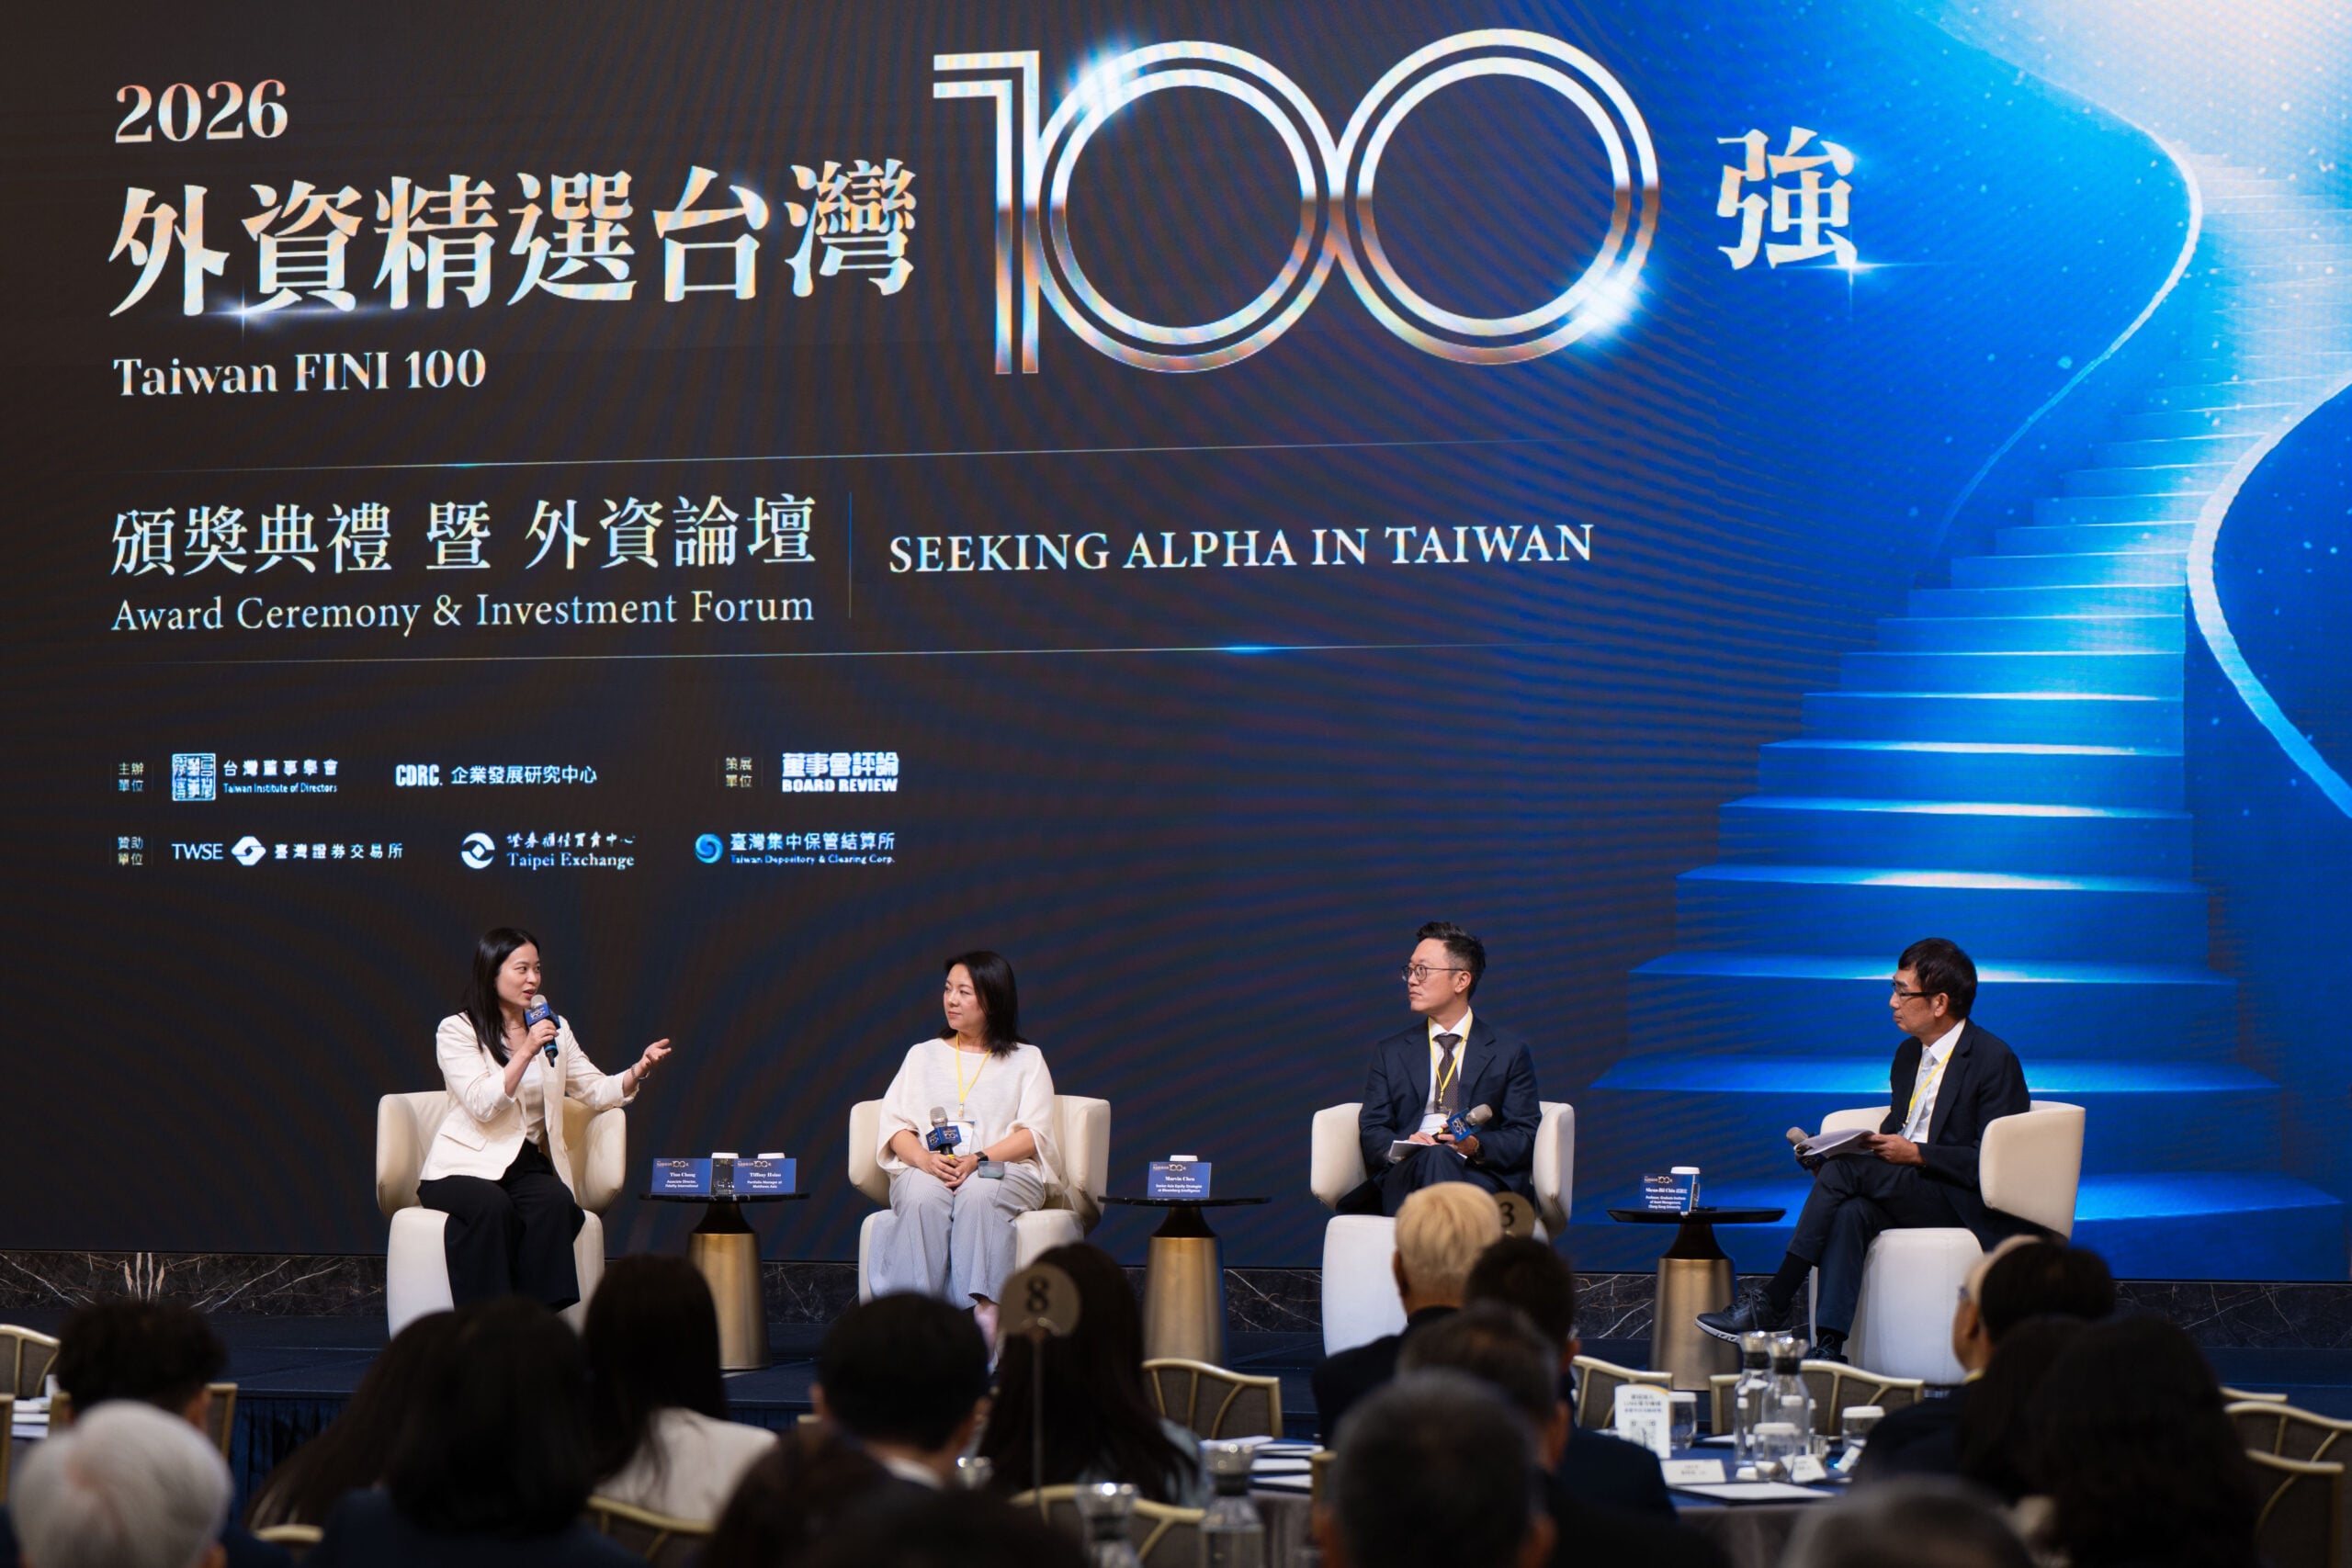
對國際資金來說,中型企業的吸引力也正在增加。彭博智庫亞洲股票策略資深分析師Marvin Chen指出,台積電在台股權重已經相當高,加上部分國際基金受到單一持股上限等風控限制,台積電更像是取得台灣市場報酬的「Beta(市場報酬)」,基金若想創造超額報酬,反而必須從其他科技股與不同產業中尋找新的「Alpha(超額報酬)」。
但一家企業會賺錢,還不足以讓外資買單。銘基亞洲投資組合經理Tiffany Hsiao分享,他們透過歷史回測發現,能長期擴大市值的公司,通常先具備兩項財務特徵,一是維持較高營收成長,二是保持較高的投入資本報酬率(ROIC);前者代表企業仍有市場可以開拓,後者則反映公司拿到資本之後,能不能有效率地轉化成獲利,篩過這兩道條件後,才會進一步檢視People(人才)、Process(流程)、Product(產品),也就是所謂的「3P」。
People看的不只是老闆夠不夠厲害,還包括管理團隊、股東結構、願景與執行能力;Process則直接碰到企業能否規模化,商業模式與營運流程不能隨著公司變大就出現瓶頸;Product最後看的,也不只是產品本身,而是企業究竟解決了多大的市場問題。Tiffany的投資邏輯其實點出一個關鍵,資本市場在意的不是一家企業現在是不是「好公司」,而是它的好,能不能繼續放大。
做得好還要說得清楚 才有機會取得下一筆資本
台灣不少企業另一個難題,是經營能力已經走在前面,與資本市場溝通的能力卻沒有同步升級。蔡鴻青指出,大型公司原本就容易被市場看見,更值得注意的是那些已經具備一定規模、卻尚未進入大型權值股視野的企業。以台灣市場尺度來看,他所談的中型企業大約落在100億至500億元市值,但到了國際資本市場,外資認定的中型公司規模往往又更大,台灣企業若想進入全球機構投資人的投資範圍,還有一段距離要跨。
對外資來說,中型企業資訊較少、成交量也比較低,本來就比大型企業更難研究,如果英文資訊揭露不足,法說會只是把財報數字重新念一次,投資人很難從中理解企業下一步準備往哪裡走。蔡鴻青指出,企業不只要有成長策略,也得讓國際投資人看得懂策略、相信管理團隊有能力把計畫做出來。
資本與企業成長也因此形成一個循環,企業先證明自己還能成長,才容易吸引更多長期資金;取得資本後,才有能力投入海外市場、延攬人才、擴充產能或進行併購;規模放大後,市場流動性與能見度提高,又有機會吸引更大型的機構投資人。真正難的,通常不是公司已經進入循環之後,而是如何跨過最初那個需要同時增加投資、承擔風險,又還沒看到成果的階段。
一家公司長大 還不等於一座山
企業市值做大,也未必就能成為「護國群山」。蔡鴻青談到這個概念時,特別提到「生態圈」,一家企業即使規模很大,如果只有自己成長,周邊沒有供應鏈、人才與其他企業跟著形成板塊,和真正具有產業影響力的「山」仍有差距,台灣半導體最難被複製之處,也不只是有一家台積電,而是晶圓製造之外,還有IC設計、封裝測試、設備與材料等企業彼此支撐,最後形成一整套產業生態。
這也意味著,下一批護國群山未必要長得像台積電。有些企業靠技術站進全球供應鏈不可取代的位置,有些靠品牌、通路與服務拉高競爭門檻,也有企業必須走出台灣、進入更大的市場,才能突破內需規模有限的天花板,衡量一家公司能不能成為下一座山,看的不只是今天賺多少,而是能不能讓產品、人才、組織與資本一起長大,最後從一家企業的成功,帶出一整片產業的力量。