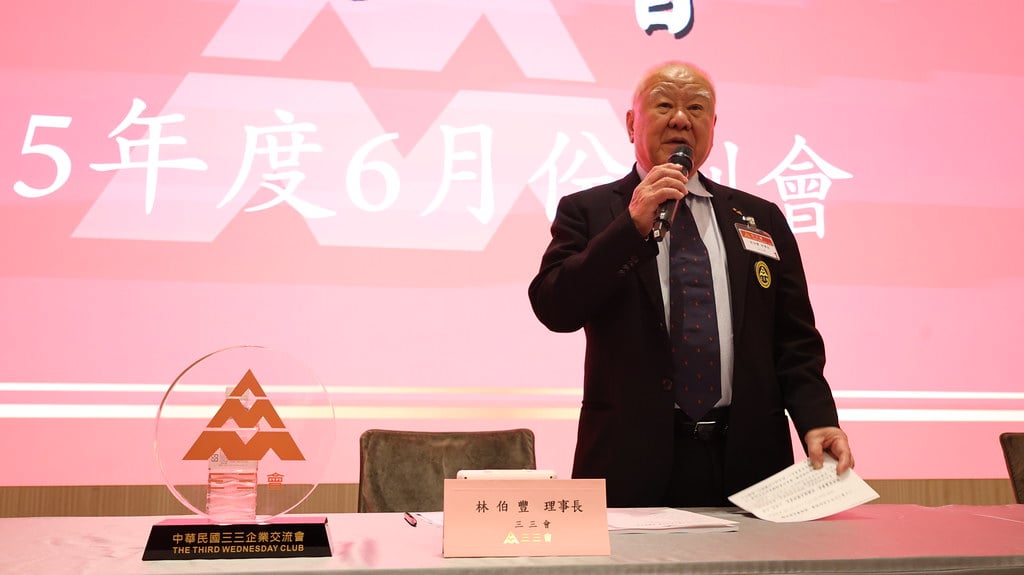
AI熱潮帶動高階材料需求,讓傳統玻璃大廠台玻迎來新的成長機會,但旗下兩大事業卻呈現截然不同的景氣。台玻董事長林伯豐21日出席三三會例會時透露,受惠AI需求帶動,玻璃纖維布產能持續吃緊,需求展望已看到2028年,公司正積極擴產;反觀傳統平板玻璃事業,受到兩岸房地產市場低迷拖累,中國相關業務目前仍未獲利,台灣則勉強維持損益兩平,房市景氣恐怕不是一、兩年內就能恢復。
對台玻而言,AI帶來的不只是訂單增加,更可能改變公司的獲利結構。過去外界談到台玻,多半聯想到建築用玻璃及房地產景氣,如今隨著AI伺服器、高速運算需求攀升,電子級玻纖布反而成為公司積極投入的成長領域。玻纖布是印刷電路板(PCB)及銅箔基板(CCL)的重要上游材料,當AI晶片運算速度越來越快,相關材料也必須具備更好的訊號傳輸與尺寸穩定性,帶動高階產品需求。
AI玻纖布產能仍吃緊 20億元擴產搶商機
林伯豐受訪時指出,台玻生產的玻璃纖維布是PCB的上游材料,受惠AI產業快速發展,目前產能仍有些不足,公司正在積極擴充。當被問及訂單需求可以看到何時,他表示「現在看來是到2028」,透露高階玻纖布市場的需求展望仍相當強勁。
這也是林伯豐近期對AI材料需求提出的最新觀察。今年6月台玻召開股東會時,他曾預估高階玻纖布供不應求的情況將持續至2027年底,如今進一步談到2028年,顯示公司對後續市場需求仍抱持正面看法。
為了掌握這波商機,台玻近年加快高階產品開發腳步。林伯豐先前曾透露,公司自2023年開始投入Low Dk(低介電)及Low CTE(低熱膨脹係數)玻纖布研發,並引進海外技術團隊合作,隨後完成產品開發、陸續取得客戶認證,今年更決定再投入20億元擴充產能,希望縮小市場供需缺口,第三期擴產計畫預計於2027年完成。
除了增加產能,台玻也重新調整兩岸生產分工,將部分低階產品設備移往中國,台灣廠區則集中資源發展高階玻纖布,以提高產品附加價值。依林伯豐今年股東會時的說法,Low Dk及Low CTE等高階產品已占玻纖布事業約4成營收,成為獲利能力較佳的產品線,未來將持續提升高階產品比重。
這波成長動能已逐漸反映在營運數字上。台玻今年9月合併營收49.68億元,年增34.11%,創下近5年單月新高,累計前9月營收364.42億元,年增18.69%,今年上半年歸屬母公司淨利18.60億元,每股盈餘0.64元,顯示公司整體獲利已有改善,不過,隨著新產能陸續加入,高階產品能否持續維持價格與獲利優勢,將是接下來的重要觀察指標。
中國玻璃業務未賺錢 房市低迷難在短期改善
相較於AI材料市場供不應求,台玻起家的平板玻璃事業,面對的卻是另一番景象。林伯豐坦言,台灣房地產市場受到建案減少影響,建築玻璃需求不如過去,中國房地產開發商的處境甚至比台灣更加艱困,連帶使當地玻璃產業承受壓力。
被問及台玻兩大事業的景氣落差,林伯豐直言,目前公司在中國的傳統玻璃相關業務沒有賺錢,台灣也僅大致維持損益兩平。換句話說,儘管AI帶動電子材料需求,但傳統平板玻璃仍難以擺脫房地產市場低迷的影響,兩項業務呈現不同的營運處境。
至於傳統玻璃何時能夠走出低谷,林伯豐也沒有給出樂觀的時間表。他認為,房地產景氣恢復並非一、兩年內就能達成,關鍵仍取決於整體經濟能否改善;他分析,如果政府能夠有效扶持經濟發展,讓民眾收入增加、購屋能力提升,房地產市場才有機會逐步恢復,進一步帶動建築玻璃需求。
從台玻的經營布局來看,這也形成新的考驗,高階玻纖布需要持續投入研發、擴充產能,並面對日本日東紡等國際大廠競爭;傳統玻璃則受到房地產市場影響,即使短期需求不振,仍須維持既有生產與營運體系。當兩大事業景氣不同步,如何分配資源、改善整體獲利,成為管理階層必須面對的課題。
不過,林伯豐對這樣的產業循環並不陌生。他回憶,過去玻纖布也曾經歷景氣低迷,當時反而是平板玻璃表現較好,兩項事業長期以來具有相互支援的作用,如今情況反過來,AI相關材料成為營運成長的重要動能,傳統玻璃則仍等待房市回溫。對台玻而言,眼前的關鍵不只是能否把握AI商機,更在於高階材料事業的成長,能否逐步改善公司整體的獲利結構。