台灣便利商店越開越密集,但四大超商的競爭差距也越來越明顯!統一超昨(17)日法說會揭露,今年規劃新增150至200家7-ELEVEN門市,持續擴大通路版圖,全家也穩步展店,兩大龍頭合計掌握全台四大超商逾8成門市,面對雙雄持續擴張,排名第三的萊爾富在聯邦集團入主後,喊出挑戰2,000店的目標;排名第四的OK超商則在今年易主,加入三商家購體系,準備與美廉社整合資源。當規模差距持續擴大,老三、老四如何殺出重圍,成為台灣便利商店產業另一場競爭。
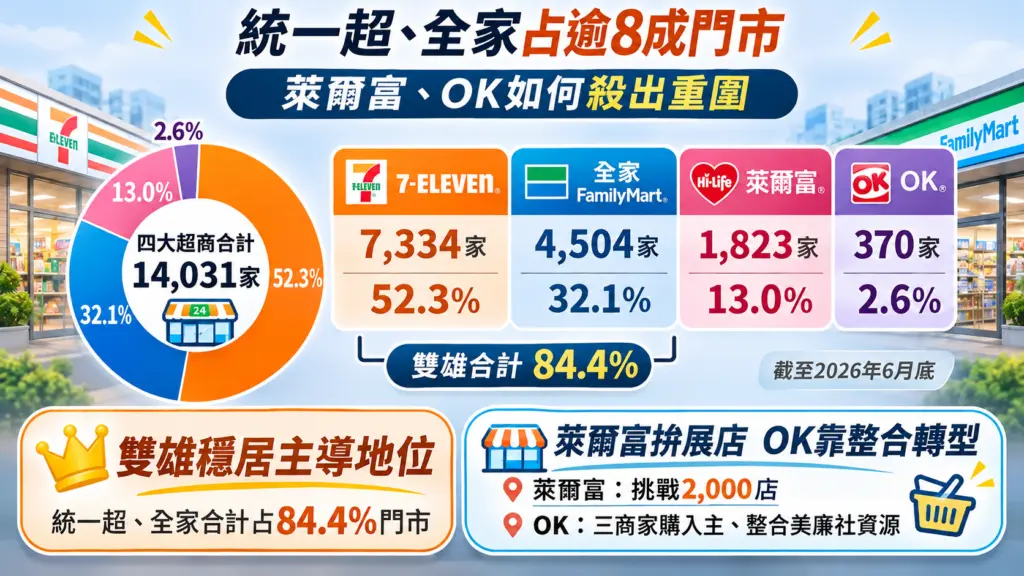
根據資料,截至6月底,全台四大超商合計14,031家門市,其中7-ELEVEN達7,334家、占比52.3%,全家4,504家、占32.1%,兩大龍頭合計占84.4%;相較之下,萊爾富1,823家、占13%,OK超商僅370家、占2.6%,雙雄在門市規模上已建立明顯優勢。
雙雄占逾8成門市 萊爾富積極展店追趕
從近年門市變化來看,四大超商呈現截然不同的發展走勢。2022年底,7-ELEVEN全台門市數為6,631家,至今年6月底增加至7,334家;全家則從4,138家增加至4,504家,兩家公司持續擴大據點,讓消費者幾乎走到哪裡,都能找到雙雄的門市。
統一超法說會上也揭露,截至9月底,台灣7-ELEVEN實體門市進一步增加至7,359家,前三季個體營收1,707億元,年增3.9%,單店日均銷售額則成長2.4%,顯示公司除了持續展店,也積極透過鮮食、咖啡及複合式經營,提高既有門市的銷售表現。
不過,排名第三的萊爾富並未放棄追趕。2022年底,萊爾富全台門市數為1,512家,今年6月底增加至1,823家,成長超過兩成,四大超商門市占比也從11.6%提升至13%,顯示萊爾富近年持續透過展店擴大市場版圖。
萊爾富2023年底由聯邦集團入主後,積極推動營運轉型,2025年營收突破250億元,年增達雙位數,並喊出今年挑戰2,000家門市的目標,除了原有的社區、學校及交通據點,也開始積極尋找都會商圈展店機會,希望擴大品牌能見度。
值得注意的是,萊爾富並非只靠開店追趕,近年也持續調整商品結構,從鮮食、自有品牌到生活用品,透過差異化選品培養消費者回購習慣。對規模仍遠小於雙雄的萊爾富而言,增加門市有助於擴大營收,但如何提高單店產值、改善採購及物流成本,才是展店能否轉化為獲利的關鍵。
OK店數三年縮水逾半 砸4.5億改裝求轉型
相較於萊爾富持續擴張,排名第四的OK超商卻面臨門市萎縮壓力。2022年底,OK全台還有769家門市,2025年底已降至380家,今年6月底進一步減少至370家,三年多來店數縮水超過一半,與前三大超商的差距持續擴大。
不過,OK今年迎來重大變化。三商家購1月宣布以1.25億元收購來來超商100%股權及相關智慧財產權,並於3月27日完成交易,正式將OK納入旗下,形成美廉社與OK雙品牌布局。
新東家入主後,OK也開始調整門市形象,位於新北市板橋的大仁店率先換上藍白色新招牌,並導入電子價卡、冷藏食品、進口零食及家庭用品,嘗試改變過去傳統便利商店的商品組合。
三商家購規劃投入約4.5億元,改造200多家OK門市,目標在2027年第二季前完成主要改裝,並於第三季重新啟動展店。相較於直接追趕7-ELEVEN、全家的規模,OK選擇先調整店型與商品結構,希望結合便利商店即時消費的特性,以及美廉社在民生用品、自有品牌與社區零售方面的優勢,發展介於超商與超市之間的經營模式。
這也意味著,OK未來的競爭對手不再只有其他便利商店,還包括小型超市及社區零售通路。對消費者而言,如果下班途中能在一家門市同時買到飲料、熟食、冷凍食品及家庭用品,就可能減少另外前往超市採購的需求,這正是新東家希望爭取的市場。
美廉社、OK將整合 超商競爭轉向集團資源戰
值得注意的是,三商家購的布局不只停留在門市改裝。今年9月,三商家購董事會通過組織分割案,規劃將美廉社、心樸市集、美廉便利架及Go美廉等零售業務,移轉至持股100%子公司富達零售,母公司則轉型為投資控股公司,並更名為眾聯投資控股。
由於富達零售目前已承接OK超商營運,未來若分割案順利完成,美廉社與OK將集中在同一零售營運主體,透過商品、通路及物流資源整合,提高經營效率。相關議案預計今(18)日召開股東臨時會討論,分割基準日暫定為2027年1月1日。
對三商家購而言,整合美廉社與OK,並非單純把兩個品牌放在一起,而是希望藉由不同店型,擴大集團在社區零售市場的布局。美廉社以家庭日常採購為主,OK則強調即時消費與生活服務,兩者若能共享採購、商品及物流資源,有機會改善原本因門市規模較小而面臨的成本壓力。
從整體產業來看,台灣便利商店競爭已逐漸從單純的展店數量,延伸到供應鏈與集團資源。統一超除了台灣7-ELEVEN,還擁有康是美、星巴克及物流等事業;全家也持續投資鮮食製造、物流及餐飲事業,透過集團資源支持門市營運。
對萊爾富與OK而言,短期內要追上雙雄的門市規模並不容易,但兩家公司也選擇了不同的突圍路線,萊爾富透過展店與商品調整擴大經營規模,OK則藉由新東家入主,重新整合商品、物流與通路定位。當統一超、全家持續提高競爭門檻,老三、老四能否在規模之外找到自己的優勢,也將決定台灣四大超商未來的競爭版圖。