美國AI巨頭還在擴建資料中心,中國雲端業者卻大砍記憶體訂單,砍單規模恐超過美國增加的採購量!研調機構TrendForce示警,中國業者受到GPU短缺、庫存偏高及AI服務價格戰衝擊,下修2027年企業級SSD訂單,全球NAND Flash價格恐在明年反轉,第一季合約價預估最多下跌5%,第二季起進入跌價循環。
更棘手的是,記憶體原廠擴產腳步還沒停。TrendForce預估,2027年全球NAND Flash產業資本支出將年增26.7%、達299億美元,供給位元成長25%至30%。中國需求急踩煞車、消費性電子市場持續疲弱,新產能卻陸續開出,供過於求壓力正逐步升高。
GPU短缺、Token價格戰 中國雲端業者縮手
這波記憶體市場變化,美中2地AI業者的採購方向出現明顯分歧。
TrendForce指出,美國雲端服務供應商(CSP)受惠於AI代理(AI Agent)及一般伺服器專案持續推進,近期再度上調2027年企業級SSD需求。這類高效能儲存裝置負責保存與讀取大量資料,是AI資料中心的重要設備。
中國業者卻面臨不同處境。GPU供應短缺、記憶體庫存偏高,加上AI服務商競相壓低Token使用價格,促使雲端業者大幅縮減企業級SSD採購計畫。
TrendForce直言,中國業者下修的訂單總量,已超過美國業者增加的需求,即使北美AI資料中心持續拉貨,也填補不了中國市場留下的缺口。
現貨價先跌逾2成 明年第二季全面降價
記憶體價格反轉的警訊,已率先出現在現貨市場。
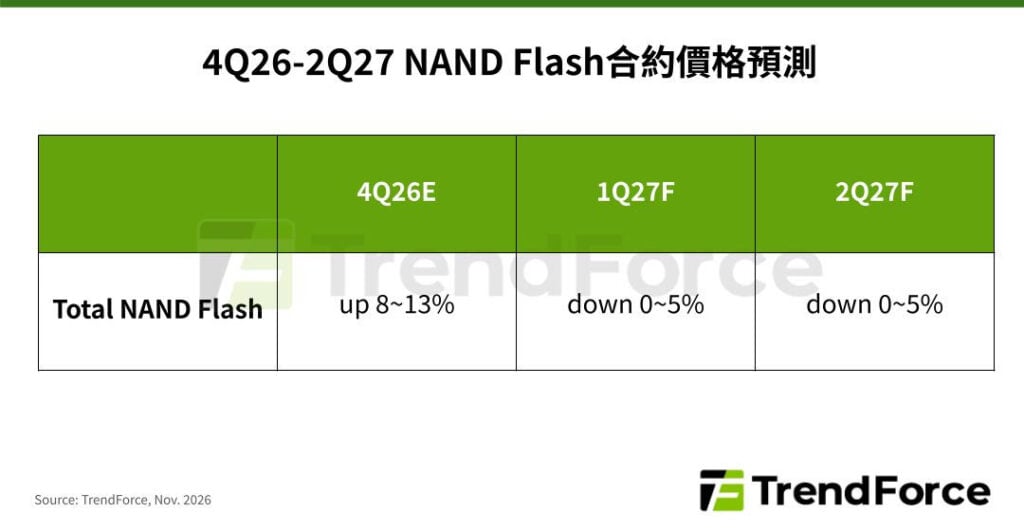
TrendForce指出,2026年第四季NAND Flash合約價仍維持上漲,但受到消費性產品出貨量下修及中國企業級SSD訂單縮減影響,當季預估漲幅已下修至8%至13%。
合約價還在漲,現貨市場卻率先變臉。需求疲弱引發通路清理庫存壓力,近期現貨價格劇烈修正逾20%,市場對後續行情的預期開始轉變。
TrendForce預估,2027年第一季整體NAND Flash合約價將季減0%至5%,第二季起各類產品都將步入跌價循環,跌幅可能逐季擴大。
消費性電子市場也難以支撐需求,隨著先前採購的低價記憶體庫存逐漸耗盡,PC、手機等產品面臨漲價壓力,品牌廠為控制成本,可能縮減儲存容量規格,進一步壓低NAND Flash需求。
美國需求仍強勁 記憶體原廠擴產難停
需求轉弱之際,北美高效能儲存市場仍維持強勁需求,促使記憶體原廠持續擴產及推進製程升級。
除了增加產能,QLC四位元儲存技術滲透率提升,以及更高層數3D NAND製程逐步導入,也讓原廠能在相近的晶片面積內儲存更多資料,進一步推高供給。
即使部分供應商已考慮放慢擴產速度,整體供給成長仍可能超過需求。在中國企業級SSD訂單縮減、消費性電子市場疲弱的雙重壓力下,NAND Flash明年將面臨更激烈的價格競爭。
TrendForce指出,後續市場走勢將取決於中國雲端業者的庫存去化進度,以及海外GPU採購限制是否改變。美國大型AI資料中心的投資與審批進度,也將牽動2027年下半年的提前備貨需求。