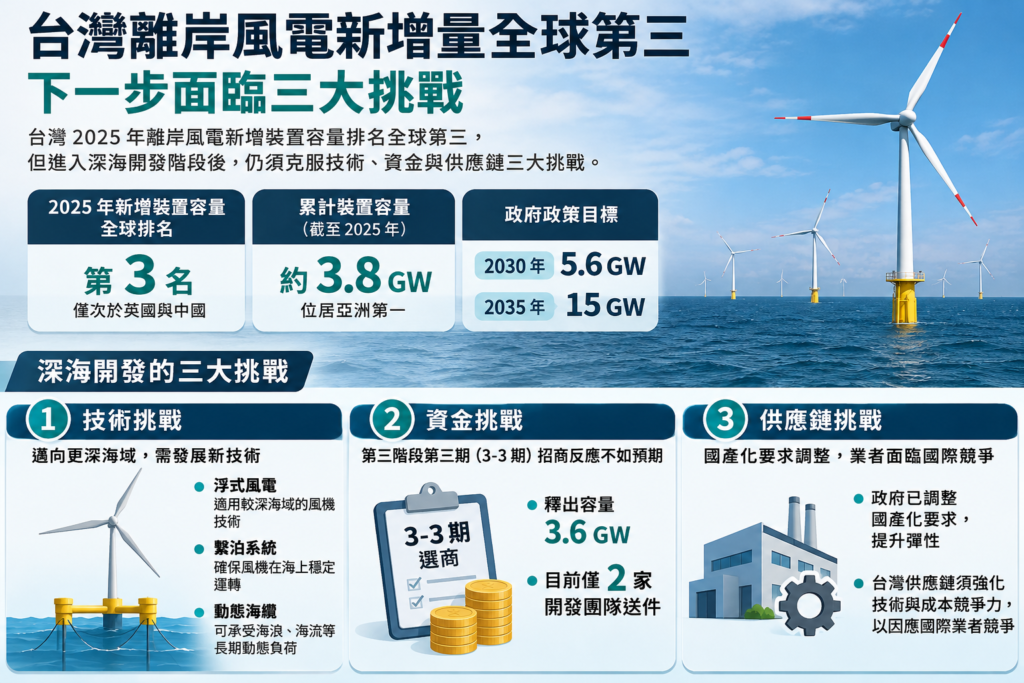
台灣離岸風電發展十年,已躋身全球重要市場,2025年新增裝置容量排名全球第三,累計容量則位居第五。然而,亮眼成績背後,下一階段開發卻面臨更高難度,隨著風場逐漸從淺海走向深海,浮式風電技術、投資資金及在地供應鏈三大難關,正考驗台灣能否延續過去的發展速度。
台灣大學工學院院長江茂雄19日出席華新麗華60週年企業願景暨趨勢分享會,分析離岸風電產業趨勢及挑戰。他指出,台灣擁有良好的海上風力資源,近年已建立相當規模的離岸風電市場,但隨著開發逐漸往更深水域推進,不只需要克服新的工程技術,也必須透過國際合作、產業升級及資金支持,才能持續擴大發展。
根據全球風能理事會統計,2025年全球離岸風電新增裝置容量約9.3GW,其中中國占71.2%、英國占11.3%,台灣以6.5%排名第三,領先德國與法國;累計裝置容量方面,台灣占全球約3.9%,排名第五,顯示台灣已從早期示範風場,逐步發展成國際重要市場。
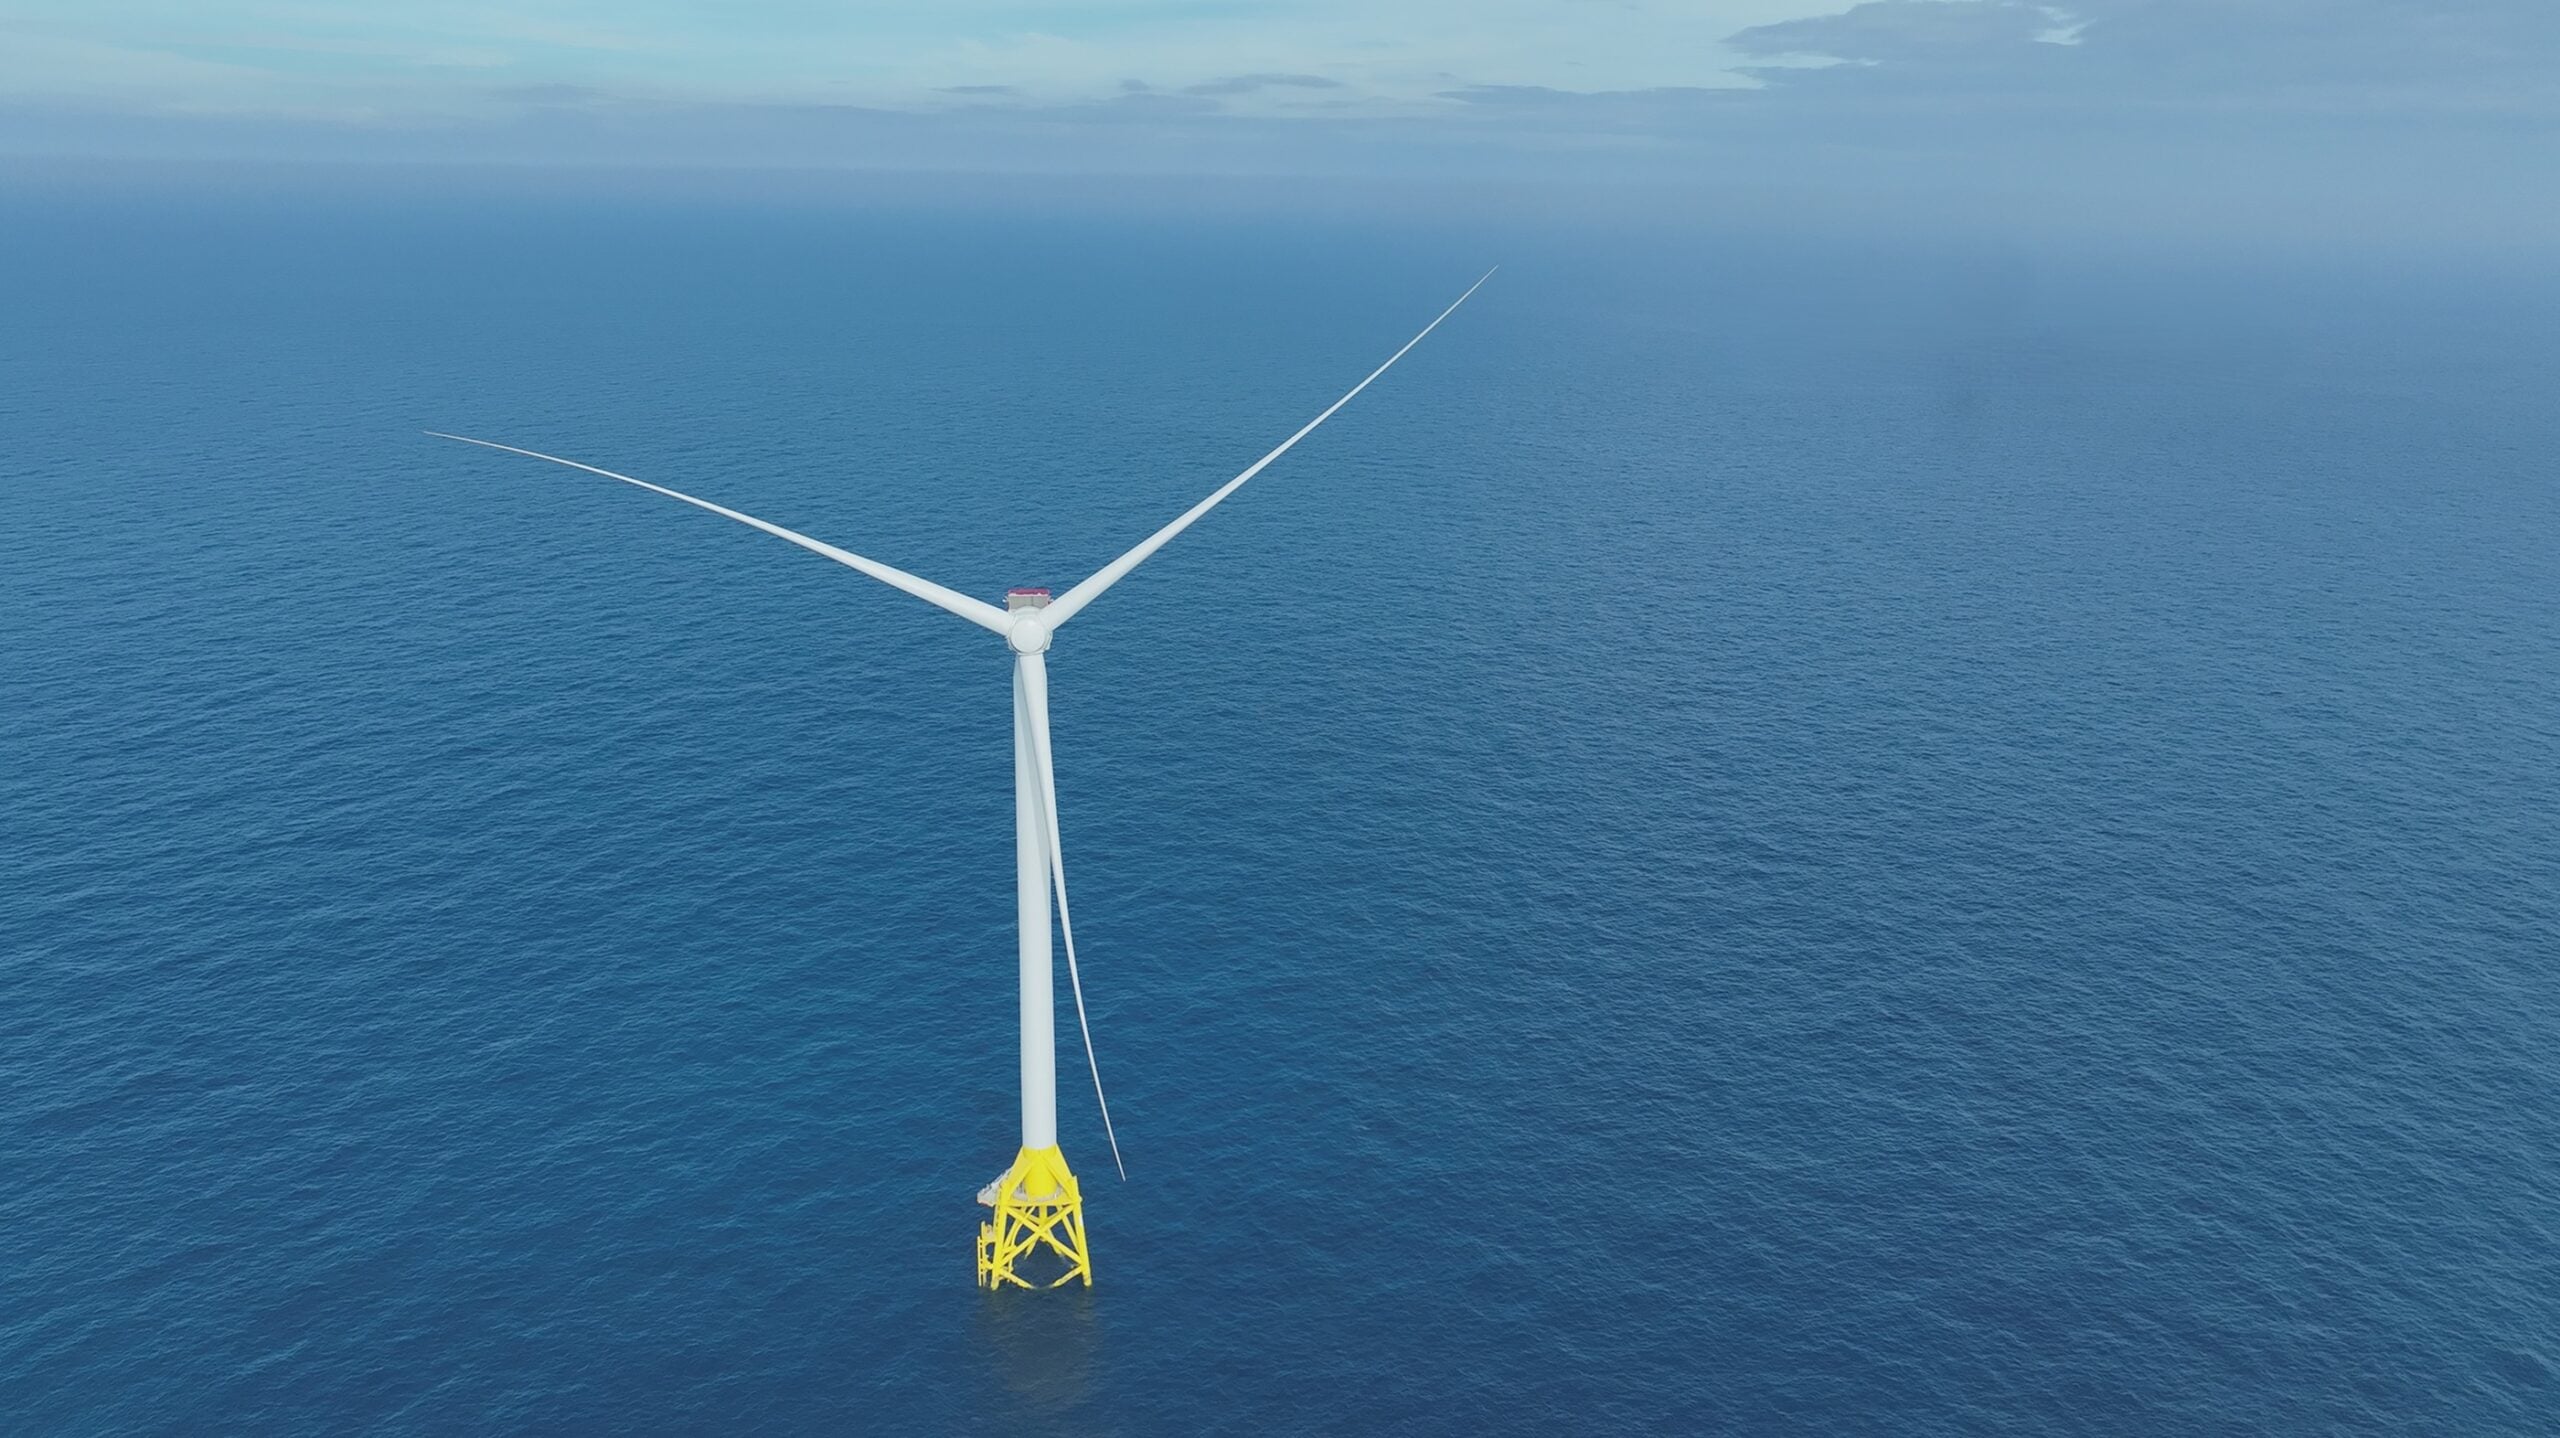
今年11月17日,海龍離岸風電計畫宣布73座風機全數完成併網,裝置容量超過1GW,預計2027年全面商轉。經濟部也提出2026年至2039年中長程推動計畫,預估2035年離岸風電累計裝置容量達18.3至19.9GW,2039年進一步提高至24.7至27.9GW。
只是,台灣要達成下一階段開發目標,難度已與過去大不相同。
深海開發技術升級 浮式風電仍待驗證
第一道難關來自技術。
過去台灣離岸風電主要採固定式水下基礎,將風機固定於海床,但隨著適合開發的淺水場址逐漸利用,未來必須進一步評估更深的海域,浮式風電因此成為重要選項。
江茂雄指出,台灣水深20至50公尺海域,離岸風電理論潛力約48GW,超過50公尺的深水區,潛力更達90GW,但實際能否開發,仍取決於海域使用、工程條件及經濟可行性。
相較於固定式風機,浮式風電將機組設置於浮動平台,再透過繫泊系統固定位置,能夠延伸至更深水域,卻也必須克服颱風、強浪及海流等環境考驗,包括浮台穩定性、繫泊設備及動態海纜的可靠度,都是重要的技術門檻。
江茂雄表示,台大已投入浮式風電相關研究,透過模型水槽試驗,驗證浮動平台與風機在海洋環境下的反應,並持續推動國際產學合作。
經濟部今年9月提出浮動式離岸風電示範計畫草案,規劃選出2至3案示範風場,每案設置6至12座浮台,預計2027年選商,並以2032至2033年完成併網為目標。
這也意味著,台灣雖已具備固定式離岸風電大型開發經驗,但浮式風電仍處於技術驗證及示範規劃階段,要進一步擴大商業化規模,還有工程技術需要突破。
3.6GW招商僅兩家送件 龐大資金成投資門檻
除了技術,資金是第二道難關。
經濟部今年推動離岸風電區塊開發3-3期選商,原規劃釋出3.6GW容量,預計2030至2031年完工併網,但9月30日截止收件時,僅有沃旭能源及哥本哈根基礎建設基金(CIP)兩家開發團隊送件,分別提出大肚一號及渢妙三號風場。
更值得注意的是,兩案開發海域高度重疊,最終可能無法完全填滿原先規劃的3.6GW容量。經濟部指出,開發商全球投資布局及選商時程安排等因素,影響業者參與意願,預計今年底前完成選商及容量分配。
離岸風場從前期環境調查、設備採購到海上施工,動輒投入數百億元,且須經過多年建設,才能開始售電回收成本。工程風險、融資條件及長期購電合約,都會影響開發商的投資決策。
以海龍風場為例,2023年完成1,170億元專案融資,今年再透過國家融資保證機制取得550億元增額融資,總計吸引35家國內外金融機構參與,凸顯大型離岸風場對金融支持的高度需求。
江茂雄將綠色金融列為離岸風電未來的重要挑戰,尤其浮式風電涉及浮台、繫泊系統及動態海纜等新增設備,初期開發成本與施工風險更高,若缺乏可行的融資模式,即使具備風力資源與工程技術,也不容易吸引開發商投入。
今年3-3期選商反應有限,已反映出離岸風電進入下一階段後,政策規劃的容量能否轉化為實際投資,仍是一大變數。
國產化要求鬆綁 台灣供應鏈面臨國際競爭
第三道難關則是本土供應鏈的競爭力。
過去政府透過國產化政策,推動離岸風電開發商採購台灣製造的水下基礎、風機零組件及海事工程服務,逐步建立本土產業鏈。然而,進入3-3期後,政府不再強制要求特定設備國產化,改由開發商提出在地產業及ESG承諾,讓台灣供應商面臨更直接的國際競爭。
目前台灣業者已在大型風場累積實績,包括世紀風電、台船、東元及海事工程業者,都參與過大型離岸風電建設。不過,未來走向浮式風電後,所需設備將延伸至浮台結構、動態海纜、繫泊系統及長期維運服務,本土業者也必須持續升級。
江茂雄指出,風場開發、設備製造及海上維運的在地化,需要國際合作支援,研究與人才培育也是重要的一環。台灣不能只依賴既有工程經驗,而要透過技術研發及國際合作,提升整體產業能力。
尤其隨著國產化要求調整,台灣廠商能否在品質、成本、交期及國際認證方面取得競爭優勢,將影響未來承接新風場訂單的機會。
從2025年新增裝置容量全球第三,到2039年累計容量最高27.9GW的政策規劃,台灣離岸風電仍有龐大發展空間。然而,今年3-3期招商情況已顯示,擁有良好風力資源,不代表開發商就一定願意投資,未來能否克服深海技術、資金及供應鏈三道難關,將是台灣離岸風電持續擴張的關鍵。