全球貨櫃航運2026年靠著戰爭、關稅及港口壅塞推升運價,長榮、陽明、萬海獲利同步回升,但隨著2027年新船交付潮來襲,運力供給成長恐超過貨運需求,航商再度面臨供過於求壓力。不過,法人認為,巴拿馬運河通行限制、紅海航線恢復進度及美國回補庫存需求,仍可能成為支撐明年運價的三大力量,也讓貨櫃三雄的獲利前景充滿變數。
回顧2026年航運市場,全球新船持續交付,原本市場擔心運力供過於求,但美伊戰爭、中東航線改道及美國關稅政策帶動搶運潮,反而讓貨櫃運價從第二季起大幅攀升。進入第三季後,巴拿馬運河通行限制、亞洲颱風及歐洲港口壅塞等因素,進一步壓縮市場實際可用運力,使運價在傳統旺季結束後仍維持相對高檔。
然而,這些外在因素並非永久存在,隨著全球造船訂單陸續交付,航商即將面對另一個問題,當新船越造越多,市場需求卻未同步增加,2026年的高運價還能維持多久?
全球運力供給增幅恐達8.8% 新船交付成最大隱憂
貨櫃航運2027年最大的挑戰,仍是新船持續交付。疫情期間全球航商累積大量獲利,陸續投入新船建造,過去幾年簽訂的訂單逐步進入交付階段,讓全球貨櫃船隊規模持續擴大。
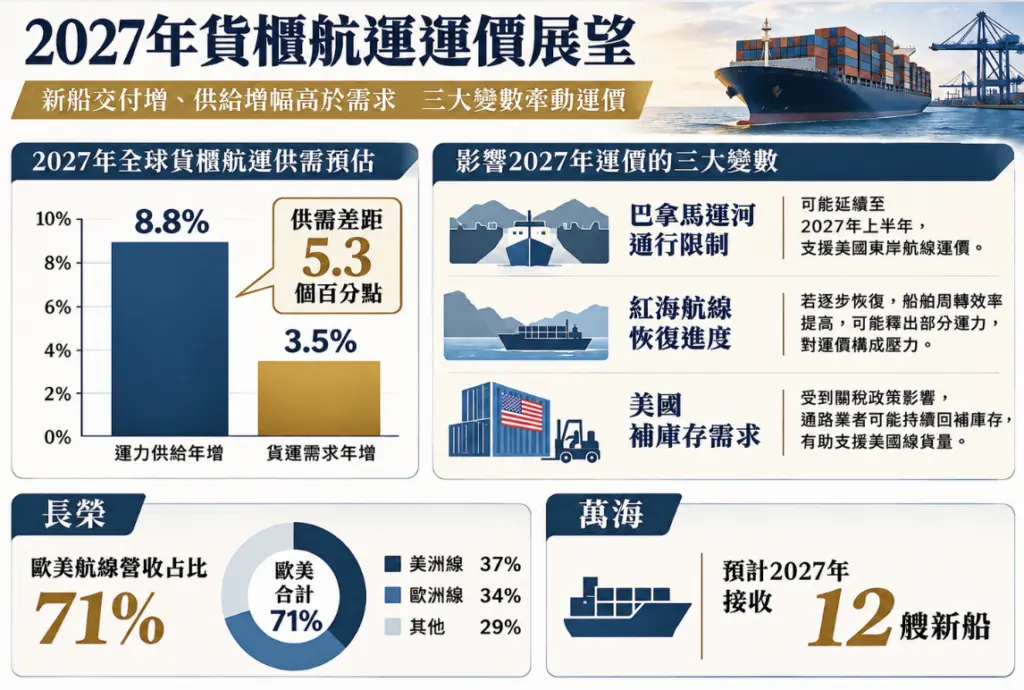
法人表示,根據國際航運研究機構Clarksons預估,2027年全球貨櫃船運力供給年增8.8%,貨運需求僅成長3.5%,兩者相差5.3個百分點;另一家研究機構Drewry則預估,明年運力供給成長8.1%,需求成長5.3%,同樣呈現供給增幅高於需求的情況。
這意味著,即使全球貿易持續成長,新船交付速度仍可能超過實際貨運需求,航商必須透過減班、調整航線、降低航速或汰除老舊船舶等方式控制供給,否則運價將面臨下修壓力。
不過,船舶數量增加,不代表市場實際可使用的運力同步成長。法人分析,近年全球貨櫃船隊規模擴大,但碼頭基礎建設投資相對不足,加上極端氣候、港口作業中斷等因素,船舶等待進港的時間增加,使整體運輸效率受到影響。
以2026年為例,亞洲及歐洲主要港口接連受到颱風、河流水位下降及碼頭壅塞影響,法人估計,全球有效運力損失超過300萬TEU,約占全球貨櫃船運力供給一成。若類似情況延續至2027年,新增船舶帶來的供給壓力,可能被港口壅塞及航道調整抵銷一部分。
巴拿馬運河、紅海與美國補庫存 牽動運價三大變數
除了新船交付,2027年全球貨櫃運價還有三項重要變數,其中之一是巴拿馬運河通行狀況。
法人指出,受到聖嬰現象影響,中美洲降雨可能減少,巴拿馬運河水源供應面臨壓力。根據過去聖嬰年的經驗,乾旱影響可能持續12至14個月,因此預估巴拿馬運河通行限制風險可能延續至2027年上半年,進一步支撐美國東岸航線運價。
巴拿馬運河是亞洲貨物運往美國東岸的重要通道,一旦船舶通行量受到限制,航商可能需要增加等待時間、調整航線,甚至繞行其他航道,不僅拉長運輸週期,也提高船舶調度難度,導致市場可用運力減少。
不過,巴拿馬運河是否持續限航,仍取決於實際降雨、水位及運河管理措施,若明年水位恢復、通行限制解除,原本受到壓縮的有效運力也可能重新釋出。
第二項變數則是紅海航線恢復進度。2024年紅海危機爆發後,不少航商改走非洲好望角,導致航程拉長,同樣貨量需要投入更多船舶。法人估計,當時繞道效應一度增加約9%至10%的運力需求。
若2027年紅海航線全面恢復,船舶周轉效率提高,原本因繞道而被占用的運力將重新釋出,反而可能加重全球運力過剩壓力。不過,法人分析,由於紅海安全風險尚未完全消除,部分航商可能採取去程載貨繞行好望角、回程空櫃經由紅海及蘇伊士運河的方式,兼顧貨物安全與營運效率。
在這種差異化航線安排下,法人推估,重返紅海所減少的運力需求可能約為4%至5%,低於全面恢復航行的情況,因此紅海航線即使逐步恢復,對運價的衝擊仍可能受到限制。
至於第三項支撐力量,則來自美國回補庫存需求。法人表示,受到美國關稅政策變動影響,部分零售商及通路業者可能持續調整庫存,在政策空窗期間增加採購,以降低未來關稅不確定性帶來的衝擊。
若回補庫存需求延續至2027年上半年,將有助於支撐美國線貨量,但若關稅政策趨於穩定,或零售商提前備貨告一段落,原本由搶運潮帶動的需求也可能降溫,使運價再度承受壓力。
歐美長約價格成獲利關鍵 三雄迎接新一輪考驗
相較於短期即期運價波動,2027年歐美航線長期合約價格能否維持高檔,將進一步影響貨櫃航商的全年獲利。
法人指出,2026年10月歐洲線平均運價年增99.7%,美西線及美東線更分別年增290%、267.5%,明顯高於2025年同期。隨著航商陸續洽談2027年新一年度合約,若能以較高價格簽訂長約,即使後續即期運價出現修正,也有機會減緩對獲利的影響。
其中,長榮對歐美航線的布局最為集中,2025年美洲線與歐洲線合計占營收71%,歐美長約價格變化對獲利影響尤其明顯。法人預估,長榮2026年每股盈餘可達48.70元,2027年進一步成長至53.41元,顯示部分法人仍看好明年獲利延續成長。
陽明則持續推動船隊自有化及汰舊換新,希望透過改善船隊結構、提高調度彈性,降低營運成本。法人分析,雖然2027年全球新船交付增加,但國際環保法規趨嚴,可能促使老舊船舶加速退役,部分航商也可能採取減速航行策略,有助於減緩新增運力帶來的壓力。
萬海近年則積極從亞洲區間航線向中遠洋市場擴張,除了維持近洋航線優勢,也持續強化北美西岸、東地中海及南美西岸航線。根據萬海11月13日公布的營運資料,公司預計2027年接收12艘新船,包括1艘8700TEU及11艘1.6萬TEU貨櫃船,持續擴大遠洋運力。
不過,新船交付有助於擴充航線及改善船隊結構,也意味著資本支出及市場競爭壓力提高,萬海能否透過增加貨量、提高船舶使用效率,將新增運力轉化為實際獲利,仍是後續觀察重點。
法人分析,2027年貨櫃航運市場並非沒有供過於求的風險,真正的關鍵在於新增運力與實際可用運力之間的變化。當前支撐運價的塞港、繞道及通行限制,一旦隨著航道恢復正常而逐步消退,即使全球貨量維持成長,也可能難以抵銷新船交付帶來的壓力。
對長榮、陽明、萬海而言,2027年的挑戰不只是全球新船越造越多,而是過去支撐高運價的外在因素還能持續多久。若航商能趁今年運價高檔,提前鎖定明年的歐美長約價格,將有機會降低後續市場波動的衝擊,也讓長約談判結果成為下一輪獲利競爭的關鍵。