AI與半導體產業持續擴張,台灣未來十年的用電需求也將大幅增加。台電預估,2035年半導體產業用電量將達1,100億度,占全國總用電量約三成,較2026年增加逾一倍,面對這波需求,台電已規劃新增燃氣機組、擴充電網及評估核電再運轉,但從發電設備到輸配電系統,仍有不少難題等待克服。
台電總經理郭天合19日出席華新麗華60週年企業願景暨趨勢分享會,以「用電有掌握、供電有準備」為題,說明台灣未來十年的電力布局。他指出,全球電力發展正受到淨零轉型、半導體與AI發展,以及地緣政治等三股力量影響,加上氣候變遷,電力供應已成為各國產業發展的重要課題。
對台灣而言,最直接的壓力來自半導體產業,隨著晶圓製造、記憶體與先進封裝持續擴產,用電需求快速攀升,台電除了必須增加發電能力,還得提前掌握產業布局,確保電力能夠準時送到工廠。
半導體用電十年翻倍 2028、2029年供電較緊
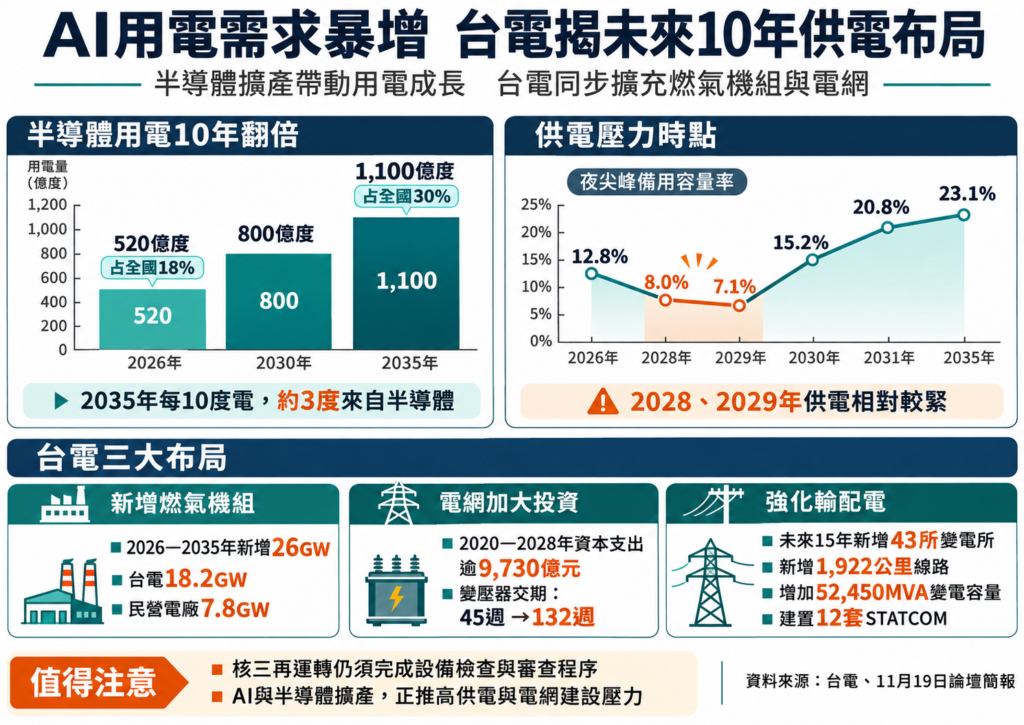
根據台電簡報,2026年半導體產業用電量預估約520億度,占全國總用電量18%,到了2030年將增加至800億度,2035年進一步攀升至1,100億度,占比提高至30%。換言之,未來台灣每使用10度電,預估就有3度來自半導體產業。
值得注意的是,台電與產業界對用電需求的預估仍有差異,以2035年為例,台電估計半導體產業用電量達1,100億度,產業界預估則約930億度,兩者相差170億度。郭天合表示,台電與經濟部定期和半導體業者討論用電需求,並持續進行滾動式檢討,避免產業擴張速度超出供電規劃。
不過,即使已提前掌握用電成長趨勢,未來十年的供電也並非毫無壓力。台電估計,2026年至2035年全國電力負載年均成長率約2.7%,其中2028年及2029年的夜尖峰備用容量率,將分別降至8%與7.1%,低於2026年的12.8%。
依照目前規劃,隨著新機組陸續加入,2030年夜尖峰備用容量率可回升至15.2%,2031年進一步提高至20.8%,2035年則達23.1%。這也意味著,未來十年並非每一年都具有相同的供電餘裕,尤其2028年至2029年,新機組能否如期完工、投入調度,將是重要觀察指標。
十年新增26GW燃氣機組 核電重啟仍有程序要走
為了因應用電成長,台電提出四大供電策略,包括開發新燃氣機組、延役或保留既有機組作為緊急備援、審慎評估核電再運轉,以及透過公私協力發展再生能源。
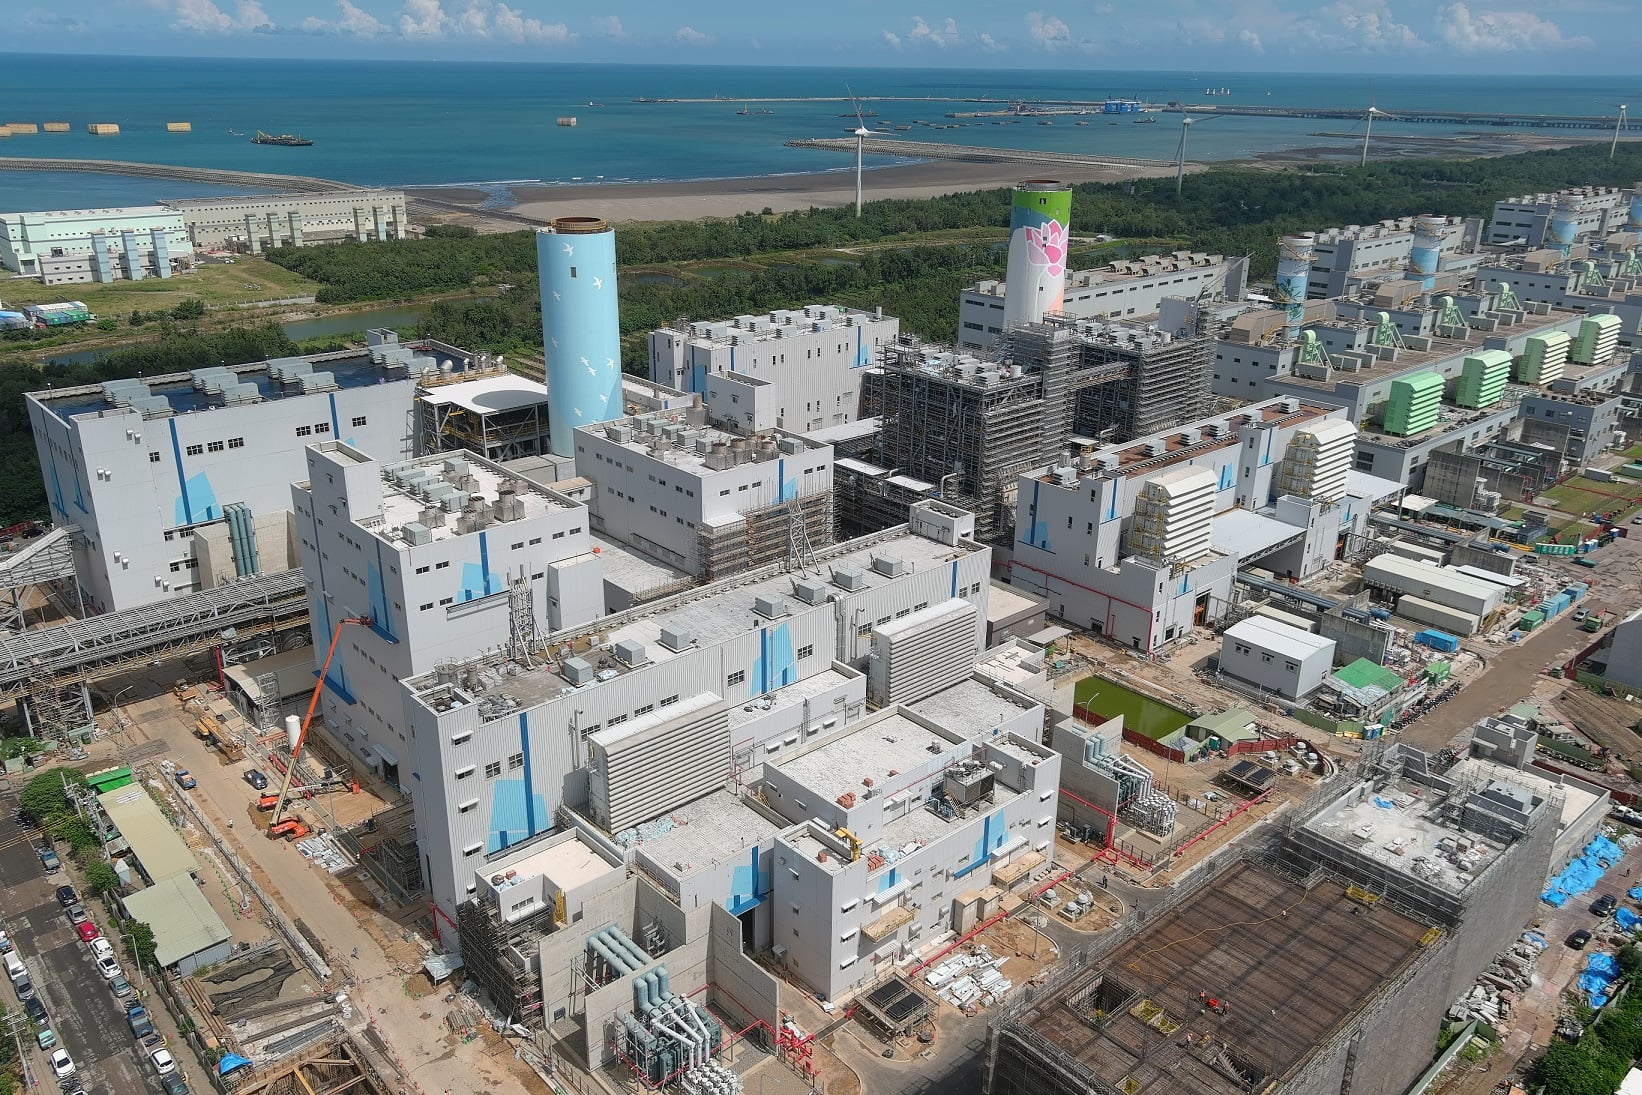
其中,燃氣發電仍是未來十年擴充供電的重要來源。台電規劃2026年至2035年新增26GW燃氣機組,約相當於2,600萬瓩裝置容量,其中台電自有機組占18.2GW,民營電廠占7.8GW。
從台電自有機組的進度來看,目前已有4部機組進入試運轉階段,合計5.2GW;另有7部機組興建中,合計3.9GW;5部機組處於發包階段,合計6.5GW,還有2部機組正在辦理環評,合計2.6GW。民營電廠方面,已取得標案的機組容量約3.6GW,另有4.2GW屬於潛在開發規劃。
這些數字顯示,雖然台電已排定未來十年的新機組布局,但各機組所處階段不同,從環評、工程建設到正式商轉,仍須逐步完成。如何讓新機組按照預定時程加入供電,將直接影響未來各年度的電力調度。
除了新建機組,台電也保留既有發電設備作為備援,目前共有5部緊急備用機組,合計260萬瓩,平時不作為主要發電來源,必要時則可因應負載突升、再生能源驟降或大型機組臨時故障等情況啟動,增加電力系統調度彈性。
核電方面,台電持續推動核三廠再運轉評估。核三廠再運轉計畫已於今年9月24日獲核安會核定,接下來仍須依計畫進行設備檢查、自主安全檢查及相關審查程序,並非計畫通過就能立即恢復發電。
另一方面,郭天合也對《空氣污染防制法》部分修正草案表達憂慮,認為若地方政府審查延宕導致電廠許可證無法及時展延,或對燃料使用增加限制,可能影響既有機組運作。如何在空氣品質改善、地方管制與全國供電穩定之間取得平衡,也成為能源布局的一項政策課題。
電網投資逼近兆元 變壓器交期拉長至132週
不過,增加發電量只是供電布局的一部分。郭天合在演講中指出,即使有足夠的電源,如果電網無法配合擴充,電力仍然難以送達需求端,他將發電與電網比喻為水源與水管,當用水需求大幅增加,即使水源充足,水管容量不足仍會形成瓶頸。
台電簡報揭露,全球電力設備需求快速增加,變壓器交貨時間從2021年的45週,逐年拉長至2026年的132週,幾乎是過去的三倍。對需要提前建置變電所、輸電線路的台電而言,設備採購與供應鏈交期,已成為影響工程進度的重要因素。
為此,台電持續擴大電網投資,2020年電網資本支出預算為560億元,2026年增加至1,299億元,2027年行政院核定預算達1,552億元,2028年初步編列1,484億元。台電統計,2020年至2028年的電網資本支出預算合計超過9,730億元,其中涵蓋歷年預算及後續年度規劃。
在具體建設上,台電規劃未來15年新增43所變電所、1,922公里線路,增加52,450MVA變電容量,並建置12套靜態同步補償器(STATCOM),提升電網電壓調節與供電穩定能力。
尤其AI與半導體產業聚集的科學園區,用電密度更是持續攀升。台電預估,南部科學園區2031年的負載將超過4GW,必須透過既有與新建超高壓變電所共同支應。包括觀園、橫山、高煉、嘉科及沙科等地區的變電所建設,也成為強化電網的重要工程。
電網投資擴大,也為台灣電力設備產業帶來商機。從電力變壓器、氣體絕緣開關、電纜到配電設備,台電簡報盤點的供應鏈包括華城、士林電機、亞力、東元及多家電線電纜業者,相關設備需求將隨電網建設持續增加。
只是,電網建設面臨的不只是設備交期,還包括土地取得、變電所選址及都市地下管線整合等問題,當產業投資加速、供電設施卻無法同步完成,電力建設進度就可能成為限制產業發展的因素。
從未來十年的布局來看,台電已規劃燃氣機組、備援電源及大規模電網投資,但真正的挑戰,在於各項工程能否趕上AI與半導體產業擴張的速度。當台灣經濟越來越依賴高耗電的先進製造業,供電穩定已不只是台電一家的問題,也將牽動整體產業競爭力。