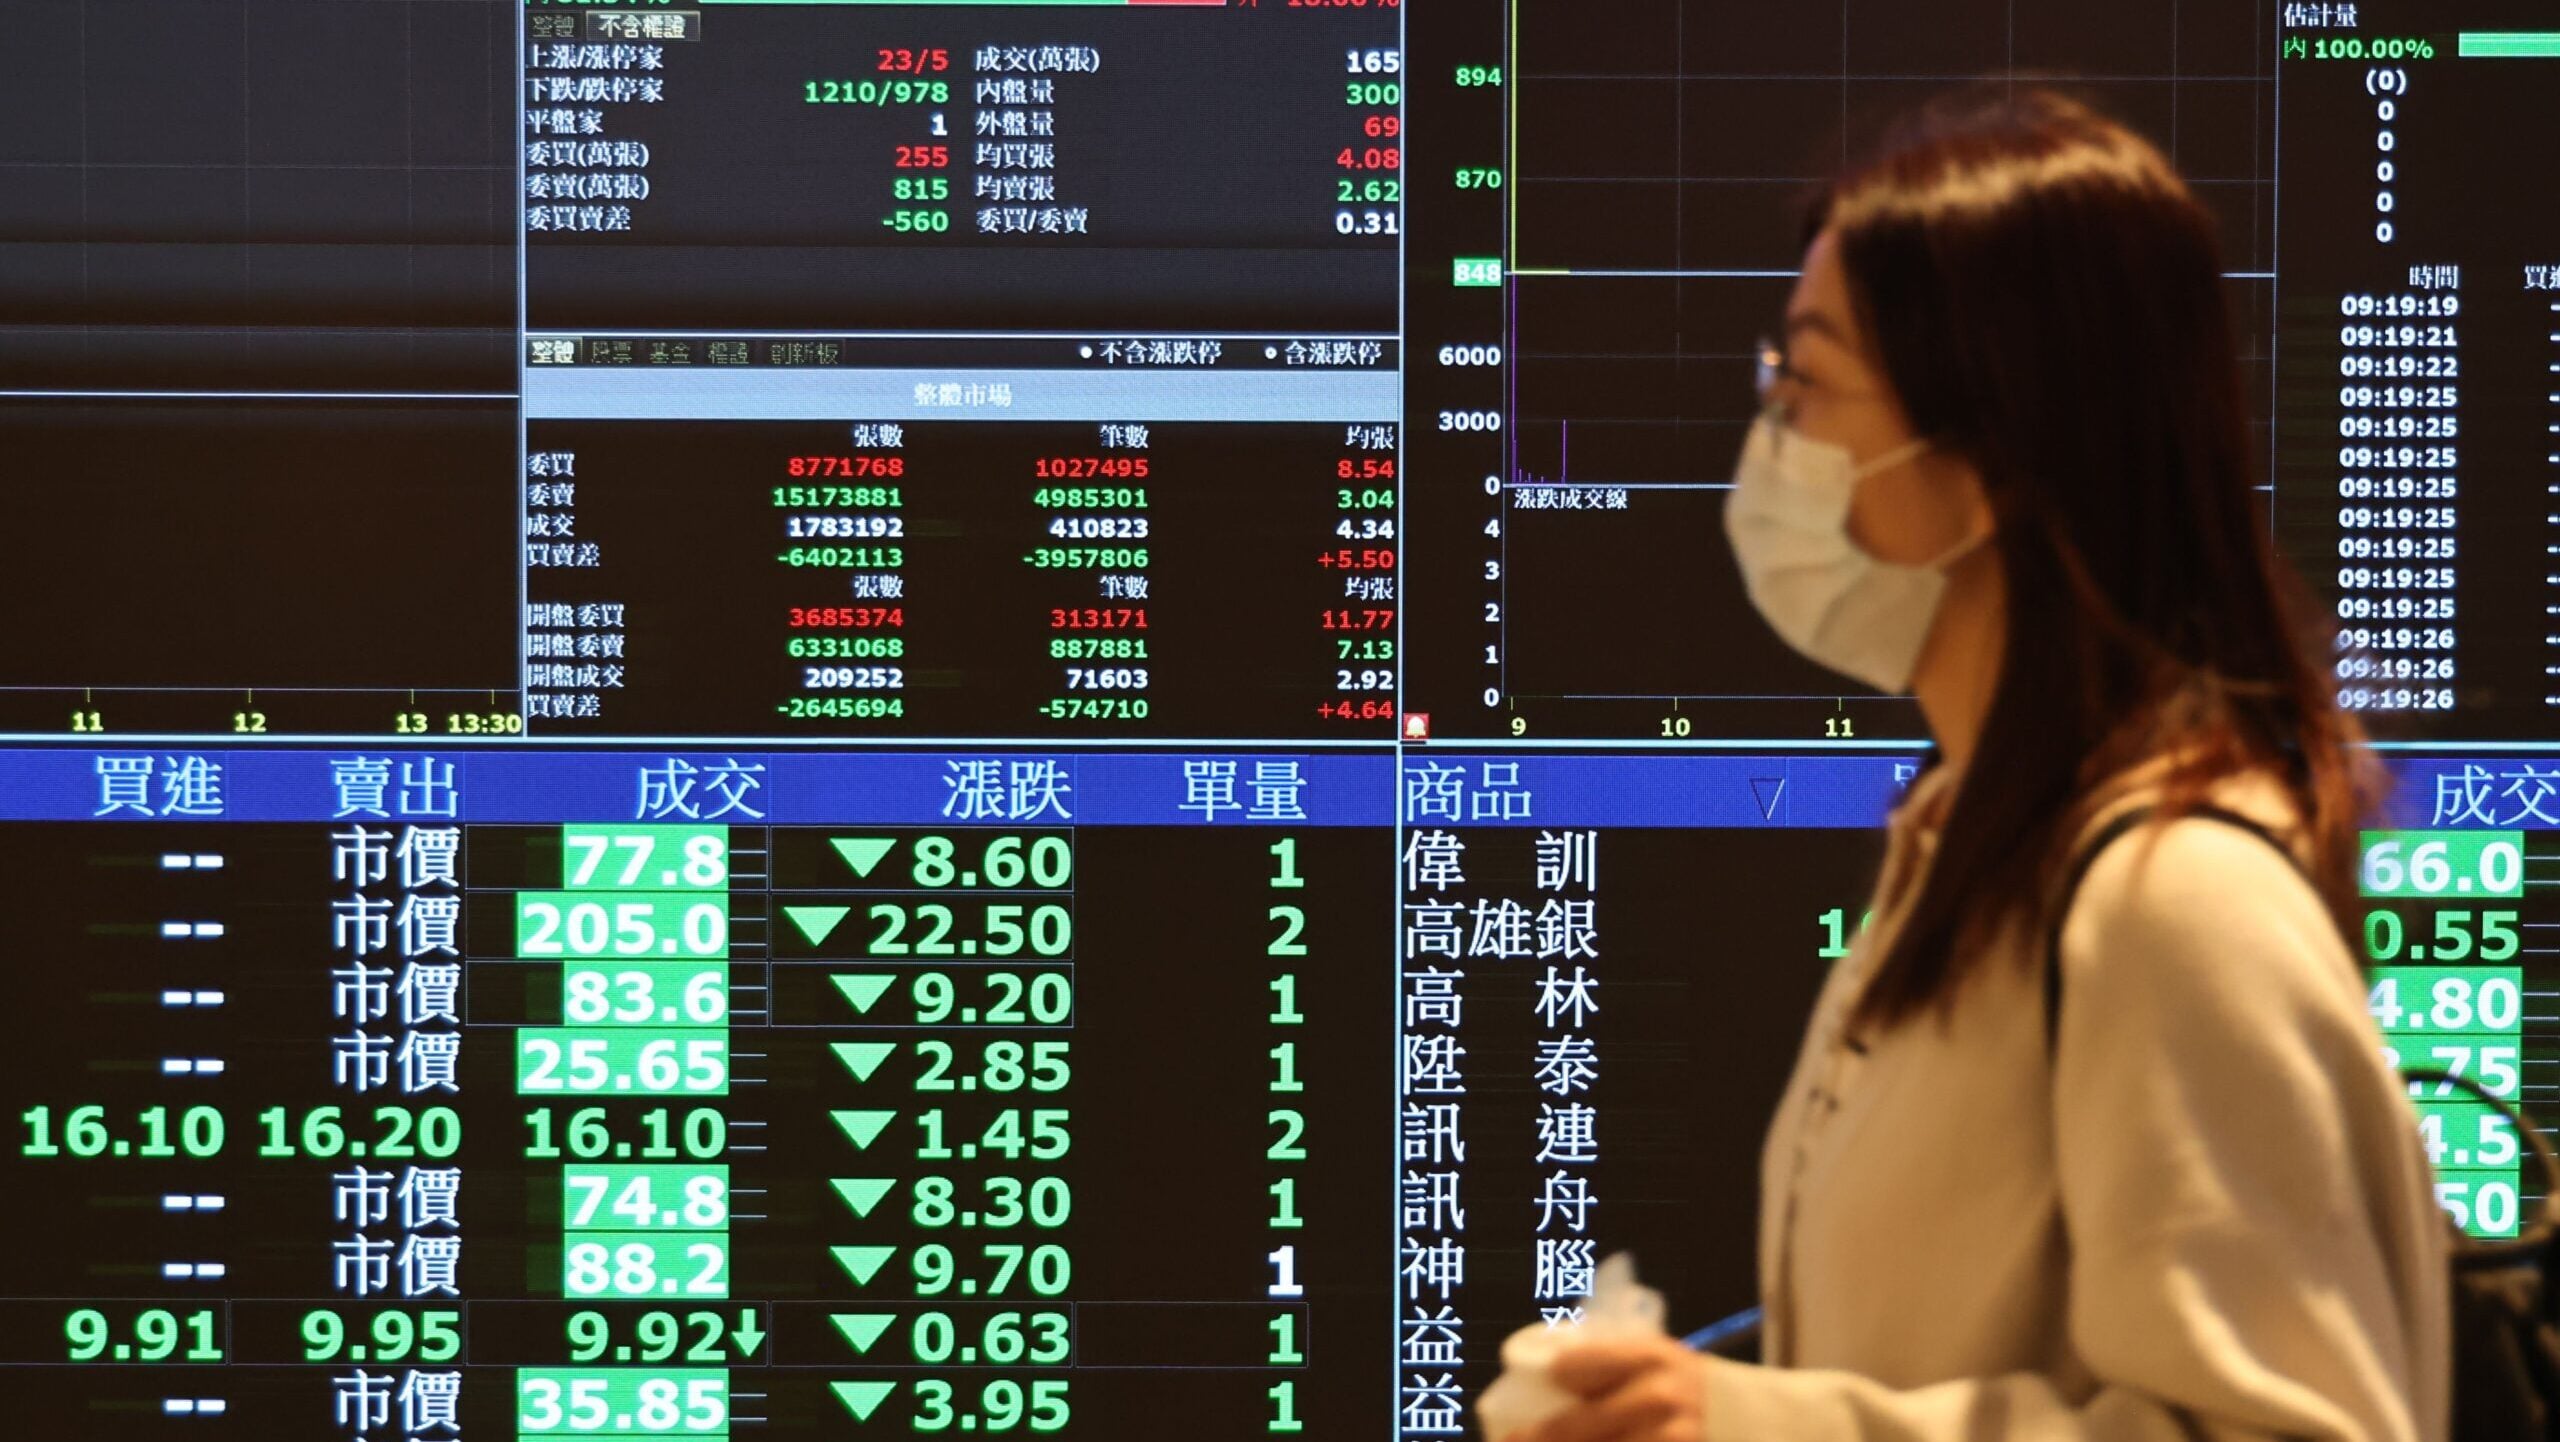
台股連日重挫,金管會祭出第二波限空令仍難擋賣壓,美股科技股又遭遇猛烈拋售,台股20日暴跌2393.6點,單週狂瀉逾7600點,費城半導體指數同日更崩跌10.73%,輝達(NVIDIA)重挫逾14%,為台股後市增添壓力。
面對市場恐慌情緒升溫,國泰期證期證顧問林威廷指出,歷史上台股曾在量縮急跌後迎來反彈,但不代表立即落底,投資人應觀察成交量、融資、外資期貨空單及恐慌指數等4大訊號,確認市場是否真正止跌。
台股單週狂瀉7641點 費半崩跌10.73%再添壓力
台股20日加權指數下跌2393.6點,收在36033.29點,跌幅6.23%,創史上收盤第3大跌點,單週累計下跌7641.83點、跌幅17.50%。即使金管會加碼限空措施,仍未能有效遏止市場賣壓。
台股重挫後,美股20日也全面下殺,道瓊工業指數下跌949.73點、跌幅1.93%;標普500指數下跌3.70%,連續7個交易日收黑;那斯達克指數重挫5.28%,費城半導體指數更暴跌10.73%。
科技權值股成為重災區,輝達收盤暴跌逾14%,AMD、美光跌幅也超過13%。林威廷提醒,費半指數能否率先止跌回升,將是觀察台股後續走勢的重要線索。
台股兩度量縮急跌 歷史20日後曾反彈逾6%
林威廷分析,這波台股修正出現罕見的量縮急跌,16日與20日均有類似現象。回顧2020年疫情及2025年關稅衝擊,台股也曾單日重挫超過4%,成交金額卻低於5日均量,隨後20個交易日指數分別上漲7.5%及6.7%。
不過,他強調,歷史經驗不代表這次一定能複製反彈行情,急跌後也未必立即止穩,仍須觀察成交量能是否回升、籌碼是否沉澱,以及美費半指數能否率先回穩。
限空令未必立即見效 歷史經驗揭市場落底差異
金管會自20日起進一步加碼放空限制,每日盤中借券賣出上限降至1%,個股收盤跌幅達3.5%以上,次一交易日不得在平盤以下放空,融券保證金成數也已提高至130%。
林威廷指出,2008年、2015年、2020年、2022年及2025年,台股均曾實施不同程度的限空措施,成效卻不盡相同。
其中,2015年及2020年實施首日即成為波段收盤低點,解除限制前分別反彈約14%及34%;但2008年金融海嘯期間,即使全面禁空,指數仍持續下跌,2022年升息衝擊則歷經約3週才止穩。
2025年關稅風暴期間,限空令上路首日台股仍暴跌9.7%,直到第3個交易日才見底,解除限制前反彈約24.5%,顯示政策不等於行情立即反轉。
台股何時止跌?法人揭4大關鍵訊號
林威廷表示,判斷台股是否真正落底,應觀察4大訊號。第一,成交金額回升,而且指數能夠在底部帶量收紅,其次為融資減肥且不再破底,融資在19日已減少236億,但仍須確認指數不再創低。
第三,為外資期貨空單收斂,避險壓力也要逐漸下降,最後是VIX恐慌指數停止攀升,尤其須留意是否突破30。
林威廷建議,在止跌訊號尚未明確浮現前,不宜恐慌殺低,短線要先控制部位、保留資金彈性,等待市場真正止跌之後再來逐步加碼。