全球貨櫃航運2026年受戰爭、關稅及港口壅塞影響,運價逆勢走高,帶動長榮、陽明、萬海三大航商獲利回升,但三家公司賺錢能力卻出現明顯差距。從前三季財報來看,長榮以709.53億元稅後淨利穩坐獲利王,萬海營收規模雖然不及陽明,獲利卻多出152億元,營業利益率更高達31.8%,三雄為何出現不同的獲利表現?
回顧2026年航運市場,原本全球新船持續交付,市場擔心運力供過於求,但美伊戰爭、中東航線改道及美國關稅政策帶動的搶運潮,加上巴拿馬運河通行限制、亞洲與歐洲港口壅塞,反而讓市場實際可用運力減少,推升貨櫃運價。
根據法人統計,上海出口貨櫃運價指數(SCFI)從2月中旬低點1251.5點,一路攀升至7月初的3326.87點,波段漲幅達165.8%,其中美西線運價上漲271%,美東線也上漲228.7%。這波運價回升反映在三雄第三季財報上,獲利均明顯改善,但不同的航線布局、船隊結構與成本控制能力,也讓三家業者的賺錢效率出現差異。
長榮前三季大賺709億 萬海營業利益率更高
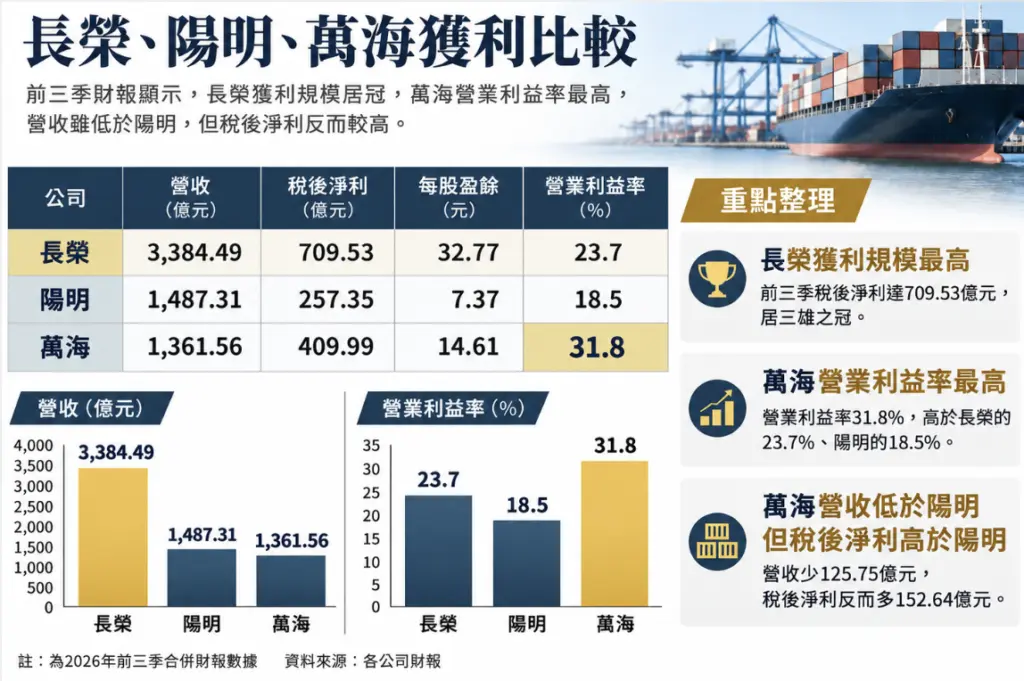
攤開2026年前三季財報,長榮合併營收達3384.49億元,歸屬母公司稅後淨利709.53億元,每股盈餘32.77元,營收與獲利規模均居三雄之冠。單看第三季,長榮稅後淨利達466.15億元,每股盈餘21.53元,占前三季獲利比重超過六成,顯示運價上漲對獲利的挹注相當明顯。
相較之下,陽明前三季合併營收1487.31億元,稅後淨利257.35億元,每股盈餘7.37元;萬海營收1361.56億元,雖然比陽明少了125.75億元,稅後淨利卻達409.99億元,比陽明多出152.64億元,每股盈餘14.61元,呈現營收規模與獲利不成正比的現象。
若進一步比較本業獲利,三雄之間的差距更加明顯。長榮前三季營業利益約801.90億元,營業利益率23.7%;陽明營業利益約275.39億元,營業利益率18.5%;萬海營業利益約432.90億元,營業利益率達31.8%,不僅高出陽明13.3個百分點,也比長榮高出8.1個百分點。
換句話說,同樣創造100元營收,萬海約有31.8元轉為營業利益,長榮約為23.7元,陽明則為18.5元,若只看營收,萬海在三雄中排名第三,但若比較營業利益率,反而躍居第一。
值得注意的是,萬海前三季營業利益達432.90億元,稅前淨利則約540.90億元,兩者相差108億元,顯示業外收支也對整體獲利有所貢獻。不過,即使排除業外因素,萬海的營業利益率仍居三雄之冠,反映其獲利優勢不只是來自業外收入。
萬海船隊全面自有 長榮靠歐美航線與規模取勝
造成三雄獲利差異的原因,首先與航線組合及船隊經營模式有關。
長榮長期深耕歐美主幹航線,根據2025年營收結構,美洲線占37%、歐洲線占34%,兩者合計達71%。2026年美國線運價受到搶運潮及巴拿馬運河通行限制推升,歐洲線則因航道繞行而壓縮有效運力,使長榮成為這波運價上漲的主要受惠者之一。
不過,長榮的競爭力不只來自航線布局。法人分析,長榮2026年上半年平均運費約每TEU 1036美元,低於中遠海運及馬士基可比較的單位運價水準,但前三季營業利益率仍達23.7%,高於馬士基海運部門的11.1%,反映長榮在大型船舶配置及單位營運成本方面具有一定優勢。
萬海則走出不同的經營模式。過去萬海以亞洲區間航線為主要市場,近年逐步提高中遠洋航線比重。根據萬海11月13日公布的資料,目前近洋、中洋及遠洋營收占比已趨於均衡,並持續強化北美西岸直達、東地中海、南美西岸及西印度等航線,降低對單一市場的依賴。
船隊結構也是萬海與其他業者的重要差異。截至2026年10月,萬海自營船隊達125艘,總運力63.3萬TEU,自有船舶比例達100%,平均船齡降至8.8年,低於全球同業平均的14.1年。
由於租船成本容易受到市場行情波動影響,自有船比例較高,有助於降低部分租船價格上漲帶來的衝擊,年輕船隊也有機會透過燃油效率及維修成本控制,提高營運競爭力。
不過,自有船仍須負擔折舊、資金及維修成本,不能直接將萬海較高的營業利益率全部歸因於船隊自有化。從財報來看,可以確認萬海本業獲利率領先,但航線運價、貨量組合及單位成本各自貢獻多少,仍需要更細部的營運數據才能完整拆解。
陽明第三季獲利大增207% 仍有追趕空間
至於陽明,雖然前三季獲利規模不及長榮及萬海,但第三季的改善幅度同樣值得注意。
陽明第三季合併營收641.47億元,稅後淨利185.66億元,較去年同期大增207.34%,每股盈餘5.32元,單季獲利已超過今年上半年合計,顯示運價上漲帶來的經營效益集中反映在第三季。
陽明表示,第二季以來歐美進口訂艙需求增加,出貨動能延續至第三季傳統旺季,加上港口壅塞、船舶繞行好望角,使市場有效運力減少,帶動運量與運價同步成長。
不過,若從前三季累計營業利益率觀察,陽明的18.5%仍低於長榮及萬海,顯示運價回升雖然讓三家公司同步受惠,但不同的營運結構,仍使獲利表現出現差距。
另一方面,陽明也積極推動船隊自有化及汰舊換新,試圖透過改善船隊結構、增加航線調度彈性,降低租船市場波動帶來的影響。隨著未來新船陸續加入,能否改善單位成本與獲利率,將是觀察陽明競爭力的重要指標。
法人分析,貨櫃航運屬於高度景氣循環產業,運價上漲時,獲利往往隨之放大,但航線組合、船舶配置及成本結構,也會決定航商能留下多少利潤。從今年前三季財報來看,長榮以龐大營運規模穩坐獲利王,萬海則展現較高的本業獲利率,陽明也在第三季迎來獲利明顯反彈,三雄雖然同樣受惠航運景氣回升,卻已走出不同的獲利模式。